


中国のOTT:市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
China OTT - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 170 Pages
- 納期
- 2~3営業日
- 商品コード
- 2119114
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
概要
Mordor Intelligenceによると、中国のOTT市場規模は、2025年に279億6,000万米ドル、2026年に318億1,000万米ドルとなり、2031年までに562億8,000万米ドルに達すると予測されており、2026年から2031年にかけてCAGR12.09%で成長する見込みです。
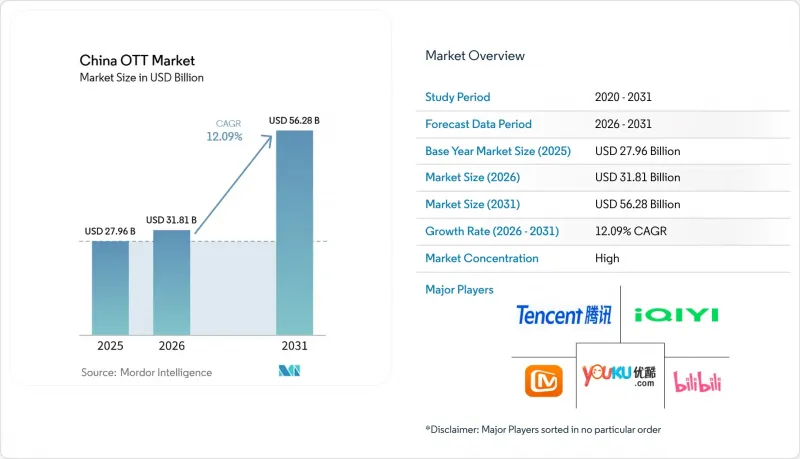
本レポートは、収益モデル(SVOD、AVOD、TVOD、およびハイブリッド型(サブスクリプションと広告))、デバイスタイプ(スマートフォン・タブレット、スマートテレビ、ノートパソコン・デスクトップパソコン、その他のデバイスタイプ)、コンテンツジャンル(映画、テレビ番組・エピソード型コンテンツ、ドキュメンタリー、その他のコンテンツジャンル)ごとに分類されています。市場予測は金額(米ドル)ベースで提示されています。
中国のOTT市場の動向とインサイト
高品質なローカルコンテンツによるサブスクリプションのアップセル増加
中国OTT市場において、高品質な国内コンテンツは、視聴者がサービスに加入し、契約を更新する主な理由であり続けています。プラットフォームが独占配信権を確保した場合、新作ドラマやバラエティ番組は、継続的な契約更新をもたらす可能性があります。iQIYIは2025年に168億1,000万人民元(24億米ドル)の会員サービス収益を報告しており、全体的な収益が低迷する中でも、同社にとって最大の収益源となっています。この結果は、サービスの新作リリーススケジュールが弱まった際にも、充実したコンテンツライブラリがあれば有料ユーザーを維持できることを示しています。iQIYIは2026年、「Nadou Pro」を導入し、「Qizhi」モデルやサードパーティ製の制作ツールを通じて、プロによる映画・テレビ番組制作を支援しました。制作コストの削減により、主要プラットフォームはより多くのオリジナル番組に資金を投入しつつ、高額なサブスクリプションプランを支える独占タイトルを保護することが可能となり、その結果、コストのかかる新作を数本に絞らざるを得ないというプレッシャーを軽減できるでしょう。
ハイブリッド動画バンドルによる広告収益化の加速
中国のOTT市場において、サブスクリプションと広告はますます密接に結びついています。iQIYIの広告収入は2025年に9%減の51億9,000万人民元(7億米ドル)となり、長編動画において広告収入のみに依存することの難しさを示しています。提供された企業収益によると、Bilibiliの2025年の広告収入は前年比22.8%増の100億人民元(14億米ドル)を超えました。また、AI関連の広告収入が180%増加したことも報告されており、視聴者の興味に合わせてメッセージを最適化する広告ツールへの需要が高まっていることがうかがえます。ハイブリッド型サービスは、プラットフォームにサブスクリプション基盤をもたらすと同時に、低価格での利用を受け入れる視聴者からの広告収入も維持できるため、変化する広告環境において、特定の収益源への依存度を低減させることができます。このアプローチは、プレミアムコンテンツへのアクセスを犠牲にすることなく、またサービスプランの選択肢を複雑にすることなく、異なる支出傾向を持つ視聴者層に対応しようとするプラットフォームにとって、特に有用であると考えられます。
プレミアムオリジナル作品およびスポーツコンテンツのライセンシング料高騰
コンテンツコストは、中国のOTT市場にとって依然として根強い制約となっています。iQIYIは、2025年のコンテンツコストが154億5,000万人民元(22億米ドル)であったと報告しましたが、総収益は7%減の272億9,000万人民元(38億米ドル)となりました。巨額のコンテンツ投資と収益成長の鈍化とのギャップは、特にプラットフォームが既存の加入者基盤を維持するために今後の配信作品への資金提供を継続しなければならない場合、利益率に圧力をかけています。スポーツ中継権は、視聴者のうち何人が有料ユーザーに転換するかが判明する前にライセンス料を支払わなければならないため、この圧力をさらに強める可能性があります。大手プラットフォームは、これらのコストを会員費、広告、および関連事業に分散させることができます。一方、小規模なサービス事業者には、コストのかかるシーズンを吸収する余地が少なく、その結果、大手サービスと独立系事業者との格差が拡大し、信頼できる長編コンテンツの競合他社の数が減少する可能性があります。
セグメント分析
2025年、SVODは中国のOTT市場シェアの54.73%を占めました。これは、視聴者が数週間あるいはシーズン全体にわたって追いかけることができる、新作ドラマやバラエティ番組の継続視聴価値に支えられたものです。SVODにおける中国のOTT市場規模は、独占配信が会員に有料アクセスを維持する理由を与えることで恩恵を受けます。AVODは2031年までCAGR13.20%で成長すると予測されており、これは成熟したサブスクリプションモデルよりも速いペースです。広告支援型アクセスは、定期的な支払いを望まない視聴者にリーチすることができます。また、ブランドにとっては、直接的なサブスクリプションへの転換を必要とせずに動画視聴者にアプローチする手段となります。TVODは、一度限りの支払いでプレミアム作品の価値を維持できる厳選された映画作品において、引き続き提供されています。ハイブリッド型のサブスクリプションおよび広告プランは、定期的な支払いの最低保証額と追加の広告収入を組み合わせています。このモデルは、サブスクリプションの伸びが鈍化した際に、プラットフォームが収益を守るための別の手段となります。したがって、中国のOTT市場には複数の収益モデルの余地がありますが、SVODが依然として主な収益源となっています。各サービスは、どの作品が有料配信期間を設ける価値があり、どの作品がより広範な広告リーチを支えられるかを判断する必要があります。
Mango TVは2025年、特に明確な番組アイデンティティと会員収入・広告収入を結びつけるサービスにおいて、焦点を絞ったデュアル収益モデルの価値を実証しました。Mango Excellent Mediaは、会員収入46億4,600万人民元(7億米ドル)、広告収入38億3,100万人民元(5億米ドル)、有効会員数7,560万人を報告しました。バラエティ番組やライフスタイルコンテンツに重点を置いたことで、大手サービスが購入するすべてのプレミアムドラマに直接対応することなく、会員基盤を構築することができました。2026年に公布されたCACの規則は、プラットフォームがクリエイターネットワークと提携する場合、あらゆる収益モデルに適用されます。プラットフォームは、広告、サブスクリプション、または販売連動型コンテンツを拡大するにあたり、コンテンツ管理プロセスと明確なクリエイター契約を整備する必要があります。これらの要件により、既存のサービスは広告主やクリエイターにとってより信頼できるパートナーとなる可能性があります。また、これらは新たな収益モデルを大規模に構築するためのコストを押し上げる要因にもなります。中国のOTT業界では、同一のオペレーティングシステム内でコンテンツ、広告、コンプライアンスを管理できるプラットフォームが優位となる可能性が高いです。この構造により、広告需要、視聴者の嗜好、あるいは規制上の義務が変化した際にも、より迅速に対応しやすくなります。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- プレミアムなローカルコンテンツによるサブスクリプションのアップセル増加
- ハイブリッド動画バンドルによる広告収益化の加速
- 主要プラットフォーム間におけるスポーツ放映権の差異
- スマートテレビおよびコネクテッドスクリーンの視聴拡大
- AIを活用したパーソナライゼーションによるユーザー定着率と視聴時間の向上
- ショートフォームのディスカバリーファネルが、有料のロングフォームコンバージョンを拡大しています
- 市場抑制要因
- プレミアムオリジナル作品およびスポーツコンテンツのライセンシング費用の高騰
- コンテンツ、レコメンデーション、および収益化の実践に対するプラットフォームによる厳格な監督
- マルチプラットフォームユーザーにおけるサブスクリプション疲れ
- 膨大な帯域幅とクラウド配信コストによる利益率への圧力
- 業界バリューチェーン分析
- マクロ経済要因が市場に与える影響
- 規制情勢
- 技術展望
- ポーターのファイブフォース分析
第5章 市場規模と成長予測
- 収益モデル別
- SVOD
- AVOD
- TVOD
- ハイブリッド型(サブスクリプションと広告の併用)
- デバイスタイプ別
- スマートフォンおよびタブレット
- スマートテレビ
- ノートパソコンおよびデスクトップパソコン
- その他のデバイスタイプ
- コンテンツジャンル別
- 映画・映像作品
- テレビ番組およびエピソード形式のコンテンツ
- ドキュメンタリー
- その他のコンテンツジャンル
第6章 競合情勢
- 市場集中度
- 戦略的動向
- 市場シェア分析
- 企業プロファイル
- Tencent Holdings Limited
- iQIYI, Inc.
- Alibaba Group Holding Limited
- Mango Excellent Media Co., Ltd.
- Bilibili Inc.
- ByteDance Ltd.
- Kuaishou Technology
- China Mobile Limited
- China Telecom Corporation Limited
- China Unicom(Hong Kong)Limited
- Oriental Pearl Group Co., Ltd.
- China Media Group
- Wasu Media Holding Co., Ltd.
- Guangdong South New Media Co., Ltd.
- CIBN Oriental Network(Beijing)Co., Ltd.
- Sohu.com Limited
- DouYu International Holdings Limited
- HUYA Inc.
- Migu Video
第7章 市場機会と将来の展望
- 発行日
- 発行
- Mordor Intelligence
- ページ情報
- 英文 170 Pages
- 納期
- 2~3営業日


