


タイの自動車保険:市場シェア分析、業界動向と統計、成長予測(2027年~2032年)
Thailand Motor Insurance - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2027 - 2032)


- 発行日
- ページ情報
- 英文 150 Pages
- 納期
- 2~3営業日
- 商品コード
- 2187368
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
目次・概要・図表を含むサンプルPDF(数ページ~数十ページ)を、担当者からEメールでお送りします。費用はかかりません。
概要
Mordor Intelligenceによると、タイの自動車保険市場規模は2026年に53億2,000万米ドルと評価され、2027年の54億7,000万米ドルから2032年までに61億8,000万米ドルに達すると予測されており、予測期間(2027年~2032年)におけるCAGRは2.46%となる見込みです。
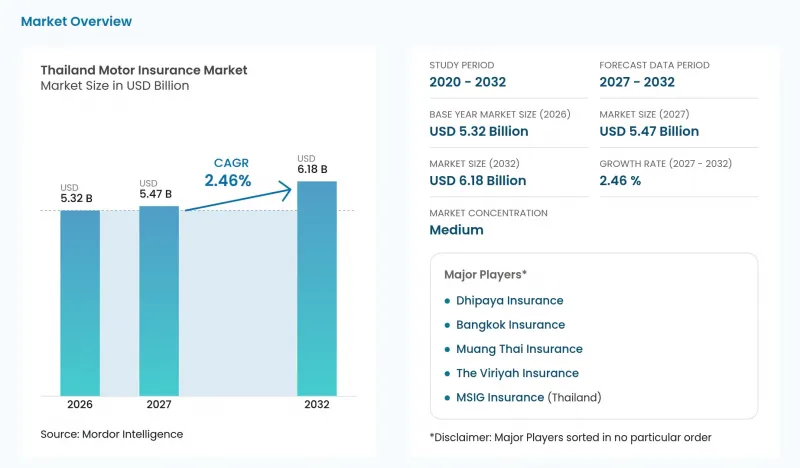
本レポートは、車両種別(乗用車およびオートバイ)、保険種別(任意保険および強制保険)、販売チャネル(ブローカー、代理店、バンカシュアランス、その他の販売チャネル)ごとに分類されています。市場予測は、入手可能なデータに基づき、金額(米ドル)で提示されています。
タイの自動車保険市場の動向と洞察
EVの登録台数の急増とEV専用の保険料率コード
EVの保有台数の増加は自動車保険の保険対象基盤を拡大する一方で、保険契約の条件によって、損害保険会社が引き受けなければならない賠償責任の範囲が決まります。2026年7月31日現在、タイでは全車種を通じて51万5,357台のバッテリー式電気自動車が登録されており、前年同期比で67.64%増加しました。保険委員会事務局(OIC)は、登録官令第51/2568号(2025年)に基づき、EV自動車保険の保険料料率を改正し、2026年1月1日より施行しました。同日以降、自動車保険およびEV保険契約においては、強制保険の補償限度額に加え、第三者身体傷害に対する最低補償額が1人あたり50万バーツ(1万6,000米ドル)、1事故あたり2,000万バーツ(63万9,600米ドル)と定められました。新たに契約されるEV1台ごとに、同様の第三者身体傷害補償の最低限度額が適用されるため、車両台数の増加に伴い、保険会社の引受ポートフォリオには、補償対象となる車両1台ごとに一定の賠償責任負担が加わることになります。
ピックアップトラック向け融資に対する政府の景気刺激策と融資条件の緩和
ピックアップトラックに関連する保険需要は、業務用車両の購入者が融資を受けられるかどうかに一部依存しています。融資保証機関であるタイ信用保証公社(TCG)は、ピックアップトラックの割賦購入ローン保証の申請受付期間を2026年末まで延長しました。対象となるのは、内燃機関または電気式のピックアップトラックを購入しようとする中小企業、自営業者、農家、および小規模運送事業者です。こうした購入者に対する融資へのアクセスを容易にすることで、保証制度は遅れていた車両の購入を促進し、保険契約の締結へとつなげることができます。これらの借り手にサービスを提供する保険会社や販売代理店は、収入を得るために使用される車両を中心に、明確なビジネスチャンスを得ることができます。2026年末までの申請期間設定により、車両購入に連動した需要には時間的制約が生じますが、より長期的な保険料収入の機会は、融資ルートを通じて購入されたピックアップトラックの保険契約から生まれることになります。
新車販売の先行する低迷が保険料の伸びを鈍化させている
新車販売の鈍化や保険商品の選択肢の減少は、別の商業的メカニズムを通じて任意保険料を抑制する可能性があります。OICの2025年見通しでは、任意自動車保険への圧力が、新車販売を鈍化させている経済状況と関連付けられています。また、消費者がタイプ1からタイプ2+、タイプ3+、およびタイプ3の保険契約へと移行していることも指摘されています。購入連動型の補償は車両販売に依存する一方、更新時に維持される保険料は、選択された補償内容にも左右されます。たとえ新車販売が回復したとしても、購入者が引き続き低価格帯のプランを選択し続ける限り、平均保険料が低い契約が増加することになります。
セグメント分析
2026年、タイの自動車保険市場規模において、自動車保険は93.18%のシェアを占め、最大のセグメントとなりました。また、2027年から2032年にかけてCAGR2.7%で成長し、最も急速に成長するセグメントになると予測されています。2025年、タイでは乗車定員7名以下の新型乗用セダンが50万6,439台登録されました。保険会社にとって、この年間登録台数は、契約の締結を、購入される特定の乗用車とその使用目的に結びつける機会を生み出します。自動車が初めて保険に加入する際の引受判断は、その後の更新時に保険会社が負うリスクを形作ります。
オートバイ保険は2027年から2032年にかけて縮小すると予測されており、乗用車の成長見通しとは異なる商業的優先順位が生まれます。陸上運輸局の集計によると、2025年12月31日時点で、バンコクの5,475カ所の営業拠点において、6万971人の公共オートバイ運転者が確認されました。この公共交通活動は、保険適用における具体的な需要を確立しており、保険会社は保険商品を設計する際、乗客輸送用車両の利用と自家用車の購入を区別する理由となります。この公共利用グループに対する選択的な引受を行うことで、オートバイ保険会社は、セグメント全体の保険料が縮小すると予測される中でも、明確なニッチ市場を確保することができます。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- EVの登録台数の急増とEV専用の関税コード
- ピックアップトラック向け融資に対する政府の支援策と融資条件の緩和
- 事故保険金請求の増加に伴い、OICが承認した保険料の引き上げ
- デジタルD2Cプラットフォームが急速に拡大しています
- 利用量に応じた「どの車でも運転できる」サービスが普及しつつあります
- ライドシェアおよびEコマースの車両フリートに連動した組み込み型補償
- 市場抑制要因
- 新車販売の先行する低迷が、プレミアムセグメントの成長を鈍化させています
- インフレによる部品・修理費の高騰が利益率を圧迫しています
- データプライバシーおよびテレマティクスに関する同意の障壁
- 中国のEV価格競争が、残存価値リスクを高めています
- 業界バリューチェーン分析
- 規制情勢
- 技術展望
- ポーターのファイブフォース分析
第5章 市場規模と成長予測
- 車両タイプ別
- 乗用車
- オートバイ
- 保険タイプ別
- 任意保険
- 強制保険
- 流通チャネル別
- 代理店
- ブローカー
- バンカシュアランス
- その他の流通チャネル
第6章 競合情勢
- 市場集中度
- 戦略的動向
- 市場シェア分析
- 企業プロファイル
- The Viriyah Insurance
- Dhipaya Insurance
- Bangkok Insurance
- Muang Thai Insurance
- MSIG Insurance(Thailand)
- AXA Insurance(Thailand)
- Allianz Ayudhya General Insurance
- Tokio Marine Safety Insurance(Thailand)
- Sompo Insurance(Thailand)
- Chubb Samaggi Insurance
- Thaivivat Insurance
- Syn Mun Kong Insurance
- ERGO Insurance(Thailand)
- Krungthai Panich Insurance(KPI)
- LMG Insurance(Thailand)
- Generali Insurance(Thailand)
- Mittare Insurance
- Deves Insurance
- InsurTech:Roojai
- InsurTech:Sunday