


インドの自動車保険:市場シェア分析、業界動向と統計、成長予測(2027年~2032年)
India Motor Insurance - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2027 - 2032)


- 発行日
- ページ情報
- 英文 120 Pages
- 納期
- 2~3営業日
- 商品コード
- 2184663
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
目次・概要・図表を含むサンプルPDF(数ページ~数十ページ)を、担当者からEメールでお送りします。費用はかかりません。
概要
Mordor Intelligenceによると、インドの自動車保険市場規模は、2026年の102億3,000万米ドルから2027年には111億7,000万米ドルへと拡大し、2032年までに174億3,000万米ドルに達すると予想されており、2027年から2032年にかけてCAGR9.31%で成長すると見込まれています。
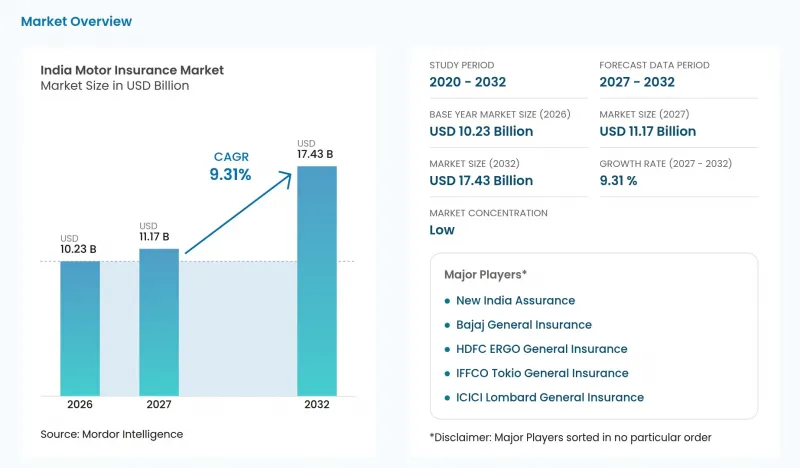
本レポートは、車両の種類(商用車および自家用車)、保険の種類(対人・対物賠償保険および包括保険)、販売チャネル(ブローカー、代理店、ダイレクト販売、銀行、その他の販売チャネル)ごとに分類されています。市場予測は、入手可能なデータに基づき、金額(米ドル)で提示されています。
インドの自動車保険市場の動向と洞察
自動車保有台数の増加と新車販売の伸び
新車の販売は、保険会社が保険を引き受けることのできる資産の流れを拡大させ、保険契約の機会を自動車の購入活動と結びつけます。2026-27会計年度第2四半期において、インド国内の乗用車販売台数は2025-26会計年度第2四半期と比較して30.7%増加し、商用車販売台数は28.7%増加しました。二輪車の販売台数は同期間比で15.2%増、三輪車の販売台数は23.6%増となり、保険対象となる車両の種類が拡大しています。保険会社にとっては、これが車両購入の時点で保険契約を締結し、その後の更新関係を築く機会となります。SIAMはまた、2025-26会計年度において全4カテゴリーで国内販売台数が過去最高を記録したと報告しており、それに続く第2四半期の伸びは、販売台数が過去最高を記録した年後の初回契約獲得の機会を拡大するものです。
自動車法に基づく強制第三者賠償責任保険およびIRDAIによる執行
2026年8月のインド最高裁判所の指示は、無保険車両の広範な使用に対応するため、法執行を強化するとともに、新車および二輪車に対する保険期間の延長を命じるものでした。『自動車法』第146条では、特定の政府車両の免除を除き、公共の場所で使用される自動車に対して有効な第三者賠償責任保険の加入を義務付けています。2026年8月4日、最高裁判所は、警察による保険加入状況のリアルタイム確認、および自動ナンバープレート認識システムと保険データベースの連携による自動電子違反切符(e-challan)の発行を指示しました。このような検証により、そうでなければ車両を無保険のまま放置していたであろう所有者にとって、既存の法的義務がより重大なものとなります。カメラとデータベースの連携が導入されれば、監視対象道路を走行する無保険車両は自動的に電子違反切符の対象となり、警察に停止させられた車両だけでなく、より広範囲にわたり法執行が行われることになります。
価格に敏感で、最低限の第三者賠償責任保険を好む消費者
価格に敏感な車両所有者にとって、自動車保険の補償範囲を選択する際、その場での支払いが追加の補償価値を上回る場合があります。購入が対人・対物賠償責任保険に限定される場合、保険会社は所有者の車両を補償するための追加保険料を徴収することができません。これにより、基本的な保険への需要が持続している場合でも顧客1人あたりの収益が制限され、保険へのアクセスと、より広範な補償に対する支払い意欲が切り離されてしまいます。補償範囲の拡大を目指す保険会社は、その購入者にとって追加の補償が追加費用に見合う価値を持つようにしなければなりません。残る制約は所有者の支出上限であり、これにより、保険契約を締結した後でも、車両損失のリスクが顧客に残される可能性があります。
セグメント分析
2026年、インドの自動車保険市場規模において、商用車保険は53.71%のシェアを占め、最大のセグメントとなりました。また、2027年から2032年にかけてCAGR11.5%で成長し、最も急速に成長するセグメントになると予測されています。SIAMの報告によると、ダイムラーを除くインド国内の商用車販売台数は、2025-26会計年度において、2024-25会計年度と比較して12.6%増加しました。この販売動向は、商用車を取り扱う保険会社にとって潜在的な保険リスクを生み出し、保険契約の獲得と業務用車両の購入を結びつけることになります。保険料収入の機会は、事業者から移転される負債および車両リスクに依存するため、販売の伸びは、その結果として生じる保険関係の価値を決定づけることなく、参入のきっかけとなります。
乗用車保険では、必須の基本補償に加え、個別の任意補償が用意されており、補償範囲の深さについて選択が可能です。2026年8月4日の最高裁判所の判決では、IRDAIが定めた4層構造の乗用車保険制度を実施すべきであるとされ、第三者賠償責任保険が義務付けられ、同乗者補償、個人傷害補償、および車両自損補償が任意とされました。これらの選択肢を分離することで、所有者は、すべての任意補償を基本契約の当然の帰結として扱うことなく、移転されるリスクの優先順位を決定できるようになります。各任意補償層は、購入者の特定のリスクニーズに基づいてその存在意義を確立しなければならず、これにより、明確に定義された追加補償こそが、既存の自家用車保険契約関係を深化させる道となります。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- 自動車保有台数の増加と新車販売台数の伸び
- 自動車法に基づく第三者賠償責任保険の義務化およびIRDAIによる施行
- デジタル配信およびアグリゲーター・プラットフォームによるリーチ拡大
- 気候変動に関連する損害事案を背景に、包括的な補償に対する需要が高まっています
- テレマティクスを活用した走行距離連動型保険のパイロット事業が規制当局の支援を受けています
- ライドシェアリング/Eコマースとの提携を通じた組み込み型小型自動車保険
- 市場抑制要因
- 価格に敏感な消費者は、最低限の補償内容のみの第三者保険を好む
- 不正請求の増加が損害率を押し上げている
- データプライバシーへの反発により、テレマティクスの普及が鈍化しています
- 部品サプライチェーンにおけるインフレが、引受マージンを圧迫しています
- 業界バリューチェーン分析
- 規制情勢
- 技術展望
- ポーターのファイブフォース分析
第5章 市場規模と成長予測
- 車両タイプ別
- 個人用
- 商業
- 保険タイプ別
- 第三者
- 包括型
- 流通チャネル別
- ダイレクト
- 代理店
- ブローカー
- 銀行
- その他の流通チャネル
第6章 競合情勢
- 市場集中度
- 戦略的動向
- 市場シェア分析
- 企業プロファイル
- New India Assurance
- ICICI Lombard General Insurance
- Bajaj General Insurance
- HDFC ERGO General Insurance
- IFFCO Tokio General Insurance
- United India Insurance
- Oriental Insurance
- SBI General Insurance
- IndusInd General Insurance
- Tata AIG General Insurance
- Cholamandalam MS General Insurance
- Generali Central Insurance
- Go Digit Insurance
- Acko General Insurance
- Magma General Insurance
- Universal Sompo General Insurance
- Liberty General Insurance
- Royal Sundaram General Insurance
- Zurich Kotak General Insurance
第7章 市場機会と将来の展望


