


インドの住宅用不動産:市場シェア分析、業界動向と統計、成長予測(2027年~2032年)
India Residential Real Estate - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2027 - 2032)


- 発行日
- ページ情報
- 英文 150 Pages
- 納期
- 2~3営業日
- 商品コード
- 2187209
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
目次・概要・図表を含むサンプルPDF(数ページ~数十ページ)を、担当者からEメールでお送りします。費用はかかりません。
概要
Mordor Intelligenceによると、インドの住宅不動産市場規模は、2026年の4,385億米ドルから2027年には4,819億米ドルへと拡大し、2032年までに7,572億米ドルに達すると見込まれており、2027年から2032年にかけてCAGR9.46%で成長すると予測されています。
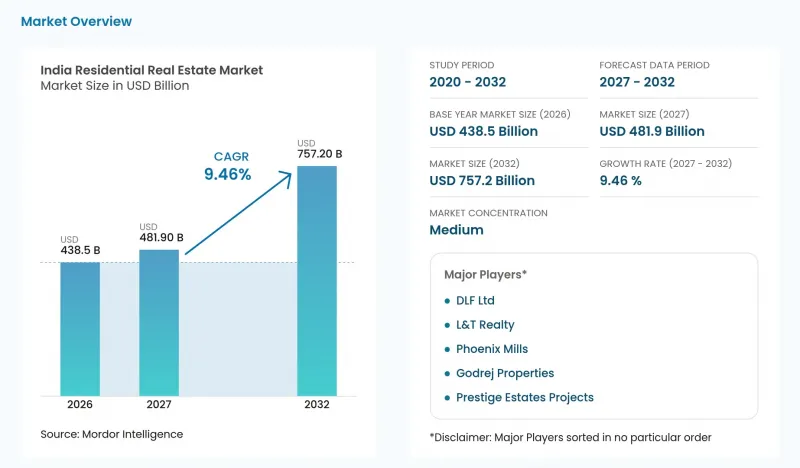
本レポートは、物件タイプ(アパート・マンションおよびヴィラ・一戸建て住宅)、価格帯(ミッドマーケット、手頃な価格帯など)、ビジネスモデル(販売および賃貸)、販売形態(新築および中古)、地域(インドその他、ムンバイなど)ごとに分類されています。市場予測は、入手可能なデータに基づき、金額(米ドル)で提示されています。
インドの住宅用不動産市場の動向とインサイト
2025年第1四半期からのRBIの利下げサイクルが、主要都市全域で住宅ローンの返済負担を軽減
住宅ローンの金利低下は、毎月の返済上限額を相応に引き上げる必要なく、世帯の借入余力を拡大させることができます。インド準備銀行(RBI)の報告によると、指定商業銀行における新規ルピー建て住宅ローンの加重平均金利は、2025年2月の8.7%から2026年2月には7.61%へと低下しました。インド国立銀行(SBI)は、RBIのレポ金利引き下げを受けて、2025年2月15日付で住宅ローン金利を25ベーシスポイント引き下げ、8.25%としました。購入資格を満たす購入者にとって、この時期の金融緩和により、所定の返済限度額内で融資を受けられる金額が増加し、住宅購入能力が強化されました。
2025年度連邦予算案における「グリーンホーム」税額控除が、持続可能な住宅の供給を加速させる
グリーンホーム控除が需要を後押しするのは、対象となる購入者にとってその価値が、住宅の追加費用の一部を相殺する場合に限られます。控除の対象となる世帯にとって、重要な比較対象となるのは、税制優遇後の購入価格と、他の住宅の価格との比較です。この仕組みにより、開発業者は、購入者にコスト差額の全額を自己負担させることなく、より多くの持続可能な住宅を供給する余地が生まれます。このメリットは、適格性、実際に利用できる税額控除、そして世帯が購入を完了しやすくなる価格に左右されます。したがって、持続可能な住宅の分譲は、単に「グリーン」という指定があるかどうかではなく、購入者の実質的な取引コストに応じて行われることになるでしょう。
既存のキャピタルゲイン追加課税が短期的な住み替えを阻害している
早期の住み替えを検討している住宅所有者は、表面上の資産価値の上昇ではなく、代替住宅の購入費用と税引き後の売却代金を比較する必要があります。インドでは、土地および建物を長期資本資産として認定するために、24か月の保有期間が設けられています。2024年7月以降のインドの税制に基づく譲渡については、上場証券以外の短期資産からの利益は、通常の税率に加え、適用される追加課税および特別税が課されます。影響を受ける売り手にとって、この税負担は、既存の不動産が値上がりした場合であっても、より大きな住宅の購入に充てられる自己資金を減少させる可能性があります。これにより、所有期間が短い場合の住み替えは、追加の貯蓄に依存する度合いが高まります。なぜなら、売却価格が上昇したとしても、引っ越し資金を賄うのに十分な自己資金が確保できない場合があるからです。
セグメント分析
2026年、インドの住宅用不動産市場規模のうち、アパートおよび分譲マンションが64.96%を占め、最大のセグメントとなりました。エンバシー・デベロップメンツ社は、北バンガロールにある同社のアパートプロジェクト「エンバシー・グリーンショア」が、2026年10月5日までに完売したと報告しました。2025年12月に開始された第1フェーズの販売は、全878戸の2フェーズ構成プロジェクトのうち700戸を対象としていました。大規模なフェーズごとの分譲から完売に至るまでの経緯は、プロジェクトごとに相当規模のアパート供給を吸収できる能力があることを示しています。供給者にとって、共同開発はユニット単位での取引を繰り返し行うための基盤となり、プロジェクト固有の買い手需要の厚みが分譲規模を支えています。
ヴィラや一戸建て住宅は最も急成長しているセグメントであり、2027年から2032年にかけてのCAGRは10.12%と予測されています。センチュリー・リアル・エステートが北バンガロールのイェラハンカ・ドッダバラプラ道路沿いにある「センチュリー・ウィンターサン」内に開発した「フェリー・ヴィラズ」は、2025年4月1日までに全戸が予約済みとなりました。このプロジェクトレベルの結果は、ヴィラ開発業者に対し、特定の住宅商品や立地に関連した需要のシグナルを提供します。この形態の場合、提案の中心は個別の一戸建て住宅であるため、事業拡大は、その商品を適切な開発用地とマッチングさせることに依存します。したがって、提供規模を拡大するには、実行可能な地域プロジェクトを連続して展開する必要があり、各用地で独自の購入者反応が確認されて初めて、供給業者はこの形態を繰り返し可能な売上源として扱うことができるのです。
2026年、インドの住宅不動産市場において、ミッドマーケット住宅は47.86%のシェアを占め、最大のセグメントとなりました。Ajmera Realty &Infra India Ltd.は、2026年6月30日時点で、バンガロールの「Lugaano」および「Florenza」プロジェクトにおいて、総床面積260,288平方フィートのうち、257,699平方フィートの累積販売実績を報告しました。同デベロッパーは、これらのプロジェクトを中価格帯ポートフォリオに位置づけ、70%の所有権を保有しており、報告された面積はプロジェクト全体を網羅していました。完全竣工により、購入者は既存の開発物件を実際に確認できるため、残りの住戸は建設前の契約とは異なる提案が可能となります。これらの竣工済みプロジェクトにおけるほぼ完売状況は、アジュメラ社の中価格帯購入者層の厚さを示しており、同一開発物件からのさらなる販売余地は限られています。
手頃な価格の住宅は最も急成長しているセグメントであり、2027年から2032年にかけてCAGR10%が見込まれています。マハラシュトラ州住宅・地域開発局のプネー委員会は、2026年2月10日、プネーおよびマハラシュトラ州のその他の地区における4,186戸の手頃な価格の住宅について販売抽選を完了し、215,965名の適格な応募者が参加しました。このような割り当て枠が限定されたプロセスでは、世帯が不動産の購入を完了する前に、資格要件を満たした購入者の関心が明らかになることがあります。購入者の参加数が割り当て可能数を上回っても、住宅取引が直ちに増加するとは限りません。したがって、割り当て可能な住宅の供給量と、割り当てを購入に結びつける能力の組み合わせが、応募者数のみよりも直接的に市場のペースを決定づけることになります。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- 2025年第1四半期からのRBIの利下げサイクルが、主要都市全域における住宅ローンの返済負担を軽減しています
- 2025年度インド連邦予算における「グリーンホーム」税額控除が、持続可能な住宅の発売を加速させています
- ITおよびGCCによる第2級ハブへの進出が、新たな住宅開発軸を切り拓く
- 「すべての人に住宅を」という目標の進展により、抑えられていた手頃な価格の住宅への需要が解放される可能性があります
- APIを活用した全国土地台帳のデジタル化により、NRIのデューデリジェンス期間を短縮できる可能性があります
- 分譲所有権およびREIT-Liteプラットフォームが、ミレニアル世代の資本をプレミアムプロジェクトに呼び込んでいます
- 市場抑制要因
- 現行のキャピタルゲイン追加課税が、短期的な設備更新を阻害しています
- 周辺部のマイクロマーケットにおける在庫過剰(グレーター・ノイダ・ウェスト、イェラハンカ)が価格上昇を抑制しています
- 熟練建設労働力がインフラのメガプロジェクトに流れているため、住宅の竣工が遅れています
- SEBIのBRSRおよびESGコンプライアンスコストが、中堅デベロッパーの利益率を圧迫しています
- 業界バリューチェーン分析
- 規制情勢
- 技術展望
- ポーターのファイブフォース分析
- 経済および市場の概況
- 不動産購入の動向―社会経済的・人口統計的分析
- 不動産セグメントにおける賃貸利回りの分析
- 不動産融資の動向
- 政府および官民パートナーシップによる手頃な価格の住宅支援に関する考察
第5章 市場規模と成長予測
- 物件タイプ別
- アパート・分譲マンション
- ヴィラおよび一戸建て住宅
- 価格帯別
- 手頃な価格帯
- ミッドマーケット
- 高級
- ビジネスモデル別
- 売上高
- レンタル
- 販売形態別
- 一次市場(新築)
- 中古住宅(既存住宅の再販)
- 地域別
- ベンガルール
- ムンバイ
- デリー首都圏(NCR)
- ハイデラバード
- プネー
- チェンナイ
- アーメダバード
- コルカタ
- インドのその他の地域
第6章 競合情勢
- 市場集中度
- 戦略的動向
- 市場シェア分析
- 企業プロファイル
- DLF Ltd
- Godrej Properties
- Prestige Estates Projects
- Brigade Enterprises
- Sobha Ltd
- Oberoi Realty
- L&T Realty
- Phoenix Mills
- Mahindra Lifespace Developers
- Puravankara Ltd
- Kolte-Patil Developers
- Sunteck Realty
- Lodha Group(Lodha Developers)
- Embassy Developments
- NBCC(India)
- Omaxe Ltd
- Ansal Properties & Infrastructure
- Bharti Realty
- Total Environment
- Casagrand Builders
第7章 市場機会と将来の展望

