


欧州のコンテナ輸送鉄道貨物市場:市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
Europe Containerized Rail Freight Transport - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)
-
 インフラ
-
 ロジスティクス/物流
,
鉄道
- 発行日
- ページ情報
- 英文 150 Pages
- 納期
- 2~3営業日
- 商品コード
- 2156919
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
目次・概要・図表を含むサンプルPDF(数ページ~数十ページ)を、担当者からEメールでお送りします。費用はかかりません。
概要
Mordor Intelligenceによると、欧州のコンテナ鉄道貨物輸送市場の規模は2025年に127億6,000万米ドルと評価され、2026年の134億1,000万米ドルから2031年には169億6,000万米ドルへと拡大し、2026年から2031年にかけてCAGR4.81%を記録すると予測されています。
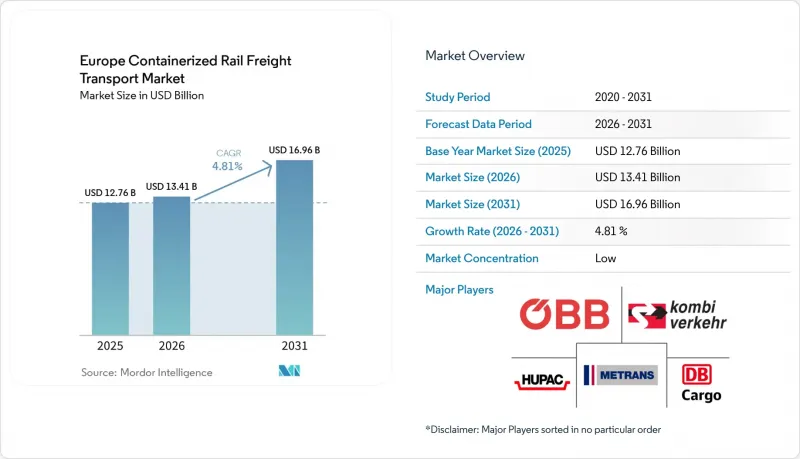
欧州の輸送政策は、長距離貨物輸送において鉄道がより大きな役割を果たすことを引き続き後押ししており、ターミナルへの投資により内陸回廊へのアクセスも改善されています。本レポートは、コンテナサイズ別(20フィート、40フィート、その他)、コンテナの種類(一般、冷蔵)、輸送フロー(国内、国際)、輸送形態(FCL、LCL)、貨物種別(FMCGおよび小売、製造および自動車、その他)、および国(ドイツ、英国、フランス、ポーランド、その他)ごとに分類されています。市場予測は金額(米ドル)ベースで提示されています。
欧州のコンテナ鉄道貨物輸送市場の動向と洞察
EUの道路から鉄道へのモーダルシフト政策
欧州連合(EU)は、2030年までに300kmを超える道路貨物輸送の30%を鉄道または水運に移行させるという目標を設定しています。この目標は2050年までに50%超に引き上げられる予定であり、これはインターモーダル輸送能力およびターミナルへのアクセスに関する長期的な計画を後押しするものです。鉄道インフラ容量に関する改訂された枠組みは、欧州全域のネットワークにおいて、容量計画を単一の枠組みの下に統合することを目的としています。これにより、混雑した路線で旅客サービスと競合するインターモーダル事業者に対する列車運行枠の割り当てが改善される可能性があります。また、欧州鉄道・インフラ企業共同体(CER)は、国境を越えるトラックの長さと積載量の制限を緩和する規則が、短距離ルートにおける意図されたモーダルシフトを弱める恐れがあると警告しています。鉄道への投資決定は資産の耐用年数が長い期間にわたって行われるため、こうした政策上の緊張関係は重要な意味を持ちます。一方で、道路交通規則は個々のルートの経済性をはるかに迅速に変化させる可能性があり、実際の結果は、一貫したインフラ資金調達、予測可能な輸送能力に関する規則、そして鉄道サービスが荷主の運営ニーズを満たせるという信頼にかかっています。
インターモーダルターミナルおよび内陸ハブの拡張
ターミナルの処理能力は、欧州のコンテナ鉄道貨物輸送市場における主要な制約要因であり続けています。なぜなら、処理能力によって、鉄道が荷主のスケジュールに対応できるかどうかが決まるからです。ユーロターミナル・スラウコフは、2025年5月に締結された1億8,000万ズウォティ(4,850万米ドル)の投資契約に基づき、処理能力を28万5,000TEUから53万TEUへと拡張し始めました。このターミナルは、ウクライナおよび中央アジアからの広軌路線と、欧州の標準軌ネットワークを結びつけています。その立地により、ポーランドは東西間のコンテナ物流および積み替え計画において、より大きな役割を果たすことになります。新しいターミナルが貨物を誘致できるのは、近隣の鉄道区間が信頼性の高い経路と適切な列車編成長を確保している場合に限られます。並行する線路の改良を伴わずに荷役設備をアップグレードする投資は、ターミナルのゲートから隣接する回廊へと混雑を移す結果となる可能性があります。そのため、アクセス線路、列車経路、クレーンの稼働状況、道路接続、保管エリアについて、調整の取れた計画が重要となります。また、増強された荷役能力を信頼性の高いエンドツーエンドの鉄道サービスに結びつけるためには、ターミナル所有者とインフラ管理者が投資スケジュールを整合させる必要があります。
ネットワークの容量制約と旅客輸送との競合
旅客サービスと貨物サービスは、欧州の多くの交通量の多い路線を共有しており、これがコンテナ向けの信頼できる輸送能力を制限しています。ドイツの中核路線で計画されている更新工事により、閉鎖期間中は利用可能な貨物運行経路が減少する可能性があります。Kombiverkehr社は、インフラの混乱を理由に2025年の輸送量と売上の減少を報告し、建設的な対話と補償を求めています。貨物事業者は、迂回が必要となった場合、ルートの延長、設備の再配置、および顧客との違約金条項に直面することになります。これらの混乱に対する、同等のコスト回収モデルは存在しません。そのため、列車の運行経路が不安定であったり迂回コストが発生したりすることで、名目上の鉄道輸送能力が存在する場合であっても、一部の路線は荷主にとって魅力が低下してしまいます。これにより、顧客は時間的制約の少ない貨物のみを鉄道で輸送し続けたり、重要な輸送量を再び道路輸送に戻したりする可能性があります。一方で、より強固な補償枠組みと、インフラ管理者および貨物事業者間のより適切な計画策定があれば、こうした不確実性を軽減し、顧客によるより持続的な利用を後押しすることになるでしょう。
セグメント分析
2025年時点で、40フィートコンテナセグメントは欧州のコンテナ鉄道貨物輸送市場シェアの54.56%を占めており、2031年までCAGR6.80%で成長すると予測されています。この地位は、一般的な海上輸送用コンテナと内陸ターミナルで使用される荷役システムとの互換性を反映しており、ハイキューブコンテナや40フィートコンテナに対応した設備は、消費財や港湾後背地の貨物輸送において特に重要です。OBBレール・カーゴ・グループが2026年に導入したウェルス~ハンブルク/ブレーマーハーフェン間の「TransFER」サービスは、20フィートから45フィートまでのコンテナに対応しています。この柔軟性により、事業者は列車の基本的な運行モデルを変更することなく、複数の貨物種別に対応することが可能となります。また、オーストリアの生産地域と北海沿岸の港湾との間の接続も支援しています。
20フィート規格は、工業用化学薬品、原材料、特定の自動車部品などの高密度貨物において依然として重要な役割を果たしています。その低い自重により、軸重制限内でより高い積載量を実現できる一方、その他のサイズには、消費財やEコマースの物流で一般的な45フィートのパレット幅のコンテナも含まれます。複数のコンテナサイズに対応できるターミナルは、顧客基盤が広くなり、特定の貨物カテゴリーへの依存度も低くなります。TEN-Tの技術的パラメータは、主要ルートにおける国際コンテナ寸法の標準化された取り扱いを支えています。このセグメントにおける欧州のコンテナ鉄道貨物輸送市場の規模は、ターミナル設備と回廊の輸送能力が共に発展するかどうかによって左右されるでしょう。
2025年、欧州のコンテナ鉄道貨物輸送市場規模のうち、汎用コンテナが82.65%を占めました。ドライ貨物は、FMCG(日用消費財)、工業製品、自動車部品に用いられる定期的なブロックトレイン運行を支えており、これらの輸送は、定常的なルート、安定した設備プール、および高いコンテナ回転率の恩恵を受けています。一般コンテナは、大手鉄道貨物事業者や港湾から内陸への輸送サービスにおける確立された運営モデルにも適合しています。その規模により、事業者は頻繁な出発を支えるベースロードを確保できます。このセグメントは、日常的なコンテナ貨物の最も幅広い範囲をカバーしているため、収益の中心であり続けています。
冷蔵コンテナは、2031年までCAGR7.94%で成長すると予測されており、最も成長の速いコンテナタイプとなります。その成長は、医薬品物流、食品安全要件、および追跡可能なコールドチェーンを求める小売業者の需要と密接に関連しています。同時に、温度に敏感な貨物には、信頼性の高い電力供給の継続性、記録に残る取り扱い、およびターミナルでの混乱の最小化が求められます。これらの要件を満たす鉄道事業者は、標準的なドライコンテナのプロセスにはあまり適さない貨物の輸送に対応することができます。このセグメントは、取り扱いおよび監視の要件があるため、一般貨物よりもTEUあたりの収益を高めることができます。また、その成長に伴い、リーファー対応ターミナルや互換性のある貨車容量に対する需要も生じています。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要とコンテナ鉄道貨物輸送の重要性
- 市場促進要因
- EUの道路から鉄道へのモーダルシフト政策
- インターモーダルターミナルおよび内陸ハブの拡大
- 産業用荷主からの脱炭素化要件
- 港湾から内陸へのコンテナ回廊の拡大
- ネットワーク障害を契機としたサービスの動的な再構成
- Eコマースおよび契約物流による鉄道輸送能力への需要
- 市場抑制要因
- ネットワーク容量の制約と旅客輸送における競合
- 国境を越えた技術的・行政的な分断
- 信頼性の低い列車運行経路と迂回コストのリスク
- 積載単位の回転率の低下と設備の不均衡
- バリューチェーンおよび流通チャネルの構造分析
- 規制情勢
- 技術および業務上の動向
- コンテナ鉄道貨物輸送ネットワークおよびインフラの分析
- 鉄道貨物輸送コストおよび価格設定の分析
- ポーターのファイブフォース分析
第5章 市場規模と成長予測
- コンテナサイズ別
- 20フィートコンテナ
- 40フィートコンテナ
- その他のコンテナサイズ
- コンテナの種類別
- 汎用コンテナ
- 冷蔵コンテナ
- 出荷動向別
- 国内
- 国際/ クロスボーダー
- 出荷形態別
- フルコンテナ積載(FCL)
- 小口混載(LCL)
- 貨物タイプ別
- FMCGおよび小売
- 製造・自動車
- 医療・医薬品
- 電子・電気機器
- 工業用化学品および原材料
- その他
- 国別
- 英国
- ドイツ
- フランス
- スペイン
- イタリア
- ベルギー
- オランダ
- ポーランド
- 北欧諸国(デンマーク、フィンランド、アイスランド、ノルウェー、スウェーデン)
- その他の欧州諸国
第6章 競合情勢
- 市場集中度
- 戦略的動向
- 市場シェア分析
- 企業プロファイル
- DB Cargo AG
- OBB Rail Cargo Group
- METRANS a.s.
- Hupac Intermodal SA
- Kombiverkehr GmbH & Co KG
- Freightliner Ltd.(CMA CGM Group)
- FS Logistix SpA
- SNCF Group/Rail Logistics Europe
- SBB Cargo International AG
- Lineas NV/SA
- PKP CARGO SA
- Green Cargo AB
- PCC Intermodal SA
- BLS Cargo AG
- MEDWAY-Transportes e Logistica, SA
- Europorte(Getlink Group)
- GTS Rail SpA
- CargoNet AS
- CFL intermodal SA
- LTE-group
- Hector Rail AB
- CTL Logistics Sp. z o.o.
第7章 市場機会と将来の展望
第8章 付録



