


スープ:市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
Soup - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 120 Pages
- 納期
- 2~3営業日
- 商品コード
- 2120639
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
概要
Mordor Intelligenceによると、スープ市場の規模は2025年に177億米ドルと評価され、2026年の179億9,000万米ドルから2031年までに195億7,000万米ドルに達すると推定されており、予測期間(2026年から2031年)におけるCAGRは1.69%となる見込みです。
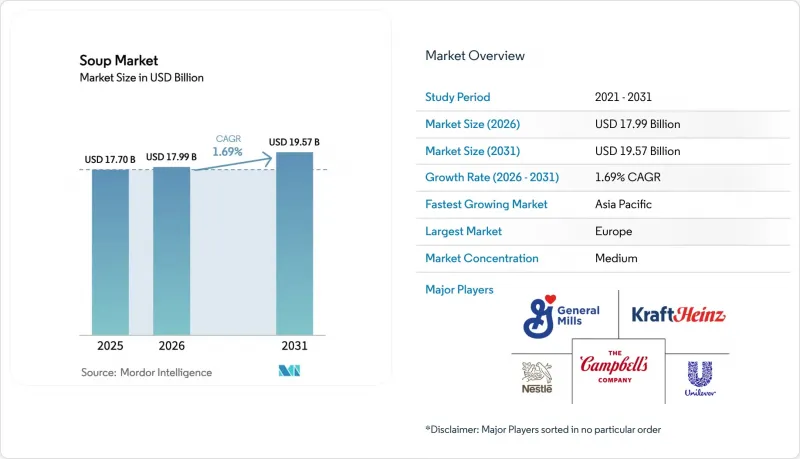
本レポートは、製品タイプ別(乾燥スープ、常温保存可能スープなど)、カテゴリー別(ベジタリアンスープ、非ベジタリアンスープ)、包装形態別(缶詰、パウチなど)、流通チャネル別(スーパーマーケット/ハイパーマーケット、コンビニエンスストアなど)、および地域別(北米、欧州、アジア太平洋、南米など)に分類されています。市場予測は金額(米ドル)ベースで提示されています。
世界のスープ市場の動向と洞察
ヴィーガンおよび植物由来のスープの人気の高まり
フレキシタリアン食が沿岸部の大都市圏から一般の食料品売り場へと広がりを見せる中、植物由来のスープが注目を集めています。グッド・フード・インスティテュート(Good Food Institute)によると、2024年の米国における植物由来食品の小売売上高は81億米ドルに達し、その中でもスープやブイヨンは、動物性原料を使用せずに完全なアミノ酸プロファイルを提供するエンドウ豆、レンズ豆、ひよこ豆をベースとした製品に牽引され、急成長しているサブカテゴリーとして台頭しています。この動向は、食の嗜好の変化だけでなく、サプライチェーンにおける実用的な観点も反映しています。豆類は家畜に比べて水や肥料をあまり必要としないため、メーカーが原材料価格の変動リスクを軽減するのに役立っているからです。2024年、FDA(米国食品医薬品局)のガイダンスにより、植物由来製品の表示基準が明確化され、訴訟リスクが低減されるとともに、店頭での情報伝達がより明確になりました。欧州の小売業者は、「Veganuary」やその他のキャンペーン期間中、専用エンドキャップディスプレイを設置してヴィーガン製品の普及を支援しており、試供品購入をリピート購入へと転換させています。戦略的な観点からは、味覚の最適化、うま味の深みと口当たりを向上させることを優先するブランドは、健康効果の主張のみに依存するブランドを上回る成果を上げると見込まれます。これは、味が依然として主流への受け入れにおける最大の障壁となっているためです。
製品の革新と多様性
味の多様化や形態の試行錯誤が購買の決め手を変えつつあり、タイのトムヤム、インドのダル、メキシコのポゾレといったエスニック料理が、外食産業から小売店の棚へと移行しています。ユニリーバの「クノール(Knorr)」ブランドは2025年、「グローバル・フレーバーズ(Global Flavors)」シリーズを発売しました。このシリーズは、バンコク、ムンバイ、メキシコシティの料理学校と共同開発した地域特有のレシピを特徴とし、多文化世帯や新しい味に課題する消費者をターゲットとしています。このイノベーションは味にとどまらず、食感や調理の利便性にも及んでいます。1人分の電子レンジ対応パウチや、冷たくして飲める形態の商品は、コンロを利用できない通勤者やオフィスワーカーの間で支持を集めています。キャンベル・スープ社の「ウェル・イエス!」シリーズは、野菜の具材がはっきりと見えることや人工添加物不使用を強調しており、2024年には2桁の成長を記録しました。これは、透明性と原材料の品質の高さがプレミアム価格の確立につながることを示しています。その背景には二極化の傾向があります。大衆市場向けの企業は、お得なセット商品やプロモーション価格を通じて販売量を維持しようとしている一方、プレミアム市場に参入した企業は、限定版の発売やシェフとのコラボレーションを通じて利益率を高めています。これらはソーシャルメディア上で話題を呼び、試食・購入を促進しています。
新鮮な食材や手作りの食事への消費者の嗜好
経済情勢が不透明な時期には、消費者は生鮮食品をますます好むようになり、加工食品に比べ、手作りの食事の方が健康的かつ経済的であると認識するようになります。このような消費者の嗜好の変化により、スープメーカーには「利便性」を超えた価値提案を再定義する課題があります。競争力を維持するためには、メーカーは栄養密度を高め、原材料の透明性を確保することで、消費者の期待に応える革新を図らなければなりません。消費者行動に関する調査によると、伝統的な調理法に親しんでいることは、懐かしさや健康上のメリットといった、より繊細な動機付けにつながることが明らかになっています。これは、加工スープでは再現が難しいものです。こうした課題に対処するため、企業は自社製品が新鮮な代替品と同等の栄養価を持つことを強調するマーケティング戦略に投資する必要があります。同時に、特に景気低迷期においては、価格に敏感な消費者にアピールするため、コスト面での優位性を維持しなければなりません。これらの要素のバランスを取ることで、メーカーは生鮮食品への嗜好が高まりつつある市場において、より有利な立場を築くことができるでしょう。
セグメント分析
2025年時点で、常温保存可能なスープは市場の44.76%を占めていました。これは、その長い保存期間、効率的な常温流通、そして消費者のパントリーに常備する習慣が定着していることが要因です。しかし、小売業者が冷蔵コーナーを拡大し、消費者が「新鮮さに近い」利便性をますます求めるようになるにつれ、冷蔵スープは最も急成長しているセグメントとなっており、2031年までCAGR1.88%で拡大しています。冷蔵スープは、感覚的な利点、鮮やかな野菜の色、シャキシャキとした食感、レトルト殺菌の影響を受けにくい風味といった特徴を備えており、常温保存可能な同等の製品に比べて20~30%の価格プレミアムを設定することが可能です。英国のスーパーマーケットで販売されているTideford Organic社の冷蔵スープシリーズは、2024年に前年比25%の成長を達成しており、原材料リストが簡素で、新鮮さを強調している点がその要因となっています。冷凍スープは販売量は少ないもの、外食産業向けのバルクパックやミールキット用途に対応しており、栄養価を損なうことなく長期保存が可能です。対照的に、新興市場で従来主流だった乾燥スープミックスは、可処分所得の増加に伴い、即食タイプへの切り替えが進むことで、厳しい状況に直面しています。
戦略的な意味合いとしては、コールドチェーンの能力と地域ごとの生産拠点を有するメーカーは、冷蔵製品の革新を通じて利益率を拡大できる一方で、一元化された常温保存可能な生産に依存しているメーカーは、販売量の減少リスクに直面することになります。キャンベル・スープ社が2025年に米国北東部で発売した「フレッシュ・スターツ(Fresh Starts)」冷蔵ラインは、地元産の野菜を使用し、賞味期限が14日間という特徴を持ち、こうした「新鮮さ」を重視したポジショニングへのシフトを象徴しています。規制への準拠も形態の選択に影響を与えています。FDAの冷蔵食品の安全ガイドラインでは、継続的な温度監視が義務付けられており、これは小規模なブランドにとっては参入障壁となりますが、堅実で信頼性の高いサプライチェーンを持つ地域密着型の専門メーカーにとっては機会を生み出しています。
2025年には、ベジタリアンスープが市場の53.59%を占め、2031年までCAGR2.06%で成長すると予測されています。これは、フレキシタリアン食が主流となり、植物由来の食生活がニッチなセグメントを超えて拡大するにつれ、非ベジタリアン向け製品を上回る成長率となる見込みです。この成長には、環境意識、動物福祉への懸念、健康増進、そして肉ベースのスープに匹敵する味と食感を可能にした植物性タンパク質技術の進歩など、複数の要因が相まって表れています。鶏肉、牛肉、魚介類をベースとした非ベジタリアンスープは、特に高齢の消費者や寒冷地において、栄養価が高くタンパク質が豊富な食事が文化的規範と合致しているため、依然として熱心な支持者を維持しています。しかし、これらの製品は、家禽や牛肉の価格高騰に加え、工場式畜産の実態に対する批判の高まりという課題に直面しています。動物性原料を一切使用せず、USDAオーガニック認証を取得したエイミーズ・キッチンのオーガニック・ベジタリアンスープシリーズは、2024年にホールフーズやスプラウツでの棚スペースを拡大し、「クリーンラベル」を掲げたベジタリアン製品のポジショニングがプレミアム価格を実現できることを示しました。
非ベジタリアンスープブランドにとっての戦略的課題は、牧草飼育の牛肉、放し飼いの鶏肉、あるいは持続可能な方法で調達された魚介類といった高品質なタンパク源を通じて差別化を図り、高価格設定を正当化するとともに、意識の高い肉食愛好家にアピールすることにあります。「ケトル&ファイア(Kettle &Fire)」の骨スープは、従来のスープというよりもコラーゲンが豊富な健康製品として販売されており、タンパク質密度と腸内環境の健康を重視するケトダイエットやパレオダイエットの消費者をターゲットにすることで、2024年に40%の売上成長を達成しました。カテゴリー全体の動向を見ると、各セグメント間の境界線がますます曖昧になってきています。ベジタリアンスープは、単に「肉を使用していない」というだけでなく、食物繊維、抗酸化物質、満腹感といった機能的なメリットを売りにして販売されているのに対し、非ベジタリアンスープは、コモディティ化を防ぐため、原料の産地や栄養密度を強調しています。
地域別分析
2025年、欧州は世界のスープ市場の36.42%を占め、依然として最大の地域セグメントであり続けました。これは、ドイツ、英国、フランス、イタリアにおいて、スープが時折の便利な選択肢というよりも、日常の食事の一部として深く根付いた伝統があるためです。ドイツではボリュームのあるレンズ豆やジャガイモを使ったスープが好まれ、英国ではトマトや鶏肉をベースにしたスープが好まれ、フランスではビスクやコンソメが重視されており、こうした多様な味わいのバリエーションが、地域ごとの強いブランドへの忠誠心を支えています。しかし、プライベートブランドの浸透が進むにつれ、これらの成熟市場における成長は鈍化しています。2024年には、アルディやリドルなどのディスカウントチェーンがドイツのスープ売上高の45%を占め、ブランド製品の利益率を圧迫するとともに、プレミアム、オーガニック、チルド製品といった形態へのイノベーションを促進しています。添加物やアレルゲン表示に関するEFSA(欧州食品安全機関)のガイドラインを含むEUの食品安全規制は、コンプライアンスコストを増加させる一方で、参入障壁としても機能し、確立されたブランドを低コストの輸入品から守っています。
アジア太平洋地域は最も急速に成長しており、2031年までCAGR3.14%で拡大が見込まれています。その原動力となっているのは、都市化、可処分所得の増加、そして従来は家庭で調理したスープが主流だった市場における、パッケージ化された食事ソリューションの普及拡大です。中国では、第1級および第2級都市の若い消費者が、伝統的な調理法よりも利便性を優先しているため、ティンイーやユニ・プレジデントといったブランドが、辛味や痺れるような味わいを特徴とした製品で市場シェアを獲得しています。インドのスープ市場は急速に台頭しており、ネスレ・マギーは2024年にスープミックスの分野へ進出、ブランド力と流通ネットワークを活用しています。日本では高齢化が進むにつれ、味噌スープやコラーゲン入りスープなど、栄養価が高く摂取しやすい形態への需要が高まっています。一方、オーストラリアの多文化的な消費者は、エスニックな風味やプレミアムなオーガニック製品を好んでいます。
北米、南米、中東・アフリカ(MEA)が合わせて残りの市場シェアを占めており、北米では冷蔵製品や骨スープの革新により着実に成長している一方、南米およびMEAでは価格への敏感さから、ドライミックスや常温保存可能な手頃な価格の製品が好まれています。南アフリカやナイジェリアの都市部では、コールドチェーンや小売インフラが整備されるにつれてビジネスチャンスが生まれています。しかし、農村部への浸透については、手頃な価格や伝統的な消費習慣によって依然として制約を受けています。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- ヴィーガンおよび植物由来のスープの人気の高まり
- 製品の革新と品揃え
- 持続可能で環境に優しいパッケージング
- 季節による需要の変動
- ソーシャルメディアとインフルエンサーの影響
- 手軽で簡単な食事ソリューションへの需要
- 市場抑制要因
- 新鮮な食品や手作りの代替品に対する消費者の嗜好
- 健康面に関する否定的な認識
- 生産効率に関する課題
- サプライチェーンの混乱
- 消費者行動分析
- 規制展望
- ポーターのファイブフォース分析
第5章 市場規模と成長予測
- 製品タイプ別
- 乾燥スープ
- 常温保存可能なスープ
- チルドスープ
- 冷凍スープ
- カテゴリー別
- ベジタリアンスープ
- 肉入りスープ
- 包装形態別
- 缶詰
- パウチ
- その他の包装形態
- 流通チャネル別
- スーパーマーケット・ハイパーマーケット
- コンビニエンスストア・グローサリー
- オンラインリテールストア
- その他の流通チャネル
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- その他の北米諸国
- 欧州
- ドイツ
- 英国
- イタリア
- フランス
- スペイン
- オランダ
- ポーランド
- ベルギー
- スウェーデン
- その他の欧州諸国
- アジア太平洋
- 中国
- インド
- 日本
- オーストラリア
- インドネシア
- 韓国
- タイ
- シンガポール
- その他のアジア太平洋諸国
- 南米
- ブラジル
- アルゼンチン
- コロンビア
- チリ
- ペルー
- その他の南米諸国
- 中東・アフリカ
- 南アフリカ
- サウジアラビア
- アラブ首長国連邦
- ナイジェリア
- エジプト
- モロッコ
- トルコ
- その他の中東・アフリカ諸国
- 北米
第6章 競合情勢
- 市場集中度
- 戦略的動向
- 市場シェア分析
- 企業プロファイル
- The Campbell Soup Company
- Unilever PLC
- Nestle S.A.
- The Kraft Heinz Company
- Premier Foods Group Limited
- Ottogi Co., Ltd.
- General Mills Inc.
- Conagra Brands Inc.
- B&G Foods, Inc.
- Ajinomoto Co., Inc.
- The Hain Celestial Group, Inc.
- Hormel Foods Corporation
- Kettle & Fire Inc.
- Amy's Kitchen Inc.
- Bonduelle S.A.
- Toyo Suisan Kaisha, Ltd.(Maruchan)
- Tideford Organic Foods Limited
- Upton's Naturals Co.
- Dr. McDougall's Right Foods
- WA Baxter and Sons(Holdings)Limited
第7章 市場機会と将来の展望
- 発行日
- 発行
- Mordor Intelligence
- ページ情報
- 英文 120 Pages
- 納期
- 2~3営業日


