


北米のスープ:市場シェア分析、産業動向・統計データ、成長予測(2026年~2031年)
North America Soup - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 125 Pages
- 納期
- 2~3営業日
- 商品コード
- 2121565
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
概要
Mordor Intelligenceによると、北米のスープの市場規模は、2025年の69億6,000万米ドル、2026年の71億2,000万米ドルから、2031年までに86億8,000万米ドルへと拡大すると予測されており、2026年から2031年までの年間平均成長率(CAGR)は4.04%となる見込みです。
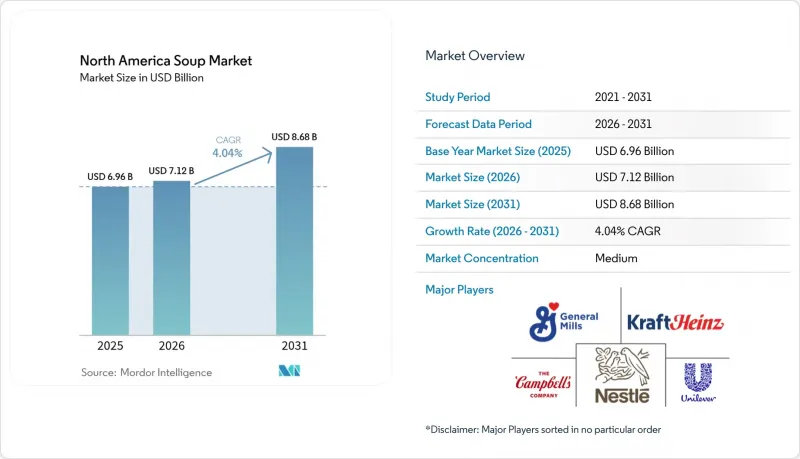
当レポートは、製品種類(乾燥スープ、常温保存スープ、冷蔵スープ、冷凍スープ、その他)、カテゴリー(ベジタリアンスープ、非ベジタリアンスープ)、包装の種類(缶、パウチ、その他)、流通チャネル(オントレード、オフトレード)、および地域(北米、欧州、アジア太平洋、その他)ごとに分類されています。市場予測は、金額(米ドル)および数量(単位)で提示されています。
北米のスープ市場の動向と洞察
便利な1人前サイズの食事オプションに対する需要の高まり
時間のない消費者が分量の管理と利便性を重視するようになったため、1人分のスープ形式が、複数人分の缶詰から市場シェアを奪っています。2024年、キャンベル・スープ・カンパニーは「チャンキー」シリーズ向けに電子レンジ対応のボウル型商品を発売し、調理時間を90秒未満に短縮しました。この製品は、本格的なキッチンを利用できないことが多いオフィスワーカーやカレッジ学生をターゲットとしています。2025年までに、小売業者は、単位当たりの利益率の上昇と値引きリスクの低減を背景に、2023年と比較して1人前用SKU(在庫管理単位)の棚スペースを拡大すると予想されます。この変化により、ブランドはプレミアム価格設定の可能性も模索できるようになります。1人前用パウチ製品は、ファミリーサイズの缶詰1食あたりのコストと比較して、小売価格がより高めに設定されています。消費者は、1人前用製品を単なる代替品ではなく、独自の利便性を持つカテゴリーとして捉えているため、こうした高価格に対する抵抗感が薄れています。この動向は、コンビニエンスストアや空港内の小売店において特に顕著です。これらの場所では、スープの売上において衝動買いが大きな割合を占めており、価格への敏感さよりも消費の速さが優先されるためです。
RTE(Ready-To-Eat)スープ・冷凍スープの品揃えの拡大
冷凍スープは、常温保存品と冷蔵品の間の「中間的な位置づけ」としてますます注目されており、保存料を使用せずに長期保存が可能でありながら、新鮮な味わいを維持しています。Conagra Brands社の「2026年冷凍食品の未来」レポートによると、冷凍スープを冷蔵品と同等の栄養価を持つと認識する消費者が増加しています。この変化は、野菜の食感や色を良好に保つ急速冷凍技術の進歩によるものです。小売業者は毎年、冷凍スープの棚面積を拡大しており、食事の計画を立てる買い物客を惹きつけるため、これらの商品を冷凍メインディッシュの近くに戦略的に配置しています。RTE冷蔵スープのカテゴリーでは、2024年に冷蔵商品として発売されたキャンベル社の「チャンキー・チリ・ウィズ・ビーンズ」のような製品が、「クリーンラベル」を謳い、原材料リストを簡素化しています。こうした特徴により、冷蔵スープは缶詰の代替品よりも高い価格設定が可能となっており、長期保存性よりも「新鮮さ」を重視する健康志向の消費者にアピールしています。冷凍スープと冷蔵スープのセグメントを合わせると、今後数年間でスープ総販売量の大きな割合を占める見込みです。この成長は、コールドチェーンインフラの改善や、競争力のある価格設定を行うプライベートブランド(PB)の参入によって支えられています。
超加工食品や缶詰食品に対する消費者の懸念
米国における総カロリー摂取量の55%を、超加工食品の摂取が占めています。しかし、代謝性疾患との関連性に対する認識の高まりにより、消費者の嗜好は最小限の加工しか施されていない代替品へと向かっています[2]。従来、常備食品として親しまれてきた缶詰スープも、現在では若い消費者層から「超加工食品」に分類されることが多くなっています。この分類は、12歳未満の子供がいる世帯における購入意向の低下と関連しています。国際食品情報評議会(IFIC)の2025年調査によると、「加工食品」と表示された製品を積極的に避ける米国の消費者の割合が増加しており、2023年と比較して大幅な上昇が見られます。この動向は、保存料や調味料に依存している従来の缶スープの形態にとって課題となっています[3]。これに対応するため、各ブランドはパッケージ前面のラベルで「人工添加物不使用」や「素材が分かりやすい」点を強調することに注力しています。しかし、長年にわたる消費者の認識を変えるには、多大なマーケティング活動と製品の配合見直しが必要であり、多くの地域企業にとっては財政的な課題となっています。この変化はプレミアム化を促進しており、消費者は、たとえ原材料の機能性が類似していても、冷蔵スープやオーガニックスープを「加工度が低い」と認識し、より高い価格を支払うことを厭わない傾向にあります。
セグメント分析
キャンベル・スープ社が2024年に冷蔵タイプの「チャンキー・チリ・ウィズ・ビーンズ」を発売する計画であることは、冷蔵スープカテゴリーへの戦略的注力を浮き彫りにしています。このセグメントは、2025年の市場総量のわずか8%から10%を占めるに過ぎないもの、2031年までCAGR4.31%で成長すると予測されています。2025年には市場シェアの47.12%を占めると予想される常温保存可能なスープは、依然として主要なカテゴリーです。その人気は、コストパフォーマンスと常備食品としての利便性を重視する老舗ブランドやプライベートブランド製品によって支えられています。しかし、消費者がより新鮮で加工度の低いと認識される形態を好む傾向が強まっているため、このセグメントの成長は鈍化しています。
インスタントラーメンや粉末タイプを含む乾燥スープは、市場の大きな割合を占めており、着実に成長しています。この成長は、1食分パッケージの革新や、特に若い消費者の間で高まるラーメンやフォーなどのエスニック風味への需要によって後押しされています。一方、冷凍スープは、急速冷凍技術の進歩に支えられ、顕著なCAGRで拡大しています。こうした技術的進歩により、保存料を使用することなく、野菜の食感や色合いを向上させつつ、賞味期限を延長することが可能になっています。缶詰製品に比べて高価格帯に位置づけられる冷蔵スープは、機能的な違いがごくわずかであっても、冷蔵保存が「加工度が低く、原材料の品質が高い」という消費者の認識に支えられています。小売業者はこの動向に対応し、スープの冷蔵陳列スペースを前年比で大幅に拡大しています。これらの製品は、食事の計画を立てる買い物客にアピールするため、生鮮サラダやデリのメインディッシュの近くに戦略的に配置されています。
2025年には、ベジタリアンスープが市場シェアの65.88%を占めると予測されています。これは、旨味と高タンパク質を兼ね備えた鶏肉、牛肉、豚肉ベースのスープに対する消費者の強い嗜好に後押しされたものです。一方、ベジタリアンスープは、フレキシタリアン食の人気の高まりを背景に、2031年までの年間平均成長率(CAGR)で成長すると見込まれています。クラフト・ハインツ社が2025年初頭にオートミルクベースのクリームスープを発売したことは、乳製品不使用および植物由来の製品への戦略的な注力を浮き彫りにしています。これらの製品は20%から25%の価格プレミアムが見込まれており、乳糖不耐症の方や環境意識の高い消費者にアピールすると予想されます。動物性由来の栄養を求める消費者は、カロリーあたりのタンパク質含有量が高いジャーキー、プロテインバー、RTEチキンボウルなどの代替食品にますます注目しています。一方、ベジタリアンスープは、従来の野菜スープの枠を超えた原材料の革新の恩恵を受けています。その例としては、レンズ豆をベースにしたビスク、キノコを主原料とした種類、ひよこ豆でとろみをつけたスープなどが挙げられ、これらは1食あたり6%から8%の植物性タンパク質を供給します。
小売業者は、ベジタリアンスープへの需要の高まりに応えるべく、商品ラインナップの拡充を進めています。例えば、Natural Grocers社は2025年1月、ベジタリアン向けSKU(在庫管理単位)に重点を置き、オーガニックスープの品揃えを22%拡大しました。この拡大は、消費者の関心が持続することへの確信と、これらの商品にプレミアムな棚スペースを割り当てる意欲を反映しています。ベジタリアンスープへの需要拡大は、健康上のメリットや環境の持続可能性に対する消費者の意識の高まりにも後押しされており、小売業者は品揃えやマーケティング戦略においてこれらの商品を優先するようになっています。
その他の特典:
- Excel形式の市場予測(ME)シート
- 3ヶ月間のアナリストサポート
よくあるご質問
目次
第1章 イントロダクション
- 分析の前提条件と市場の定義
- 分析範囲
第2章 分析手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- 手軽な一人分用食事の需要の高まり
- RTEスープ・冷凍スープの品揃えの拡大
- 植物由来および乳製品不使用のスープの導入が増加しています
- 健康意識の高まりにより、低ナトリウム・オーガニックスープの需要が拡大しています
- パウチやカートンなど、常温保存可能な包装技術の進歩
- クリーンラベルや「シンプルに作られた」という動向に沿ったスープへの嗜好の高まり
- 市場抑制要因
- 超加工食品や缶詰食品に対する消費者の懸念
- 従来の缶詰スープに含まれるナトリウム濃度の高さ
- スナック菓子や冷蔵メインディッシュとの棚スペースの競合
- 缶詰・パッケージ入りスープに関連する食品安全およびリコールリスク
- バリューチェーン分析
- 規制情勢
- ポーターのファイブフォース分析
第5章 市場規模・成長率の予測
- 製品種類別
- 乾燥スープ
- 常温保存スープ
- 冷蔵スープ
- 冷凍スープ
- カテゴリー別
- ベジタリアン(肉無し)スープ
- 非ベジタリアン(肉入り)スープ
- 包装の種類別
- 缶
- パウチ
- カートン
- その他
- 流通チャネル別
- オントレード
- オフトレード
- スーパーマーケット・ハイパーマーケット
- コンビニ/食料品店
- オンラインリテールストア
- その他の流通チャネル
- 地域別
- 米国
- カナダ
- メキシコ
- その他の北米諸国
第6章 競合情勢
- 市場集中度
- 戦略的動向
- 市場ランキング分析
- 企業プロファイル
- The Campbell's Company
- General Mills Inc.
- Kraft Heinz Company
- Nestle SA
- Unilever PLC
- B&G Foods, Inc.
- Conagra Brands Inc.
- Amy's Kitchen
- The Hain Celestial Group, Inc.
- Baxters Food Group Ltd.
- Blount Fine Foods
- Del Monte Foods Corporation Inc.
- Kettle & Fire Inc.
- Nissin Foods
- Uptons Naturals
- Ottogi Corporation
- Bes'Dam Soup
- Aylmer soups
- Mitchell's Soup Co.
- Evolution Fresh
第7章 市場機会と将来の展望
- 発行日
- 発行
- Mordor Intelligence
- ページ情報
- 英文 125 Pages
- 納期
- 2~3営業日


