


アジア太平洋地域の自動車用LED照明:市場シェア分析、産業動向・統計、成長予測(2025年~2030年)
Asia Pacific Automotive LED Lighting - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2025 - 2030)


- 発行日
- ページ情報
- 英文 215 Pages
- 納期
- 2~3営業日
- 商品コード
- 1683932
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
概要
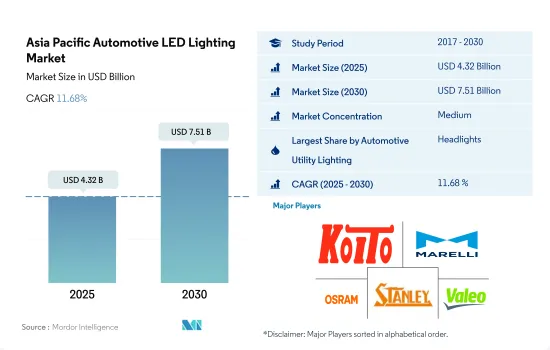
アジア太平洋の自動車用LED照明市場規模は2025年に43億2,000万米ドルと推定され、2030年には75億1,000万米ドルに達すると予測され、予測期間中(2025-2030年)のCAGRは11.68%で成長する見込みです。
アジア太平洋地域で事故削減を目的とした自動車用LED照明の技術革新が進み、市場需要を牽引
- 金額シェアでは、2022年にヘッドライトが市場の大半を占め、次いでその他と方向指示灯が続きます。予測期間中、方向指示器と停止灯の市場シェアはほぼ同じで、ヘッドライトの変動は小さいと予想されます。中国は自動車部品製造の主要国であり、予測期間中もその優位性を維持すると予想されます。
- 数量シェアでは、2022年には方向指示灯が大半を占め、次いでヘッドライト、その他となっています。これらのライトの市場シェアは変動が少なく、今後も変わらないと予想されます。Tata、Hyundai、SAIC、Geelyは、LEDプロジェクターライトを今後の自動車に搭載する数少ない主要企業です。事故率の上昇に伴い、LEDフォグランプはより普及すると予想されます。中国、インド、日本などの国々は、LEDランプを自動車に採用することで事故率を下げています。例えば、2017年には合計4,64,910件の交通事故が発生したが、2021年には4,12,432件まで減少しました。このように、車両にLEDランプを使用することで、各国の交通事故による死傷者数を減らすことが期待されます。
- さらに、LEDは自動車の外観を向上させる革新的な照明コンセプトの開発にも貢献しています。各企業は協力して、自動車産業向けの技術的なLED製品を開発しています。例えば、2022年9月、amsオスラムとTactoTekは、前衛的なOSIRE E5515サイドビューRGB LEDを搭載したデモンストレーターの開発における協業を発表しました。車室内に簡単に組み込むことができ、よりコンパクトなデザインになります。自動車用LED照明に対するこのような技術革新と将来の投資は、予測期間中に市場を牽引すると予想されます。
韓国、中国、インド、その他アジア太平洋の主要国におけるEVの成長がLED照明の売上を押し上げると思われます。
- 金額シェアでは、2022年のアジア太平洋自動車用LED照明市場で中国が大半のシェアを占め、日本、インドがこれに続きます。中国の市場シェアは、製造業セクターの成長と国全体の自動車産業における技術革新の増加により、2030年には増加すると予想されます。インドの市場シェアも、国内の自動車企業の大半がEVに投資しており、EVの成長を支援する政府のイニシアチブも高まっていることから、拡大が見込まれます。
- 台数シェアでは、中国が2022年の市場シェアの大半を占め、インド、日本、その他アジア太平洋地域が続きます。韓国は数量シェアで最も低く、予測期間を通じて少数派にとどまると予想されます。中国は世界のその他の地域の輸出入ハブであり、主要な半導体製造業が立地しています。2019年、中国は2,600万台以上の自動車を生産し、その大半は各国に輸出されました。
- 韓国では、2022年の販売台数は2021年に比べて減少しました。これは地政学的問題により中国とロシアでの販売が弱まったためです。しかし、同国ではEVを推進する政府子会社が増加しており、EV自動車産業は今後数年で成長すると予想されます。
- 2021年の電気自動車販売台数の増加は主に中国が牽引し、成長の半分を占めました。このように、EV全体の成長は、LED技術革新の高まりと物流部門の成長とともに、自動車産業におけるLED全体の成長を世界的に高めると予想されます。
アジア太平洋自動車用LED照明市場動向
より多くの電気自動車を販売するためのEVインセンティブの増加がLED市場の成長を牽引
- アジア太平洋地域の自動車総生産台数は、2022年には1億429万台であり、2023年には1億965万台に達すると予測されています。COVID-19の流行はアジア太平洋の自動車市場に大きな影響を与えました。例えば、2019年3月と比較して、ニュージーランドの自動車・商用車販売台数は37%減少しました。2020年3月23日には、ホンダやインダス・モーターといった自動車メーカーがパキスタンでの生産を停止しました。残りのアジア太平洋諸国も同様の状況に陥りました。その結果、COVID-19パンデミックの間、自動車産業におけるLEDの需要は全体的に減少しました。
- TATA Motors、Mahindra &Mahindra、SAIC Motor、吉利汽車、長城汽車、奇瑞汽車、トヨタなどがこの地域の主要自動車メーカーです。これらの企業はすべて、EVの生産に力を入れるようになっています。アジア太平洋では、自動車の技術革新が急速に進んでおり、2022年には中国だけで世界のEV販売台数の約65%を占めると予想されています。LEDはその効率性から、EVでの使用が増えると予測されています。例えば、EVにLEDを搭載すると、バッテリーの消費電流が減少するため、1回の充電で航続距離が6マイルも延びる可能性があります。
- 電気自動車(EV)は、内燃エンジンの代わりに電気モーターを搭載した自動車であり、LEDカーライトと互換性があります。環境へのメリット、ランニングコストの低減、技術の進歩により、EVはこの地域で成長しています。LEDカーライトは最大10,000時間使用できるため、環境への影響を軽減できます。自動車産業におけるLEDライトの数多くの利点により、LEDの需要と成長は予想される期間で増加すると思われます。
バッテリー交換ステーション、バッテリーリサイクルサービス店舗、EV補助金の急成長がLED市場を牽引
- アジア太平洋地域最大の自動車市場である中国は、高性能EVの地域最大の市場でもあり、次いで日本です。アジア太平洋地域の排ガス規制とハイブリッド車・電気自動車への補助金が、電気自動車・ハイブリッド車市場全体のかなりのシェアを獲得するのに役立ちました。中国には、2022年末時点でEV充電ステーションが約160万カ所、充電ポイントが521万カ所(2022年に建設された259万カ所以上を含む)あります。中国は10年以上にわたり、消費者への手厚いインセンティブと自動車メーカーへの補助金でEV産業を推進してきました。例えば、EV購入者は一時期約6万人民元の割引を受けていたが、2022年に終了しました。
- 2022年現在、日本には28,546カ所の充電ステーションがあります。2022年度に日本で販売された輸入電気自動車の台数は、前年比65%増の1万6,464台と過去最高を記録しました。日本で新たに販売された乗用車は361万台で、2022年度中に約7万7,000台がEVでした。インドでは2023年3月までに6586カ所の公共充電ステーション(PCS)が稼働しています。さらに政府は、FAME-II、PLI SCHEME、バッテリースイッチング政策、EV減税などの資本補助金を提供することで、EV充電ステーションの設置を促進しています。2019年4月には、50万台のE-3輪車、7,000台のE-バス、5万5,000台のE-乗用車、100万台のE-2輪車を支援するため、10,000カロールインドルピー(12億米ドル)の予算でFAME II計画が導入されました。その目的は、インドにおける電気自動車の普及を促進することでした。この計画は2022年に終了する予定でした。このように、上記の事例は、発展途上国全体のEV需要の高まりによる新しい発電所の開発と生産につながり、自動車用LEDの需要を押し上げます。
アジア太平洋自動車用LED照明産業概要
アジア太平洋の自動車用LED照明市場は適度に統合されており、上位5社で56.82%を占めています。この市場の主要企業は以下の通りです。KOITO MANUFACTURING, Marelli Holdings, OSRAM GmbH., Stanley Electric and Valeo(sorted alphabetically).
その他の特典
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストサポート
目次
第1章 エグゼクティブサマリーと主な調査結果
第2章 レポートのオファー
第3章 イントロダクション
- 調査の前提条件と市場定義
- 調査範囲
- 調査手法
第4章 主要産業動向
- 自動車生産台数
- 人口
- 一人当たり所得
- 自動車ローン金利
- 充電ステーション数
- 自動車保有台数
- LED総輸入数
- 世帯数
- 道路ネットワーク
- 普及率
- 規制の枠組み
- 中国
- インド
- 日本
- 韓国
- バリューチェーンと流通チャネル分析
第5章 市場セグメンテーション
- 自動車用ユーティリティ照明
- デイタイム・ランニング・ライト(DRL)
- 方向指示灯
- ヘッドライト
- リバースライト
- ストップライト
- テールライト
- その他
- 自動車用照明
- 2輪車
- 商用車
- 乗用車
- 国名
- 中国
- インド
- 日本
- 韓国
- その他アジア太平洋地域
第6章 競合情勢
- 主要な戦略動向
- 市場シェア分析
- 企業情勢
- 企業プロファイル(世界レベルの概要、市場レベルの概要、主要な事業セグメント、財務、従業員数、主要情報、市場ランク、市場シェア、製品・サービス、最近の動向分析を含む)
- GRUPO ANTOLIN IRAUSA, S.A.
- HELLA GmbH & Co. KGaA(FORVIA)
- Hyundai Mobis
- KOITO MANUFACTURING CO., LTD.
- Marelli Holdings Co., Ltd.
- Nichia Corporation
- OSRAM GmbH.
- Stanley Electric Co., Ltd.
- Uno Minda Limited
- Valeo
第7章 CEOへの主な戦略的質問
第8章 付録
- 世界の概要
- 概要
- ファイブフォース分析フレームワーク
- 世界のバリューチェーン分析
- 市場力学(DROs)
- 情報源と参考文献
- 図表一覧
- 主要洞察
- データパック
- 用語集
アジア太平洋地域の自動車用LED照明:市場シェア分析、産業動向・統計、成長予測(2025年~2030年)
- 発行日
- 発行
- Mordor Intelligence
- ページ情報
- 英文 215 Pages
- 納期
- 2~3営業日


