


3D TSVと2.5D-市場シェア分析、産業動向と統計、成長予測(2025年~2030年)
3D TSV And 2.5D - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2025 - 2030)


- 発行日
- ページ情報
- 英文 118 Pages
- 納期
- 2~3営業日
- 商品コード
- 1651039
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
概要
3D TSVと2.5D市場規模は、2025年に599億2,000万米ドルと推定され、予測期間(2025~2030年)のCAGRは30.1%で、2030年には2,233億5,000万米ドルに達すると予測されます。
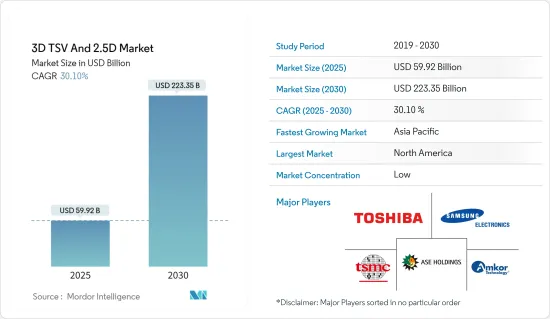
半導体産業におけるパッケージングは、継続的な変貌を遂げています。半導体用途の成長に伴い、CMOSスケーリングの鈍化と価格の高騰により、産業はICパッケージングの先進に頼らざるを得なくなっています。3D積層技術は、AI、ML、データセンターなどの用途の要求性能を満たすソリューションです。したがって、高性能コンピューティング用途に対する要求の高まりが、予測期間にわたって主にTSV(Through Silicon Via)市場を牽引しています。
主要ハイライト
- 3D TSVパッケージング技術も牽引役となっています。現在のワイヤボンディング技術と比較してチップ間のデータ伝送時間が短縮されるため、高速化とともに消費電力が大幅に削減されます。2022年10月、TSMCは独創的な3DFabricアライアンスの立ち上げを発表しました。これはTSMCのオープンイノベーションプラットフォーム(OIP)に相当するイントロダクションであり、顧客が急増する半導体とシステムレベルの設計課題のハードルを克服するのに役立ちます。また、TSMCの3DFabric技術を使用した次世代HPCとモバイル技術の進歩の迅速な統合にも貢献します。
- 電子機器に対する消費者需要の高まりは、さまざまな新機能を実現する先進的半導体デバイスの必要性に火をつけた。半導体機器に対する要求が一貫して強まる中、先進パッケージング技術は、今日のデジタル化された世界に必要なフォームファクターと処理能力を提供しています。例えば、半導体産業協会によると、2022年8月の世界半導体産業売上高は474億米ドルで、2021年8月の合計473億米ドルから0.1%の微増となりました。
- また、GSM協会によると、2025年までに米国は世界で最もスマートフォンの普及率が高くなると予想されている(接続の49%)。米国IoT協会によると、米国は1世帯当たりのスマートホームデバイス比率が最も高く、2つまたは3つの使用事例(エネルギー、セキュリティ、民生用電子機器)にまたがる民生用電子機器製品を所有する消費者の傾向が最も顕著です。
- さらに、2022年9月、バイデン政権は、米国が国家安全保障に不可欠な世界の最先端チップの生産量ゼロ、消費量25%であることから、中国依存に対抗するため、国内半導体産業の育成に500億米ドルを投資すると発表しました。ジョー・バイデン大統領は2022年8月、中国に対する米国の競合強化の一環として、国内のハイテク製造業を後押しする2,800億米ドルのCHIPS法案に署名しました。このような半導体セグメントへの旺盛な投資は、研究市場の成長に有利な機会をもたらすと考えられます。
- MEMSとセンサの成長は、自動車や産業オートメーションなど様々な用途でセンサやディスプレイの需要が急速に高まっていることに起因しています。2022年8月、MEMSのメーカーであり、世界の半導体産業の重要な参入企業であるSTMicroelectronicsは、消費者向けスマート産業、モバイル機器、医療、小売セグメント向けに設計された第3世代のMEMSセンサを発表しました。堅牢なチップ・サイズのモーションセンサと環境センサは、今日のスマートフォンのユーザーフレンドリーな状況認識機能を実現し、ウェアラブル端末はMEMS技術で作られています。STの最新のMEMSセンサ世代は、出力精度と消費電力に関する技術的な限界を押し広げ、性能を新たなレベルに引き上げています。
- さらに、TSVデバイスの製造に関連する高コストが市場の成長を制限しています。これには、デバイスのコストだけでなく、デバイスが適切に機能するために必要な付属品や消耗品のコストも含まれます。さらに、TSVデバイスの製造に関する厳しいガイドラインや規制もコストに拍車をかけています。
- さらに、世界の半導体不足は、パンデミック後の生産能力拡大に注力する参入企業を後押ししました。例えば、SMICは、さまざまな都市に独自のチップ製造工場を建設し、2025年までに生産能力を倍増させるという積極的な計画を発表しました。また、多くのアジア太平洋の地方政府が長期的なプログラムで半導体産業に資金を提供しており、それゆえ市場成長の回復が期待されています。例えば、中国政府は国家IC投資基金2030の第2ステージの費用として約230億~300億米ドルを導入しました。
- さらに、現在進行中のロシアとウクライナの紛争は、エレクトロニクス産業に大きな影響を与えると予想されます。紛争はすでに、以前から産業に影響を及ぼしている半導体サプライチェーンの問題とチップ不足を悪化させています。この混乱は、ニッケル、パラジウム、銅、チタン、アルミニウム、鉄鉱石といった重要な原料の価格変動という形で現れ、材料不足を招く可能性があります。その結果、3D積層メモリの製造が妨げられることになります。
3D TSVと2.5D市場の動向
LEDパッケージングが著しい成長を遂げる見込み
- LEDの製品への使用が増加し、高出力、高密度、低コストのデバイスの拡大が促進されています。シリコン貫通電極(TSV)技術による3次元(3D)パッケージングは、2Dパッケージングとは異なり、高密度の垂直相互接続を可能にします。
- TSV集積回路は接続長を短くするため、寄生容量、インダクタンス、抵抗が小さくなり、モノリシック集積と多機能集積の組み合わせが効率的に行われ、高速で低消費電力の相互接続が可能になります。IEAによると、国際照明市場におけるLEDの普及率は、2025年には約76%に達し、2030年にはさらに87.4%に達すると予想されています。
- さらに、エネルギー効率の高いLEDを採用するための政府の取り組みや規則が、調査された市場を牽引しています。国際エネルギー機関(IEA)によると、照明市場におけるLEDの成長率は2025年に75.8%になると予想されています。
- LEDパッケージングの要件はもっと良くなる可能性があります。LEDチップのパッケージングへの位置が正確でないと、パッケージング機器全体の発光効率が直接影響を受ける可能性があります。決められた位置からずれると、LEDの光が反射カップから完全に反射されなくなり、LEDの明るさに影響を与えます。
- 米国エネルギー省は最近、最新技術を用いた10の検査的プロジェクトに6,100万米ドルを投資し、何千もの家庭や企業を最先端のエネルギー効率の高いネットワークに変えると発表しました。これは、白熱電球やハロゲン電球を、よりエネルギー効率の高いLED照明に切り替えることにも適用されます。その結果、LEDの拡大に伴い、米国のLEDパッケージングニーズは予測期間中に成長します。
- さらに、市場の様々な参入企業が、調査された市場で新製品を開発しています。2022年5月、Lumileds LLCはハイパワーCSP(チップスケールパッケージング)LEDを発売しました。LUXEON HL1Zはドーム型でない片面発光で、わずか1.4mm角の小さなボックスから高い発光効率(137lm/W以上)を実現します。
- LEDパッケージング用途の急速な進歩により、今後数年間は技術革新と消費が高まり、調査された市場成長が促進されると予測されます。一方、飽和度が高いため、製品の受容が制限される可能性があり、その結果、市場成長が制限されます。
アジア太平洋が大きな市場シェアを占める見込み
- アジア太平洋は、本市場において著しい成長を遂げている地域です。スマートフォンの普及率が上昇していることから、この地域は世界の主要モバイル市場の1つとなっています。
- GSM協会によると、スマートフォンのブロードバンドネットワークはアジア太平洋の人口の96%をカバーし、12億人がモバイルインターネットサービスにアクセスしています。5Gの勢いはアジア全域で続いており、現在14の市場で商用5Gサービスが利用可能です。インドやベトナムを含む他のいくつかの市場でも、今後数年で商用サービスが開始される見込みです。2025年までに、この地域全体で4億の5G接続が見込まれ、これは人口の14%以上に相当します。さらに、インダストリー4.0もアジア太平洋の最も新しい動向のひとつです。IoTデバイスと小型化は、3D TSVを活用したインダストリー4.0の重要な動向です。この地域は、スマートシティのインフラをサポートするため、IoTに多額の投資を行っています。
- 技術の開発は、民生用電子機器、通信、医療機器、通信機器、自動車の発展に貢献しています。同国では5Gの恩恵が開始され、りわけスマートフォンの需要が高まっている
- MIITによると、中国は次世代モバイルネットワークを開発するため、2022年に200万の5G基地局設置を望んでいます。MIITによると、中国本土には現在142万5,000の設置済み5G基地局があり、全国で5億人以上の5Gユーザーをサポートしており、世界で最も包括的なネットワークとなっています。同地域での5G導入の拡大は、5G対応デバイスの需要を促進し、それによって2.5Dと3D半導体パッケージングの必要性を高めると予想されます。
- さらに、CAICTによると、5Gスマートフォンの出荷台数は国内出荷台数の75.9%を記録しており、世界平均の40.7%よりも大きいです。2022年7月までに、5Gスマートフォンは中国の全携帯電話出荷台数の74%に達すると考えられます。2022年7月までの5G携帯電話の総出荷台数は124mm台で、中国は121機種の最新5G携帯電話を導入しました。このような動向は、この地域の2.5Dと3D半導体パッケージングソリューション需要を加速させると考えられます。
- 自律走行車と電気自動車の利用増加も、地域全体の先端半導体需要を増加させており、研究市場の成長をさらに後押ししています。2022年2月、Teslaは中国国内と輸出市場での需要増加に対応するため、中国に第2EV施設を建設する予定です。短期的には、Teslaは中国での生産能力を少なくとも年間100万台まで引き上げる意向で、上海臨港自由貿易区にある現在の展示会周辺に第2工場を計画しています。さらに、中国政府は2025年までに全自動車販売台数の20%を電気自動車にすることを目指しており、これには次世代の公用車としてNEVを採用することも含まれます。
- さらに、半導体製造とパッケージング工場への投資が拡大していることも、調査対象市場にとって有利な成長シナリオを生み出しています。例えば、大手半導体チップメーカーであるIntelは最近、マレーシアに先進チップパッケージング施設を建設するために70億米ドルを投資すると発表しました。同様に、2022年11月、Advanced Semiconductor Engineering(ASE)は、マレーシアの生産拠点を拡大するために3億米ドルの投資を発表しました。
3D TSVと2.5D産業概要
3D TSVと2.5D市場は競争が激しく、多様化しているため様々な重要なパフォーマーで構成されています。市場には小規模、大規模、ローカルベンダーが存在し、優れた競争を生み出しています。これらの企業は、市場シェアを拡大し収益性を高めるために、戦略的な協力関係を築いています。また、同市場の各社は、企業向けネットワーク機器技術に取り組む新興企業を買収し、製品力の強化を図っています。
2022年8月、Intelは、2.5Dと3Dベースのチップ設計を支援する独自のアーキテクチャとパッケージングのブレークスルーを披露し、チップ製造技術とその重要性における顕著な時代の到来を告げました。Intelのシステムファウンドリーモデルの特徴は、パッケージングの強化です。同組織は、2030年までにパッケージング上のトランジスタ数を1,000億個から1兆個に改善する意向です。
2022年3月、Appleは2.5Dアプローチを採用し、チップレットを利用した将来の設計への扉を開く最新のM1 Ultraデバイスの実現を後押ししました。UltraFusionと呼ばれるパッケージング・アーキテクチャは、2つのM1 Maxチップのダイをシリコン・インターポーザー上で相互接続し、1,140億トランジスタのシステムオン・ア・チップ(SoC)を構築します。これはシリコン基板とインターポーザーを利用し、2つのダイ間で2.5TB/秒の低レイテンシーとプロセッサ間帯域幅を持つ1万の相互接続で2つのダイをサポートします。また、800GB/秒のインターフェースで動作する128GBの低レイテンシー・ユニファイドメモリにも接続されています。
その他の特典
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストサポート
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場洞察
- 市場概要
- 産業の魅力-ポーターのファイブフォース分析
- 供給企業の交渉力
- 買い手の交渉力
- 新規参入業者の脅威
- 代替品の脅威
- 競争企業間の敵対関係の強さ
- 産業バリューチェーン分析
- マクロ経済動向の市場への影響
第5章 市場力学
- 市場促進要因
- ハイパフォーマンス・コンピューティング用途市場の拡大
- データセンターとメモリーデバイスの拡大
- 市場課題
- ICパッケージングの高単価化
第6章 技術スナップショット
第7章 市場セグメンテーション
- パッケージングタイプ別
- 3D積層メモリー
- 2.5Dインターポーザー
- TSV付きCIS
- 3D SoC
- その他のパッケージングタイプ(LED、MEMS&センサなど)
- エンドユーザー用途別
- コンシューマー・エレクトロニクス
- 自動車
- ハイパフォーマンス・コンピューティング(HPC)とネットワーキング
- その他のエンドユーザー用途
- 地域別
- 北米
- 米国
- カナダ
- 欧州
- 英国
- ドイツ
- フランス
- イタリア
- その他の欧州
- アジア太平洋
- 中国
- インド
- 日本
- オーストラリア
- 東南アジア
- その他のアジア太平洋
- その他
- 北米
第8章 競合情勢
- 企業プロファイル
- Toshiba Corp.
- Samsung Electronics Co. Ltd.
- ASE Group
- Taiwan Semiconductor Manufacturing Company Limited
- Amkor Technology, Inc.
- Pure Storage Inc.
- United Microelectronics Corp.
- STMicroelectronics NV
- Broadcom Ltd.
- Intel Corporation
- Jiangsu Changing Electronics Technology Co. Ltd.
第9章 投資分析
第10章 市場の将来
- 発行日
- 発行
- Mordor Intelligence
- ページ情報
- 英文 118 Pages
- 納期
- 2~3営業日


