


シンガポールの植物由来食品および飲料:市場シェア分析、業界動向と統計、成長予測(2027年~2032年)
Singapore Plant-Based Food And Beverages - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2027 - 2032)

- 発行日
- ページ情報
- 英文 85 Pages
- 納期
- 2~3営業日
- 商品コード
- 2187669
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
目次・概要・図表を含むサンプルPDF(数ページ~数十ページ)を、担当者からEメールでお送りします。費用はかかりません。
概要
Mordor Intelligenceによると、シンガポールの植物由来飲食品市場の規模は2026年に5億2,230万米ドルと評価され、2027年の5億6,290万米ドルから2032年までに8億620万米ドルに達すると予測されており、予測期間(2027年~2032年)におけるCAGRは7.45%となる見込みです。
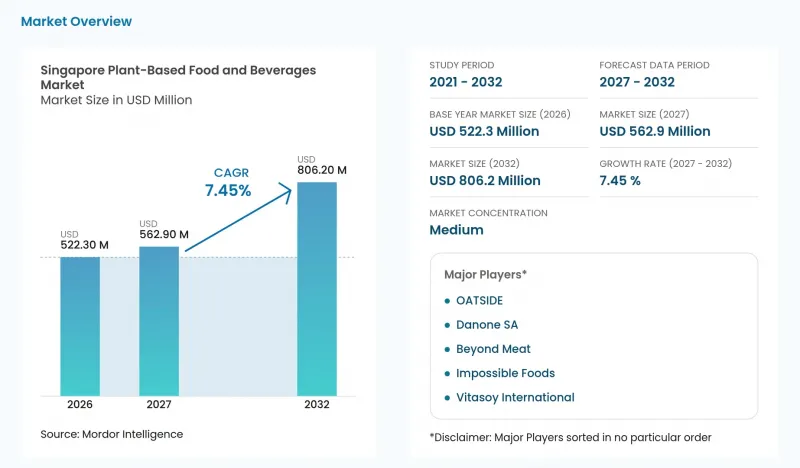
本レポートは、製品タイプ(乳製品代替飲料、肉代替品など)および流通チャネル(スーパーマーケット/ハイパーマーケット、外食産業など)ごとに分類されています。市場予測は、入手可能なデータに基づき、金額(米ドル)で提示されています。
シンガポールの植物由来飲食品市場の動向と洞察
増加するフレキシタリアンおよび健康志向の消費者層
動物性食品の一部のみを代替しようとする消費者にとって、馴染みのある食事や飲用シーンに馴染む製品が有用な選択肢となります。査読済みのシンガポールにおける調査によると、マイコプロテイン、培養肉、昆虫由来タンパク質を含む4種類の代替タンパク質のうち、植物由来タンパク質が最も受け入れられやすいことが判明しました。親しみやすさ、味に対する肯定的な期待、そして健康的なイメージが、受容度と関連していました。植物由来の飲料や肉代替品は、既存の食事の中でこれらの要素に対応しつつ、食事の他の部分は個人の選択に委ねることができます。健康をアピールするだけでは味に対する期待という課題は解決されないため、日常的な使いやすさや製品設計の工夫が、受容に向けた補完的なアプローチとなります。
代替タンパク質に対する政府の食料安全保障への取り組み
政府による研究支援は、個々のサプライヤーが独自に開発または取得する必要がある能力を支援することで、植物由来製品の開発を商業的により実現可能なものにすることができます。2026年2月の書面回答において、持続可能性・環境省は、シンガポール食品庁が2024年以降、21件の複数年にわたる研究開発プロジェクトを採択したと報告しました。これらのプロジェクトは、高等教育機関や研究機関において、代替タンパク質のプロセス開発、栄養、および機能性に関する能力を構築するものです。この広範な分野における植物由来製品の開発者にとって、加工技術の進歩は、原材料のコンセプトを再現性のある食品へと具現化する助けとなります。また、栄養および機能性に関する調査は、特定の用途に応じて差別化された配合の開発にも寄与します。助成金は食品サプライヤーではなく高等教育機関や研究機関に交付されるため、その恩恵が完成品に及ぶのは、サプライヤーが開発された手法を採用して初めてとなります。
動物性製品との価格差
プレミアム価格のため、シンガポールの消費者が動物性食品の代わりに植物由来食品を摂取できる頻度は制限されています。楽天インサイトが2025年に実施した調査では、シンガポールの回答者の51%が、植物由来の代替食品を摂取しない理由としてコストを挙げています。この割合は、2024年の45%から6ポイント上昇しました。2026年2月のスーパーマーケットでの実態調査によると、383グラムの「インポッシブル」チキンナゲット1パックは約11シンガポールドル(8.64米ドル)で、1キログラムのチキンナゲット1袋とほぼ同額でした。チキンナゲットを一度試すだけでなく、定期的に代替品に切り替えている世帯は、購入のたびにこの価格差を負担することになるため、コストは初回試食よりもリピート購入においてより大きな負担となります。
セグメント分析
2026年、シンガポールの植物由来飲食品市場規模のうち、乳製品代替飲料が40.78%のシェアを占めました。最大のセグメントであるこの分野には、定評のある豆乳ブランドをはじめ、その他の植物由来飲料が含まれています。フレイザー・アンド・ニーブ社は、2025年の年次報告書において、「F&N NutriSoy」をシンガポールにおける第1位の大豆ミルクブランドとして位置づけました。同社が示したこの順位は、より広範な飲料セグメントの一部である大豆ミルク市場において、確立されたブランド製品が存在することを示しています。したがって、大豆ミルク市場に参入するサプライヤーは、同じ植物由来のベースを持つ製品の中でも、購入者に「NutriSoy」ではなく自社の飲料を選ぶ理由を与えるような、製品の差別化要素を必要とします。
肉代替品は、2027年から2032年にかけてCAGR10.5%で成長し、最も急成長するセグメントになると予測されています。2025年7月、モッタイナイ・フード・テック社は、シンガポール食品庁のライセンスに基づき、小規模な食品事業者向けに、おからをベースとした植物由来のひき肉「ジロ・ミート」を受注生産しました。小規模な食品事業者への供給により、このセグメントは小売に加え、外食産業向けの需要ルートも確保することになります。非乳製品アイスクリームは、別の配合上の制約に直面しています。2026年6月、Oishiの共同経営者は、同社のヴィーガン向け商品にはココナッツやカシューナッツをベースとする必要があることが多く、それが生産コストと価格の上昇につながっていると報告しました。受注生産による肉代替品の供給により、生産者は食品事業者からの注文に合わせて生産量を調整でき、投機的な生産ではなく、厨房の需要に基づいた事業拡大が可能になります。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- フレキシタリアンや健康志向の消費者層の増加
- 代替タンパク質に対する政府の食料安全保障への取り組み
- スーパーマーケットおよびクイックコマースにおける商品棚の拡大
- 代替乳製品スタートアップ企業を惹きつける精密発酵の研究開発インセンティブ
- おからや麦糟をゼロ・ウェイストで有効活用し、新たなSKUへと転換する
- カナダ・シンガポールアジア太平洋市場参入プログラムによる輸入案件のパイプライン構築
- 市場抑制要因
- 動物性食品との価格差
- 味・食感の再現性のギャップ
- 国内の小規模な消費者層における飽和リスク
- 新規食品と植物由来食品における表示および規制のばらつき
- 業界バリューチェーン分析
- 規制情勢
- 技術展望
- ポーターのファイブフォース分析
- 消費者行動分析
- 食品廃棄物の資源化に関する分析
第5章 市場規模と成長予測
- 製品タイプ別
- 肉代替品
- テクスチャード・ベジタブル・プロテイン(TVP)
- 豆腐
- テンペ
- セイタン
- 植物由来の魚介類
- 植物由来の卵
- その他の肉代替品
- 乳製品代替飲料
- 豆乳
- アーモンドミルク
- オートミルク
- その他の植物性ミルク
- 非乳製品チーズ
- 非乳製ヨーグルト
- 非乳製品アイスクリーム
- 乳製品以外のスプレッド
- その他の植物由来製品
- 肉代替品
- 流通チャネル別
- スーパーマーケット/ハイパーマーケット
- コンビニエンスストア
- オンラインリテール
- 外食産業(HoReCa)
- その他チャネル
第6章 競合情勢
- 市場集中度
- 戦略的動向
- 市場シェア分析
- 企業プロファイル
- Impossible Foods
- Beyond Meat
- Nestle SA
- Danone SA
- Vitasoy International
- OATSIDE
- TiNDLE Foods(Next Gen Foods)
- Oatly AB
- Nutrisoy(F&N)
- MAD Foods
- Heura Foods
- Hain Celestial Group
- Eat Just
- Mondelez International
- Gold Kili
- Thoughtful Food
- Jungle Kitchen
- Jiro-Meat
- TurtleTree
- Umami Bioworks