


インドのエナジードリンク市場:市場シェア分析、業界動向と統計、成長予測(2027年~2032年)
India Energy Drinks - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2027 - 2032)


- 発行日
- ページ情報
- 英文 201 Pages
- 納期
- 2~3営業日
- 商品コード
- 2187144
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
目次・概要・図表を含むサンプルPDF(数ページ~数十ページ)を、担当者からEメールでお送りします。費用はかかりません。
概要
Mordor Intelligenceによると、インドのエナジードリンク市場規模は、2026年の8億2,000万米ドルから2027年には8億4,000万米ドルへと拡大し、2032年までに9億8,000万米ドルに達すると予想されており、2027年から2032年にかけてCAGR3.15%で成長すると見込まれています。
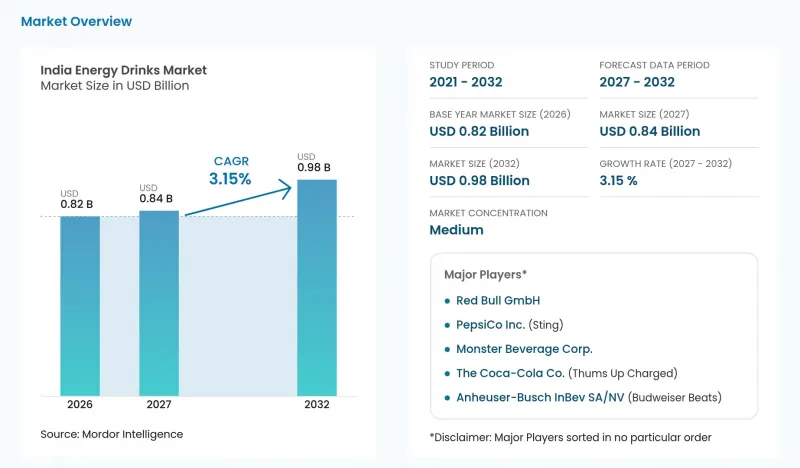
本レポートは、製品タイプ(従来型エナジードリンク、無糖・低カロリーエナジードリンク、天然・オーガニックエナジードリンク、その他のエナジードリンク、エナジーショット)、包装タイプ(PETボトル、金属缶、ガラス瓶、その他)、および流通チャネル(オフトレード、オントレード)ごとに分類されています。市場予測は、入手可能なデータに基づき、金額(米ドル)で提示されています。
インドのエナジードリンク市場の動向と洞察
外出先で働く労働力の増加と、手軽なエナジードリンクへの需要の高まり
移動の多い労働力が増加することで、準備の手間が少なく、仕事の合間にも手軽に摂取できるエナジードリンクの消費機会が増えています。配達、ライドシェア、フリーランスなどを含むインドのギグ労働者は、2021年度から2025年度にかけて55%増加し、1,200万人に達しました。2025-26会計年度、タタ・コンシューマー・プロダクツ社は、カップ入りの非炭酸エナジードリンク「Zip Zap」を発売し、インドのカフェイン入りエナジードリンク市場に再参入しました。利便性を重視した提供形態により、サプライヤーは、単なるパフォーマンス効果の謳い文句に頼ることなく、業務の合間に移動する労働者にアプローチする実用的な手段を得ることができます。この非炭酸の形態は、移動中の労働シーンを巡る競争において新たな道を切り開き、カフェイン飲料が炭酸の有無や容器の形状の両面で差別化を図れるようにしています。
フィットネスおよびスポーツへの参加文化の拡大
組織的な成人向けフィットネス活動への参加は、エナジードリンクのサプライヤーにとって、通勤やデスクワーク以外の場面でも消費機会が広がるターゲット層をもたらします。2026年9月6日に開催されたインド第89回「Fit India Sundays on Cycle」イベントでは、25,000カ所以上で500万人以上の若者が一堂に会し、薬物を使用しない若者の在り方を提唱するとともに、組織的なレクリエーション活動の規模を浮き彫りにしました。2026年1月18日に開催された「タタ・ムンバイ・マラソン」には7万65人が参加し、そのうち60%が25歳から44歳でした。このマラソンの参加者の年齢層は、レクリエーションを目的としたエナジードリンクの消費において明確なターゲット層となり、仕事に関連する利便性を超えた潜在的な需要を広げています。
高濃度のカフェイン、糖分、人工添加物に対する健康上の懸念
カフェインに関連する健康上の懸念により、サプライヤーがエナジードリンクを日常的な清涼飲料として位置づけられる範囲は制限されています。2026年7月にインドで報告された医療指針では、刺激物に関連する副作用の影響を受けやすいため、子どもや青少年はカフェイン入りエナジードリンクを避けるよう助言されました。この助言は、若者を対象とした顧客獲得に制約をもたらし、一般的な清涼飲料としてのメッセージと、製品の刺激物としての性質とを両立させることを困難にしています。2026年6月、HELL Energyはインドで無糖の「HELL ZERO」シリーズを発売し、糖分含有量に対応した製品選択肢を提供しました。しかし、糖分を取り除いても、若い消費者に対するカフェイン関連の障壁は残っており、このような製品改良によって責任を持って開拓できる顧客層は限られてしまいます。
セグメント分析
2026年、インドのエナジードリンク市場規模のうち、従来型のエナジードリンクが32.3%のシェアを占めました。Varun Beverages Ltdは2026年4月、PETボトル入りの「Sting Classic」を発売し、その後、缶入り製品も市場に投入しました。2026年5月の決算説明会において、同社はペプシコ社のこの製品について、発売当初から好調な業績を報告しました。したがって、従来の製品は、独自の植物由来成分や原材料を売りとする必要なく、同じ製品タイプ内でのリニューアルを通じて競争力を維持することができます。同決算説明会において、ヴァルン社の会長は、「スティング・クラシック」の発売について言及する中で、需要が予想を上回っていると報告しました。
ナチュラル/オーガニック系エナジードリンクは最も急成長しているセグメントであり、2027年から2032年にかけてCAGR4.4%が見込まれています。2025年3月、SAGEの創設者であるアルチャナ・ナガル氏は、ハルダで約25エーカーの土地でハイビスカス・サブダリファを栽培し、花を原料としたエナジードリンクのための小規模な生産施設を運営していると報告しました。この事例では、製品のアイデンティティが、特徴的な植物由来の原料とその栽培・生産を結びつけています。このモデルを追求するサプライヤーにとって、事業を拡大するとは、意図した配合を維持しつつ、農業部門と飲料部門を連携させることを意味します。2025年3月時点で約25エーカーの農地と小規模な生産施設しかなかったこの事例は、供給基盤が限定的であったため、この花を原料としたモデルを再現するには、他の生産者が同等の植物原料の供給を確保する必要があります。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- 外出先で働く労働者の増加と、利便性の高いエネルギー選択肢への需要の高まり
- フィットネスやスポーツへの参加文化の拡大
- eスポーツやゲームの急成長がカフェイン飲料の需要を後押ししています
- 第2・第3級都市におけるコールドチェーンの普及により、冷蔵タイプの即飲(RTD)製品が実現
- ナチュラル、無糖、機能性製品へのシフト
- 急速な都市化と、働く専門職層の可処分所得の増加
- 市場抑制要因
- カフェイン、糖分、人工添加物の過剰摂取に対する健康上の懸念
- 表示やカフェイン含有量に関する厳しい規制に加え、子ども向け広告に対する自主規制措置
- 植物由来成分およびビタミンの原材料価格の高騰
- コンブチャやノオトロピクスといった、新たな機能性飲料の台頭
- 業界バリューチェーン分析
- 規制情勢
- 技術展望
- ポーターのファイブフォース分析
第5章 市場規模と成長予測
- 製品タイプ別
- エナジーショット
- ナチュラル/オーガニック・エナジードリンク
- 無糖・低カロリーのエナジードリンク
- 従来のエナジードリンク
- その他のエナジードリンク
- 包装タイプ別
- PETボトル
- ガラスボトル
- 金属缶
- その他
- 流通チャネル別
- オントレード
- オフトレード
- スーパーマーケット・ハイパーマーケット
- コンビニエンスストア
- 専門店
- オンラインリテール
- その他の流通チャネル
第6章 競合情勢
- 市場集中度
- 戦略的動向
- 市場シェア分析
- 企業プロファイル
- Red Bull GmbH
- PepsiCo Inc.(Sting)
- Monster Beverage Corp.
- The Coca-Cola Co.(Thums Up Charged)
- Anheuser-Busch InBev SA/NV(Budweiser Beats)
- Goldwin Healthcare Pvt Ltd(Cloud 9)
- Hector Beverages Pvt Ltd(Tzinga)
- Ghodawat Consumer Ltd(Rider)
- Radiohead Brands Pvt Ltd(Hustle)
- Hell Energy Magyarorszag Kft.
- Tata Consumer Products Ltd(Himalayan Energy)
- Varun Beverages Ltd
- Bisleri International Pvt Ltd(Urzza)
- Power Horse Energy Drinks GmbH
- Taisho Pharmaceutical Co. Ltd(Lipovitan)
- Osotspa Co. Ltd(M-150)
- Ocean Drinks Pvt Ltd
- BPI Sports LLC
- Prime Hydration LLC
- Congo Brands(Predator)