


エナジードリンク:市場シェア分析、業界動向と統計、成長予測(2027年~2032年)
Energy Drinks - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2027 - 2032)


- 発行日
- ページ情報
- 英文 392 Pages
- 納期
- 2~3営業日
- 商品コード
- 2187158
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
目次・概要・図表を含むサンプルPDF(数ページ~数十ページ)を、担当者からEメールでお送りします。費用はかかりません。
概要
Mordor Intelligenceによると、エナジードリンク市場の規模は2026年に825億8,000万米ドルと推計されており、2027年には874億米ドルに達し、2032年までに1,148億米ドルに達すると予測されています。
2027年から2032年にかけては、CAGR5.61%で成長すると見込まれています。
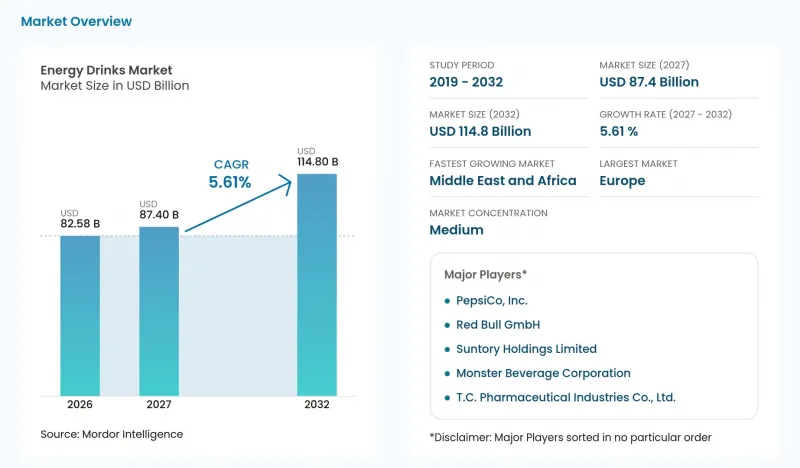
エナジードリンクの市場量は、2026年に190億7,000万リットルと推計され、2027年には200億リットル、2032年までに254億リットルに達すると予測されており、2027年から2032年にかけてCAGR4.9%で成長すると見込まれています。本レポートは、種類(従来型エナジードリンクなど)、包装形態(金属缶など)、機能(持久力・エネルギー増強など)、流通チャネル(小売など)、および地域(欧州など)ごとに分類されています。市場予測は、入手可能なデータに基づき、金額(米ドル)および数量(リットル)で提示されています。
世界のエナジードリンク市場の動向と洞察
多忙なライフスタイルと移動中の消費
旅行に関連する消費は、エナジードリンクの供給業者にとって、製品の配合だけでなく、利便性にも左右される需要機会をもたらしています。2025年4月および5月、モンスター・エナジー社が委託したTolunaの調査によると、エナジードリンクカテゴリーの回答者の52%が、旅行中や移動中にエナジードリンクを摂取していると回答しました。この調査は、欧州、中東・アフリカ、オセアニア、南太平洋の26市場を対象としています。持ち運びに便利なパッケージは移動中の消費ニーズに応えるものであり、旅行ルート沿いで入手しやすくなれば、新たな健康効果やパフォーマンス効果の謳い文句が必要になる前に、既存の製品の役割を拡大することになるでしょう。
コンビニエンスストアおよびEコマースチャネルの拡大
販売チャネルの拡大は、デジタルを通じた商品発見や実店舗網の拡充を通じて、エナジードリンクへのアクセスを向上させることができます。中国では、イーストロック・ビバレッジ社が2025年、ライブ配信によるECの展開を検討する一方で、自社の飲料事業をコンテンツECやコミュニティ型共同購入へと拡大しました。BRC社の「ブラック・ライフル・エナジー」は、2025年12月の発売当初、19,400カ所の米国販売拠点(うち11,900カ所がコンビニエンスストア)に展開されました。2026年、BRC社は販売不振の取扱店舗を整理する計画も明らかにしました。デジタルチャネルは商品発見と注文を結びつけることができ、一方、コンビニエンスストアでの販売は、顧客が店舗を訪れた際にその場で需要を満たすことができます。販売不振の取扱店舗を整理する計画は、取扱店舗数がリーチを測る指標であることを示しており、したがってチャネルの拡大は、商品が実際に購入につながる場所でのみ需要を創出することになります。
カフェイン・糖分に対する健康面および規制上の監視
購入資格のある顧客や販売場所に対する規制は、メーカーが確立された製品を維持している場合でも、需要を制限する可能性があります。2024年1月1日より、ポーランドでは、対象となるカフェインまたはタウリン添加飲料の、18歳未満への販売、教育機関内での販売、および自動販売機を通じた販売が禁止されています。規制の対象には、ポーランドの製品・サービス分類のクラス10.89または部門11に該当し、カフェインが150 mg/Lを超える、またはタウリンを含む飲料(天然由来の物質を除く)が含まれます。この規制により、対象飲料の販売には購入者の適格性判断が必要となり、特定の消費経路が閉ざされます。カフェインまたはタウリンの定義に該当する飲料については、糖分を取り除くだけでは、販売が禁止されている購入者層や販売場所での販売を再開することはできません。
セグメント分析
2026年、従来型のエナジードリンクはエナジードリンク市場規模の43.29%を占め、最大のセグメントとなりました。中国では、Eastroc Beverage社がNielsenIQのデータを引用して報告したところによると、2025年に「Eastroc Super Drink」が国内のエナジードリンク販売量の51.6%を占め、2024年の47.9%から増加しました。この製品レベルの集中度は、国内のエナジードリンク市場において、単一の主力製品が達成し得る規模を如実に示しています。
ナチュラル/オーガニック系エナジードリンクは最も急成長しているセグメントであり、2027年から2032年にかけてCAGR6.9%が見込まれています。GURU Organic Energy Corp.は、2026年第3四半期に米国での純売上高が59.8%増加したほか、ナチュラルチャネルでの流通拡大も報告しました。これには、2026年6月下旬から始まった、米国を代表するナチュラル系小売業者での全国的な取り扱い開始も含まれていました。全国的な流通は、小売店舗全体での商品入手可能性を支えるための機会であると同時に、その確保が求められる要件でもあります。
2026年、エナジードリンク市場において金属缶は54.69%のシェアを占め、最大のセグメントとなりました。レッドブル社(Red Bull GmbH)は、2025年に178カ国で約140億缶を販売したと報告しており、これは2024年比で10.2%の増加となります。この企業規模での展開は、国際的なエナジードリンク事業において、膨大な販売数量を支えるパッケージが果たす商業的な役割を如実に示しています。メーカーは、この確立されたフォーマットの中で製品のバリエーションを展開することができ、消費者向けのパッケージとして缶を維持しつつ、フレーバーやポジショニングの変更の余地を確保することができます。
ガラス瓶は最も急成長しているセグメントであり、2027年から2032年にかけてCAGR5.85%が見込まれています。2025年9月、カールスバーグ・ブリトヴィック社は、英国の小売店で「パーディーズ(Purdey's)」のナチュラルエナジードリンクを330mLのガラス瓶入りで発売する計画を発表しました。予定されていた「アップル&グレープ」味の発売日は、セインズベリー(Sainsbury's)が9月8日、ウェイトローズ(Waitrose)が9月10日でした。同発表では、同じく330mLのガラス瓶入り「ベリー&ドラゴンフルーツ」フレーバーについても、9月10日にウェイトローズで発売されることが明記されていました。各フレーバーごとの小売店別の取り扱い状況により、ガラス瓶入りブランドの場合、商品ラインナップへのアクセスはフレーバーごとに異なる状況となります。
地域別分析
2026年、欧州はエナジードリンク市場規模の31.06%を占め、地域別シェアで最大となりました。2025年11月、セレクトア・グループとレッドブルは、欧州16市場を対象としたパートナーシップの更新を発表し、2025年1月から3年間の契約期間が開始されました。セレクトアは、セルフサービス型小売サービスパートナー兼流通業者であり、この提携により、消費者への明確なルートが確保されています。サプライヤーにとって、このモデルは、単一のパートナーシップを通じて市場横断的なリーチを実現しつつ、現地の販売拠点における実行の役割を維持することを可能にします。この市場横断的な関係を更新することは、同じサービスパートナーとの継続性を、レッドブルの地域における地位の一部とするものです。
中東およびアフリカは最も急成長している地域であり、2027年から2032年にかけてCAGR6.05%が見込まれています。モンスター・エナジー・カンパニーによるエジプトでのエナジードリンクの売上高(ユーロベース)は、2026年5月26日までの13週間で前年同期比141%増となりました。2025年3月、ナイル・ブルワリーズ社はレッドブル社およびチャームズ社と、ウガンダの飲食店向けにレッドブルを流通させることで合意しました。注文はABインベブ社の「BEES」マーケットプレースおよびアプリを通じて行われます。BEESにレッドブルが追加されることで、ウガンダの飲食店は他の業務用備品と同じアプリを通じてレッドブルを注文できるようになります。
北米では、米国のコンビニエンスストアにおける需要は、午前と午後のカフェイン摂取シーンにまたがっており、各ブランドはウェルネスやパフォーマンスを軸にエナジードリンクを位置づけています。アジア太平洋地域では、ペプシコのフランチャイジーであるヴァルン・ビバレッジ社が、2025会計年度にインド国内のネットワークを通じて、スポーツドリンクやエナジードリンクを含むペプシコ製品の製造、販売、流通を行いました。インドは2025会計年度においてヴァルン・ビバレッジ社にとって最大の市場であり、同国におけるエナジードリンク事業は、同フランチャイジーの国内中核事業の一部となっています。南米では、ブラジルのアンヴィサ(Anvisa)が2025年11月、エナジードリンクとして知られるオゾン処理済みの即飲用液体化合物に対する禁止および押収措置を発表しました。オゾンはこれらの製品における食品加工助剤として評価されておらず、水の消毒用途でのみ認可されていたため、加工助剤の認可が、従来とは異なる製造方法の障壁となっていました。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- 多忙なライフスタイルと移動中の消費
- コンビニエンスストアおよびEコマースチャネルの拡大
- 機能性飲料のポジショニング(エナジー+健康)
- eスポーツ/ゲーマー向け製品
- クリーンラベルの天然カフェイン(イエルバ・マテ、グアユサ)
- 風味、形態、機能性における製品の革新
- 市場抑制要因
- カフェイン・糖分に関する健康面および規制上の検討
- RTDコーヒー・スポーツドリンクからの競合
- アルミ缶の供給の変動性
- EUの一部の国における未成年者への販売禁止措置
- 業界バリューチェーン分析
- 規制情勢
- 技術展望
- ポーターのファイブフォース分析
- 消費者行動分析
第5章 市場規模と成長予測
- タイプ別
- 従来のエナジードリンク
- 無糖または低カロリーのエナジードリンク
- ナチュラル/オーガニック・エナジードリンク
- エナジーショット
- その他のエナジードリンク
- 包装タイプ別
- PETボトル
- ガラスボトル
- 金属缶
- 無菌包装(テトラパック、紙パック、パウチ)
- 使い捨てカップ
- 機能性別
- 持久力/エネルギー向上
- 筋肉の回復
- その他
- 流通チャネル別
- HoReCa
- 小売
- スーパーマーケット・ハイパーマーケット
- コンビニエンスストア・グローサリー
- オンラインリテールストア
- その他の流通チャネル
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- その他の北米諸国
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- ロシア
- オランダ
- ポーランド
- ベルギー
- スウェーデン
- その他の欧州諸国
- アジア太平洋
- 中国
- インド
- 日本
- 韓国
- オーストラリア
- インドネシア
- タイ
- シンガポール
- その他のアジア太平洋諸国
- 南米
- ブラジル
- アルゼンチン
- コロンビア
- チリ
- ペルー
- その他の南米諸国
- 中東・アフリカ
- サウジアラビア
- アラブ首長国連邦
- ナイジェリア
- エジプト
- モロッコ
- トルコ
- 南アフリカ
- その他の中東・アフリカ諸国
- 北米
第6章 競合情勢
- 市場集中度
- 戦略的動向
- 市場シェア分析
- 企業プロファイル
- Red Bull GmbH
- Monster Beverage Corporation
- PepsiCo, Inc.
- The Coca-Cola Company
- Keurig Dr Pepper Inc.
- Celsius Holdings Inc.
- Rockstar Energy LLC
- Monster Beverage Corporation(Bang Energy)
- Nutrabolt(C4 Energy)
- GURU Beverage Co.
- Zevia PBC
- Suntory Holdings Limited
- Taisho Pharmaceutical Holdings Co., Ltd.
- T.C. Pharmaceutical Industries Co., Ltd.
- Osotspa Public Company Limited
- Carabao Group Public Company Limited
- Hell Energy Magyarorszag Kft
- Congo Brands(Prime)
- Living Essentials LLC(5-Hour Energy)
- Aje Group