


プレミアム・モーターサイクルヘルメット:市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
Premium Motorcycle Helmets - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 259 Pages
- 納期
- 2~3営業日
- 商品コード
- 2113594
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
概要
プレミアム・モーターサイクルヘルメット市場の規模は、2025年の9億7,000万米ドルから2026年には10億2,000万米ドルへと拡大し、2026年から2031年にかけてCAGR5.45%で推移し、2031年までに13億3,000万米ドルに達すると予測されています。
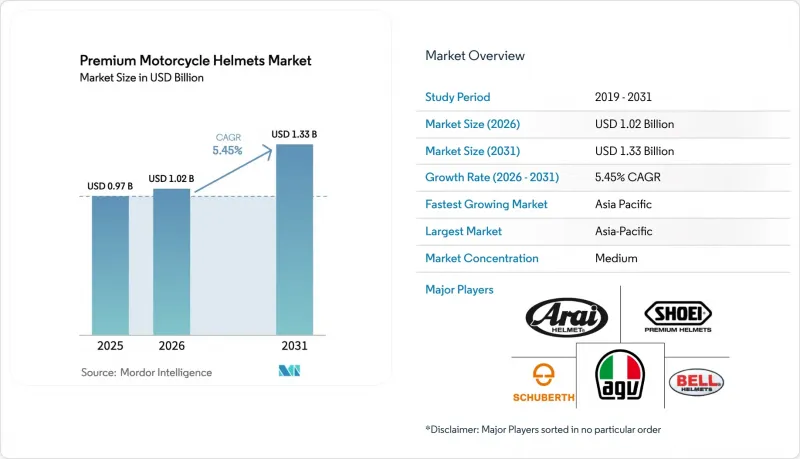
本レポートは、タイプ(フルフェイス、モジュラーなど)、素材(ポリカーボネート、ファイバーグラス、カーボンファイバーなど)、用途(ストリートライディングなど)、販売チャネル(オフラインおよびオンライン)、エンドユーザー(通勤者およびレーサー)、地域(北米、南米など)ごとに分類されています。市場予測は、金額(米ドル)および数量(台)で提示されています。
世界のプレミアム・モーターサイクルヘルメット市場の動向と洞察
世界の安全規制の厳格化
ECE 22.06に基づく新しい試験マトリックスでは、より高速での斜め衝突試験が義務付けられ、衝撃点の数が2倍に増加したため、従来の金型は使用不能となり、多地域に拠点を置く試験所は研究開発を前倒しせざるを得なくなっています。2026年1月に発効するサーキットレースの公認規格(FRHPhe-02)では、回転加速度に上限が設けられ、各ブランドはサーキット用と公道用で別々のシェルを設計せざるを得なくなっています。インドの熱帯気候における通気性に関する規制により、形状設計の地域化がさらに進んでいる一方、スネルM2025R規格は、ヘルメットの測定基準をプロアメリカンフットボールで使用される脳震盪の閾値に整合させています。これらの要件が累積することで、認証にかかる費用は増加しますが、既存メーカーに有利な強固な参入障壁が形成されています。
技術の統合(Bluetooth、HUD)
Bluetoothインターコムやヘッドアップディスプレイは、かさばるアフターマーケットキットから、重量増が50グラム未満の完全内蔵型モジュールへと移行しました。2025年に生産されたシューベルトのC5は、カルド社のSC-EDGEユニットをシェル内に統合しており、風切り音を4dB低減するとともに、これまでプレミアム層の購入を躊躇させていた露出部分のブラケットを排除しています。部品のコモディティ化により、コネクティビティ機能に伴う価格プレミアムが縮小し、大衆市場向けブランドは基本的な通信機能を標準化できるようになった一方で、超高級ブランドは独自のポジショニングを維持しています。アーリーアダプターによる「ハロー効果」は生じますが、普及の鍵を握るのは、電子機器が衝撃に対する耐性を損なわないという保証の有無です。
新興市場における高い小売価格
多くの低所得地域では、正規のECE規格適合ヘルメットの小売価格は80~150米ドルであるのに対し、非認証の模倣品は15米ドル以下で購入可能です。大排気量バイク用アクセサリーに対する28%の物品・サービス税などの税制構造が、価格面での格差をさらに広げています。国内メーカーは安全性とコストのバランスを取るため、中価格帯の製品を拡充していますが、通貨安や輸入関税の影響により、購入傾向は依然としてポリカーボネート製シェルに偏り続けています。
セグメント分析
2025年には、フルフェイスモデルが売上高の46.98%を占め、特にスポーツツーリングやサーキット用途において、プレミアム・モーターサイクルヘルメット市場での優位性を確固たるものにしました。しかし、オフロードツーリングやオーバーランディングの人気が高まるにつれ、アドベンチャーおよびデュアルスポーツ用ヘルメットのデザインは、CAGR 7.83%で急増する見込みです。2025年の新モデルは、ピークバイザー、ゴーグル対応機能、取り外し可能なチンバーを特徴とし、通気性の向上と高速道路での空力性能のバランスを両立させています。ツーリングライダーは利便性からモジュラー式フリップアップヘルメットを好む傾向にありますが、従来のヒンジによる重量増を理由に、より軽量なカーボンファイバー製モデルを選ぶ人も多く見られます。
地域ごとの嗜好の違いが、製品ラインナップにさらなる複雑さを加えています。北米ではフルフェイスのスポーツヘルメットが圧倒的に主流ですが、欧州ではモジュラー型とフルフェイスの両方が適度に受け入れられており、アジア太平洋地域の相当な割合では、通勤用にオープンフェイスヘルメットが依然として好まれています。この複雑さに対応するため、各ブランドはストリートとサーキットの両方の基準を満たす汎用性の高いヘルメットの開発を通じて革新を進めています。例えば、Shark社の「Aeron」は、ECE 22.06規格とFIM 8859-2015規格の両方に準拠しています。これにより、販売店はレース愛好家と日常の通勤者の双方にシームレスに対応できる単一のSKUを在庫として確保でき、在庫管理の効率化と顧客価値の向上につながります。
プレミアム・モーターサイクルヘルメット市場では、ファイバーグラスが主流であり、2025年の売上高の34.72%を占めています。しかし、カーボンファイバー製ヘルメットは、2031年までCAGR5.98%で成長すると予測されています。自動繊維配置やハイブリッド積層といった技術の進歩により、メーカー各社は、ECEおよびFIMの厳しい二重衝撃試験を満たしつつ、重量1,200グラム未満のシェルを製造しています。HJCの2024年モデル「F100カーボン」は、700ユーロ(760米ドル)未満という価格設定により、競合他社のフラッグシップモデルを下回る価格設定と、人件費の削減による健全な利益率の維持を両立させる戦略的な位置づけとなっています。エントリーレベルの価格帯では熱可塑性樹脂やABS製のシェルが主流ですが、インドやインドネシアの消費者層では、12ヶ月間に支払いを分割するファイナンスプランの普及を背景に、複合素材製品への顕著なシフトが見られます。
素材の選定は、単なる安全性の考慮にとどまらず、ブランドポジショニングにおける重要な要素へと進化しています。例えば、プレミアムブランドは、800米ドルを超える価格設定を正当化するために、手作業で仕上げられたカーボン織りを強調しています。対照的に、ミッドティアブランドはガラス繊維とカーボンを巧みに組み合わせることで、性能に対する評価を損なうことなく、より低い価格帯への参入を実現しています。ライナー技術も進歩を遂げています。斜めからの衝撃エネルギーを約30%多く吸収するクラッシュゾーン用ポリマーは、150米ドルの追加コストがかかります。しかし、この価格帯のため、その使用はアドベンチャー用ヘルメットに限定されており、購入者は多重衝撃に対する耐性を高めるために、より多くの投資を惜しまない傾向にあります。
地域別分析
2025年、アジア太平洋地域は市場価値の38.81%を占め、CAGR6.49%で成長すると予測されています。インドやインドネシアで給与水準が上昇するにつれ、スクーターから排気量150ccを超えるオートバイへの移行が顕著に見られます。この移行により、DOT規格とECE規格の両方に準拠したヘルメットへの需要が高まっています。中国は世界最大のオートバイ生産国という地位を占めていますが、プレミアムヘルメットの装着率は世界平均を下回っています。この乖離は、主に農村部におけるヘルメット着用法の施行が不徹底であることに起因しています。インドネシアのIMHAXのようなイベントには大勢の観客が集まりますが、販売価格の大部分は150米ドルを下回っています。これは価格に対する感度という課題を浮き彫りにしており、プレミアムブランドはファイナンスオプションや現地組み立てを通じてこの課題に対処できる可能性があります。
北米市場は、2031年までCAGR3.02%で成長すると予測されています。この成長は、主にリバティ・メディアによるMotoGPへの戦略的取り組みや、MotoAmericaイベントへの観客動員の増加によって牽引されています。これらの要因により、サーキット走行文化が育まれ、デュアル認証ヘルメットへの需要が高まっています。世界の販売台数の減少にもかかわらず、2024会計年度において、Shoeiの北米における売上高は34.7%急増し、同市場において同社の職人技が高く評価されていることが浮き彫りになりました。さらに、カナダが2024年にDOTに加えECE 22.06規格を承認したことで、ブランドの選択肢が広がり、欧州メーカーのコンプライアンスコストが削減されました。
欧州市場では、CAGR3.49%の成長が見込まれています。ECE 22.06規格の採用により、特に回転衝撃試験において競争条件が均等化され、プレミアムブランドとミドルティアブランド間の性能格差が縮まりつつあります。主要な日本メーカーは為替変動を巧みに乗り切り、販売数量の減少を価格引き上げで補っており、これはブランドロイヤリティの強さを物語っています。環境政策が勢いを増すにつれ、購買決定に影響を与えることが予想されます。特に、拡大生産者責任(EPR)規制がヘルメットのリサイクル可能性を重視していることから、この傾向は顕著です。現在、既存の回収イニシアチブでは、毎年廃棄される数百万個のヘルメットのうち、ごく一部しか処理できていません。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- 世界の安全規制の厳格化
- 技術の統合(Bluetooth、HUDなど)
- 可処分所得の増加とスーパーバイクの普及
- 軽量な炭素繊維複合材料への移行
- 保険連動型テレマティクス割引
- 高級ヘルメット製造のニアショアリング
- 市場抑制要因
- 新興市場における小売価格の高騰
- 高級感あふれる偽造ヘルメット
- 電子機器の陳腐化と電子廃棄物のリスク
- 炭素繊維のサプライチェーンの変動性
- バリュー・サプライチェーン分析
- 規制情勢
- 技術展望
- ポーターのファイブフォース
第5章 市場規模と成長予測
- タイプ別
- フルフェイスヘルメット
- モジュラー式ヘルメット
- オープンフェイスヘルメット
- ハーフヘルメット
- 素材別
- ポリカーボネート
- ガラス繊維
- 炭素繊維
- ケブラー
- プラスチック/ABS
- 用途別
- ストリートライディング
- オフロード走行
- トラックレース
- 流通チャネル別
- オフライン(小売店)
- オンライン(Eコマース)
- エンドユーザー別
- 通勤者
- レーサー
- 地域別
- 北米
- 米国
- カナダ
- その他の北米諸国
- 南米
- ブラジル
- アルゼンチン
- その他の南米諸国
- 欧州
- 英国
- ドイツ
- スペイン
- イタリア
- フランス
- ロシア
- その他の欧州諸国
- アジア太平洋
- インド
- 中国
- 日本
- 韓国
- その他のアジア太平洋諸国
- 中東・アフリカ
- アラブ首長国連邦
- サウジアラビア
- トルコ
- エジプト
- 南アフリカ
- その他の中東・アフリカ諸国
- 北米
第6章 競合情勢
- 市場集中度
- 戦略的動向
- 市場シェア分析
- 企業プロファイル
- Shoei Co., Ltd
- Arai Helmet Ltd.
- Schuberth GmbH
- HJC Helmets
- Shark Helmets
- Bell Helmets
- Nolan Group
- Airoh Helmets
- LS2 Helmets
- MT Helmets
- Suomy Motorsport SRL
- Kabuto Helmets
- Scorpion Sports, Inc.(Scorpion EXO)
- Ruroc Ltd.
- MT Helmets
- Sena Technologies
- Forcite
- Alpinestars
第7章 市場機会と将来の展望
- 発行日
- 発行
- Mordor Intelligence
- ページ情報
- 英文 259 Pages
- 納期
- 2~3営業日