


日本のフードサービス:市場シェア分析、業界動向と統計、成長予測(2027年~2032年)
Japan Foodservice - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2027 - 2032)


- 発行日
- ページ情報
- 英文 219 Pages
- 納期
- 2~3営業日
- 商品コード
- 2187291
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
目次・概要・図表を含むサンプルPDF(数ページ~数十ページ)を、担当者からEメールでお送りします。費用はかかりません。
概要
Mordor Intelligenceによると、日本の外食市場規模は、2026年の3,188億米ドルから2027年には3,513億米ドルへと拡大し、2032年までに5,602億米ドルに達すると予想されており、2027年から2032年にかけてCAGR9.78%で成長すると見込まれています。
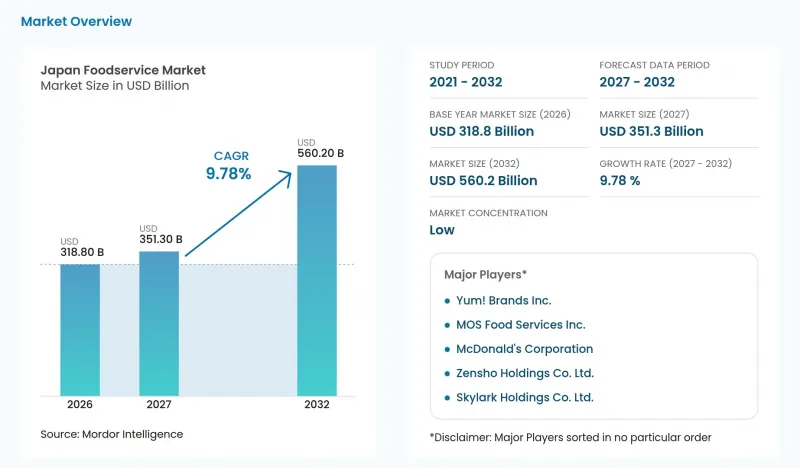
本レポートは、外食業態(クイックサービスレストラン、フルサービスレストランなど)、店舗形態(独立店舗およびチェーン店)、立地(独立型、小売施設内など)、サービス形態(店内飲食、テイクアウトなど)ごとに分類されています。市場予測は、入手可能なデータに基づき、金額(米ドル)で提示されています。
日本の外食市場の動向と洞察
多忙な現代生活が、迅速な利便性への需要を後押ししています
待ち時間によるストレスを軽減することは、飲食店にとって、注文体験を通じてテイクアウト需要を争うための手段となります。日本外食産業協会の全店舗調査(新規出店を含む)によると、2025年のファストフード利用客数は2024年比で3%増加しました。リクルートが2026年7月から8月にかけて実施した調査は、首都圏、関西、東海地域の20歳から69歳の成人を対象としています。同調査において、20代の女性の41.9%が、レストランのテイクアウトでモバイル注文を利用する理由として、「待ち時間のストレス軽減」を挙げています。加盟店の来店客数の増加傾向と併せて、この傾向は、注文体験が事業者にとって取り組むべき具体的な要素であることを示しています。したがって、利便性とは、より凝ったメニューの提供ではなく、既存の食事をよりスムーズに手に入れるプロセスから生まれるものと言えます。
世界の観光ブームが本場の食体験を後押し
日本料理は、食事そのものを観光客の旅行目的の一部とし、独自のレストラン体験の価値を高めることができます。2025年には、日本食を味わうことがインバウンド観光客の旅行への期待事項の中で第1位となりました。第2次暫定推計によると、2026年4月から6月にかけてのインバウンド観光客の旅行支出に占める飲食費の割合は21.7%となり、2025年4月から6月の21.0%から増加しています。この相乗効果により、明確な食に関する目的と、飲食への旅行予算のより大きな配分が結びつきます。レストラン経営者にとって、認知度の高い日本料理は、旅行者の旅行目的と具体的な食事の機会を結びつけることができます。旅程に組み込まれることで、料理を主軸とするレストランは、利便性に加え、体験面でも競争する理由が生まれます。
独立系ベンダーや屋台ベンダーからの競合激化
独立系ベンダーや屋台業者は、サービス水準の高いレストランでの食事に代わる選択肢を提供することで、消費の伸びを抑制する可能性があります。顧客がよりシンプルなサービス形態で同じ食事の機会を満たせる場合、既存のレストランが請求できるプレミアム価格には上限が生じます。この圧力は、ベンダーの提供内容が料理そのものではなく、係員によるサービス体験に依存している場合に特に顕著です。そのため、経営者は、お馴染みのメニューがあれば価格が守られると安易に考えるのではなく、追加のサービスに対して顧客が喜んでお金を払う価値を創出しなければなりません。したがって、この圧力はまず、フルサービスレストランに及ぶことになります。これらのレストランの価格は、よりシンプルなベンダーが提供しない「スタッフによるサービス」に支えられているからです。
セグメント分析
2026年時点で、クイックサービスレストランは日本の外食市場規模の46.49%を占めました。マクドナルド・ジャパン株式会社は、2025年12月時点で日本国内に3,025店舗のハンバーガー店を展開していると報告しており、そのうち705店舗が直営店、2,320店舗がフランチャイズ店です。この例は、数千店舗にわたりハンバーガーに特化したフォーマットを展開していることを示しており、最大規模のセグメントにおいて実現可能な事業規模を如実に物語っています。こうした店舗基盤により、クイックサービスは各地域の商圏で定評のあるメニューを提供し続けることが可能であり、店舗の利便性は同業種の商業的強みの一部となっています。
クラウドキッチン(デリバリー専用店舗)は最も急成長しているセグメントであり、2027年から2032年にかけてCAGR11.5%を記録すると予測されています。Wiaas社の報告によると、同社のマルチブランド型デリバリー専用ゴーストレストラン事業「DELISTATION」は、サービス開始から2025年2月までに累計250万食を提供しました。2026年7月16日、ローソンはコンビニエンスストアを活用したゴーストレストランサービスを4県に拡大すると発表し、これにより、発表済みの展開店舗数は45県で約1,600店舗となりました。これらのモデルは、デリバリーに特化したレストランブランドと、既存のコンビニエンスストア内の厨房を含む調理能力とを結びつけるものです。ここでの拡大とは、飲食スペースを新設するのではなく、既存の調理能力にデリバリーブランドを追加することを意味します。
2026年、日本の外食市場において、独立系店舗のシェアは74.4%を占めました。シェフの向井純平氏は、2026年4月9日、東京都新宿区に「リストランテ・ヨルハ」を独立開業しました。向井氏は、Creek &Riverの子会社であるChef's valueが運営するレストラン「カッソロ」でシェフとして勤務した後、独立して「ヨルハ」を開業しました。今回の独立開業において、事業展開の焦点は、新宿の店舗で「YOLHA」の独自性を確立することにあり、広範なブランドネットワークではなく、個々のレストランを拡大の単位としています。
チェーン店は最も急成長しているセグメントであり、2027年から2032年にかけてCAGR10.7%が見込まれています。「カレーハウスココイチ」は2026年2月時点で、日本国内に1,205店舗を展開しており、そのうち118店舗が直営店、1,087店舗がフランチャイズ店です。このような運営構成により、このチェーンが国内の顧客にリーチする上で、フランチャイズ加盟が中心的な役割を果たしています。ブランドの拡大にあたっては、直営店舗だけでなく、地域のフランチャイズ事業も活用できるため、同グループには店舗網を拡大するための複数のルートが確保されています。ブランドの展開範囲は直営店舗をはるかに超えているため、別々に運営される各店舗間で一貫したサービス提供を支援することが、戦略上の優先事項となります。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- 多忙な現代生活が、手軽で便利なサービスへの需要を後押ししています
- 世界の観光ブームが、本格的な食体験を後押ししています
- 消費者は、より健康的で、持続可能で、地元産のメニューを求めています
- デジタルアプリや店舗内ロボットが効率化を推進しています
- 多様な国際料理への関心の高まり
- 高品質な調理済み食品が受け入れられつつあります
- 市場抑制要因
- 独立系ベンダーや屋台業者からの競合の激化
- 食品安全対策や衛生基準の遵守における不整合
- 深刻な人手不足がサービス提供能力に負担をかけています
- 輸入への依存は、サプライチェーンの脆弱性を招きます
- 業界バリューチェーン分析
- 規制情勢
- 技術展望
- ポーターのファイブフォース分析
- 主要な業界動向
- 店舗数
- 平均注文額
第5章 市場規模と成長予測
- 外食業の種類別
- カフェ・バー
- 料理の種類別
- バー・パブ
- カフェ
- ジュース・スムージー・デザートバー
- スペシャルティコーヒー・ティー専門店
- 料理の種類別
- クラウドキッチン
- フルサービスレストラン
- 料理の種類別
- アジア
- 欧州
- ラテンアメリカ
- 中東
- 北米
- その他のフルサービスレストランの料理ジャンル
- 料理の種類別
- クイックサービスレストラン
- 料理の種類別
- ベーカリー
- ハンバーガー
- アイスクリーム
- 肉料理
- ピザ
- その他のクイックサービスレストランの料理ジャンル
- 料理の種類別
- カフェ・バー
- アウトレット別
- チェーン店
- 独立系店舗
- 地域別
- レジャー
- 宿泊
- 小売
- スタンドアロン
- 旅行
- サービスタイプ別
- ダインイン
- テイクアウト
- デリバリー
第6章 競合情勢
- 市場集中度
- 戦略的動向
- 市場シェア分析
- 企業プロファイル
- CKE Restaurants Holdings, Inc.
- Zensho Holdings Co. Ltd.
- Skylark Holdings Co. Ltd.
- Food & Life Companies Ltd.
- Colowide Co. Ltd.
- Toridoll Holdings Corp.
- Starbucks Corporation
- MOS Food Services Inc.
- Komeda Holdings Co. Ltd.
- Kura Sushi Inc.
- Plenus Co. Ltd.
- Domino's Pizza Enterprises Ltd.
- Yoshinoya Holdings Co. Ltd.
- Yum!Brands Inc.
- Saizeriya Co. Ltd.
- Hotland Holdings Co. Ltd.
- Ringer Hut Co. Ltd.
- McDonald's Corporation
- Papa John's International, Inc.
- Wendy's International, LLC