


ビデオゲーム:市場シェア分析、業界動向と統計、成長予測(2027年~2032年)
Video Game - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2027 - 2032)


- 発行日
- ページ情報
- 英文 120 Pages
- 納期
- 2~3営業日
- 商品コード
- 2186151
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
目次・概要・図表を含むサンプルPDF(数ページ~数十ページ)を、担当者からEメールでお送りします。費用はかかりません。
概要
Mordor Intelligenceによると、ビデオゲーム市場の規模は2026年に3,265億米ドルと評価され、2027年の3,679億米ドルから2032年までに6,498億米ドルに達すると予測されており、予測期間(2027年~2032年)におけるCAGRは12.05%となる見込みです。
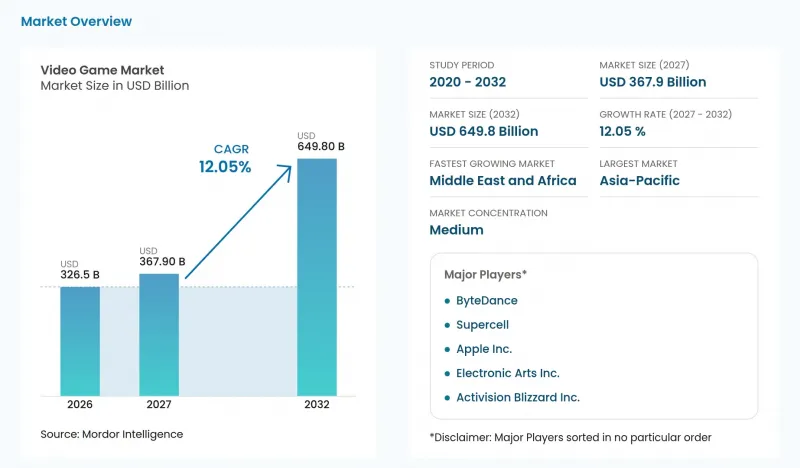
本レポートは、デバイスタイプ(モバイル、コンソールなど)、ジャンル(アクション、その他など)、収益モデル(基本プレイ無料、有料プレイなど)、エンドユーザー(カジュアルゲーマー、ハードコア/競技志向のゲーマーなど)、および地域(アジア太平洋、北米など)ごとに分類されています。市場予測は、入手可能なデータに基づき、金額(米ドル)で提示されています。
世界のビデオゲーム市場の動向とインサイト
アジアの新興経済国における「モバイルファースト」型ゲームの普及
モバイルゲームのダウンロード数が大幅に増加していることは、パブリッシャーにとって、初期の関心を有料のエンゲージメントへと転換する機会を生み出しています。Gamota社は、2026年5月にベトナムで1億2,100万件のモバイルゲームダウンロードがあったと報告しました。同社はまた、同月のベトナムにおけるモバイルゲームのアプリ内課金収益が2,300万米ドルに達したと報告しています。Gamota社は、5月の状況について、ベトナムのモバイルゲーム市場に回復の兆しが見られると説明しており、リーチはすでに広範に及んでいるため、パブリッシャーにとっての課題はコンバージョン率の向上となります。ダウンロードごとにゲーム内での課金理由を提示するパブリッシャーは、その回復を収益へと転換できますが、配信のみに依存するパブリッシャーは、単にユーザーを獲得するにとどまります。
Xbox Game PassやPlayStation Plusが牽引するサブスクリプションプラットフォームの普及
サブスクリプション・バンドルは、定期的なゲームアクセスをより幅広いプレイシーンで有用にすることで、需要を拡大することができます。2025年11月、Xboxは、Game Pass加入者によるクラウドゲーミングの利用時間が前年比45%増加したと報告しました。利用の増加は、既存の加入者にとって継続的なアクセスが持つ実用的な価値を高めます。2026年7月21日、Xboxは、対応地域において条件を満たすMeta Horizon+加入者向けに、50本以上のゲームと月間10時間のクラウドゲーミング利用時間を含む「Game Passスターターエディション」を追加しました。このバンドルにより、対象となるプレイヤーは、既存のサブスクリプションに加え、ストリーミングサービスを明確に体験できるようになります。その限定的な導入が持続的なストリーミング利用へとつながり、ひいては契約更新につながるかどうかが、このバンドルの商業的な成否を左右する試金石となります。
アプリストアの手数料規制と独占禁止法訴訟がモバイル事業の利益率を圧迫(EU DMA、米国司法省)
アプリストアの手数料は、モバイルパブリッシャーが各有料取引から得られる収益額を制限しています。2026年10月1日より施行されるAppleのEU向け利用規約では、デジタル商品およびサービスに対する手数料が、Appleのアプリ内課金(In-App Purchase)を通じては26%、アプリ内の代替決済処理を通じては20%と定められています。指定プログラムの参加者および条件を満たす自動更新型サブスクリプションは、1年経過後は、Appleのアプリ内課金を通じて15%、アプリ内の代替決済処理を通じて10%の手数料を支払います。したがって、決済経路によって、ゲーム開発や継続的なコンテンツ制作に充てられる収益額が変わってきます。また、低率適用要件の違いにより、パブリッシャーや取引の種類によって収益構造も異なります。これらの例外に該当しない開発者にとって、アプリ内の代替決済処理業者に切り替えたとしても、プレイヤーの追加支出によって事業拡大の資金を賄えるようになるまでには、依然として相当な手数料を負担しなければなりません。
セグメント分析
2026年、モバイルはビデオゲーム市場規模の48.03%を占め、最大のセグメントとなりました。2026年8月、中国の国内モバイルゲームの実売上高は前年同月比で8.6%増加しました。VNGGames社の報告によると、2025年のゲーム部門収益の46%は、『PUBG Mobile』や『Play Together』を含む主力タイトル群が占めました。同社は、リリース数を減らし、より高品質なタイトルを少数リリースするとともに、ライフサイクルの長い「ゲーム・アズ・ア・サービス」モデルへの移行を進めていると説明しています。この運営モデルにより、実績のあるタイトルへの徹底したサポートを優先しつつ、プレイする明確な理由を提供する新作のリリースに注力することが可能となり、既存のポートフォリオと新規制作の両方が商業的に重要な役割を果たすようになります。
スマートテレビやスティックなどのクラウドゲーミング端末は、2027年から2032年にかけてCAGR25.6%で、最も急成長するセグメントになると予測されています。2025年4月、Xboxは25カ国以上の特定のLG製スマートテレビにおいて、Game Pass Ultimate会員向けにアプリを提供開始しました。2025年11月、LGエレクトロニクス・インディアは、インド国内の互換性のある2021年~2025年製webOSスマートテレビを対象に、Xboxアプリを含む「ゲーミングポータル」の段階的な展開を開始しました。XboxでプレイするにはGame Passの加入が必要です。ソフトウェアの配信により、互換性のあるテレビがゲームへのアクセス端末となります。サービス事業者は、新しいハードウェアの購入ではなく、テレビのソフトウェアアップデートやGame Passのサブスクリプションを通じて家庭にリーチできる配信ルートを獲得します。
2026年、アクションゲームはビデオゲーム市場で24.42%のシェアを占め、最大のセグメントとなりました。カプコンは、2026年6月30日時点で『ロックマン』シリーズの累計販売本数が4,500万本に達したと報告しました。同社は『ロックマン』を、ゲームだけでなく、グッズ、コミック、アニメ、映画などにも展開するアクションゲーム・フランチャイズと位置付けています。この幅広い展開は、キャラクターがゲームのリリースや関連する商業チャネルを通じてフランチャイズを支え、単一の発売を超えた価値を生み出すことができることを示しています。その結果、定評のあるアクションゲームパブリッシャーは、ゲームシステムが類似した新作タイトルでは即座に再現できない、認知度の高いキャラクターの世界観を武器に競争することができます。
ロールプレイングゲームは、2027年から2032年にかけてCAGR14.2%で、最も急速に成長するセグメントになると予測されています。開発元のWarhorse StudiosとパブリッシャーのDeep Silverは、『Kingdom Come:Deliverance II』が2026年6月25日時点で全世界で600万本以上を販売したと報告しました。パブリッシャーのNetmarbleは、2026年3月16日にPlayStation 5およびSteamで先行リリースされたアニメを原作とするオープンワールドRPG『The Seven Deadly Sins:Origin』を、同年3月23日にモバイル版として展開しました。プレイヤーは1つのアカウントで、コンソール、PC、モバイル間をシームレスに切り替えることができます。このモデルにより、パブリッシャーはモバイルプレイヤーにリーチしつつ、デバイス間で一貫した冒険体験を維持することができ、ロールプレイングゲームのリリースにさらなる需要の創出経路をもたらします。
地域別分析
2026年、アジア太平洋地域はビデオゲーム市場シェアの48.01%を占め、最大の地域となりました。中国では2026年上半期に6億8,400万人のゲームユーザーが存在し、同国をターゲットとするパブリッシャーにとって、国内市場における膨大な潜在ユーザー層を提供しています。ベトナムでは、Gamota社が、同国市場に参入するゲーム向けに、マーケティング、ローカライズ、運営、ホスティング、決済を網羅した現地のゲームパブリッシングサービスを提供しています。これらのサービスにより、パブリッシャーはユーザーリーチを実際のゲーム運営へと結びつける実用的な手段を得ることができ、流通、ホスティング、決済が連携して機能することで、国内のプレイヤー規模が商業的により有用なものとなります。
中東・アフリカ地域は、2027年から2032年にかけてCAGR13.5%を記録し、最も急速に成長する地域になると予測されています。SCOPが2025年に、携帯電話を所有する18歳以上のサウジアラビア人1,098人を対象に実施した調査によると、ゲーマーの約10人中7人が、毎月電子ゲームへの支払いを行っていました。2026年2月8日、Manga Productionsは、コーエーテクモゲームズとの中東・北アフリカ地域におけるパブリッシング提携を通じて、リヤドで『Nioh 3』のアラビア語版を、同ゲームのPlayStation 5およびSteamでの世界同時リリースに合わせて発売しました。ケニアのAmilabs Technologiesは、2Dおよび3Dゲームを開発しています。地域ごとのパブリッシングやアラビア語へのローカライズにより、国際版リリースと月額課金を行うサウジアラビアのプレイヤーを結びつけることができ、グローバル版の配布以外にも需要を開拓する新たなルートが生まれます。
北米では、2025年にゲーム、ダウンロードコンテンツ、マイクロトランザクション、サブスクリプションを合わせた米国のゲームコンテンツへの消費者支出が524億米ドルに達しました。南米では、マイクロソフトが2025年11月、アルゼンチンとブラジルにおいてLGテレビおよびAmazon Fire TVでのXboxストリーミングサービスを開始したと報告したほか、コロンビアのティンバ・ゲームズが独立系開発会社として存在感を示しています。欧州のパッケージ販売チャネルとしては、2025年1月にMicroidsがフランスでNIS Americaのゲームを販売する契約を締結した事例が挙げられ、またTeyonはポーランドで開発およびパブリッシング事業を展開しています。これらの国々の事例は、ゲームコンテンツが購入者に届く経路や、現地での制作が業界に参入するさまざまなルートを示しています。したがって、販売の実行は、特にカタログがパッケージ版とストリーミング版の間を行き来する場合、現地の流通体制やデバイス版に依存することになります。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- アジアの新興経済国における「モバイルファースト」型ゲームの普及
- Xbox Game PassやPlayStation Plusを筆頭とするサブスクリプション型プラットフォームの普及
- 欧州および北米における5G SAの展開に伴い、クラウドゲーミングインフラが成熟しつつあります
- クロスプラットフォームエンジンのアップグレードにより開発コストが削減(Unreal Engine 5、Unity PolySpatial)
- eスポーツ・フランチャイズの企業価値評価が、競技向けタイトルへの投資を牽引しています
- コンテンツ制作とライブオペレーションの更新を加速させる生成AIツール
- 市場抑制要因
- App Storeの手数料規制と独占禁止法訴訟がモバイル事業の利益率を圧迫(EUのDMA、米国司法省)
- ソーシャルチャネルにおけるユーザー獲得CPMの上昇
- ユーザー生成コンテンツの改造版をめぐる知的財産権侵害訴訟
- ゲーム用GPUに対する地政学的な輸出規制(米国・中国)
- 業界バリューチェーン分析
- 規制情勢
- 技術展望
- ポーターのファイブフォース分析
- マクロ経済の余波が及ぼす影響
第5章 市場規模と成長予測
- デバイスタイプ別
- コンピュータ
- モバイル
- コンソール
- クラウドゲーミング端末(スマートテレビ、スティック型)
- ジャンル別
- アクション
- シューティングゲーム
- ロールプレイング
- スポーツ
- アドベンチャー
- その他(ストラテジー、シミュレーション、パズル、カジュアル)
- 収益モデル別
- フリー・トゥ・プレイ
- ペイ・トゥ・プレイ(プレミアム)
- サブスクリプションベース
- ゲーム内広告
- エンドユーザー別
- カジュアルゲーマー
- ハードコア/ 競技志向のゲーマー
- プロeスポーツ選手
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 南米
- ブラジル
- アルゼンチン
- その他の南米諸国
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- その他の欧州諸国
- アジア太平洋
- 中国
- 日本
- 韓国
- インド
- その他のアジア太平洋諸国
- 中東・アフリカ
- アラブ首長国連邦
- サウジアラビア
- 南アフリカ
- その他の中東・アフリカ諸国
- 北米
第6章 競合情勢
- 市場集中度
- 戦略的動向
- 市場シェア分析
- 企業プロファイル
- Activision Blizzard Inc.
- Apple Inc.
- ByteDance
- Electronic Arts Inc.
- Supercell
- Microsoft Corporation(Xbox Game Studios)
- Nintendo Co., Ltd.
- Playtika
- Sony Interactive Entertainment Inc.
- Tencent Holdings Ltd.(TiMi, Level Infinite)
- Ubisoft Entertainment SA
- NetEase Inc.
- Epic Games Inc.
- Take-Two Interactive Software Inc.
- Bandai Namco Holdings Inc.
- Square Enix Holdings Co., Ltd.
- Embracer Group AB
- Sea Ltd.(Garena)
- Krafton Inc.
- Riot Games Inc.