


オンラインレーシングゲーム:市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
Online Racing Games - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 120 Pages
- 納期
- 2~3営業日
- 商品コード
- 2125371
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
概要
Mordor Intelligenceによると、世界のオンラインレーシングゲーム市場規模は2025年に129億7,000万米ドルと評価され、2026年の136億9,000万米ドルから2031年までに179億2,000万米ドルに達すると予測されており、予測期間(2026年~2031年)におけるCAGRは5.54%となる見込みです。
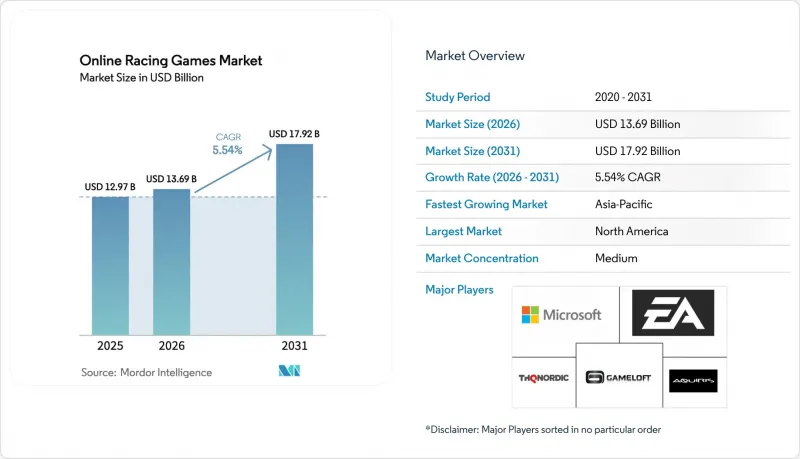
本レポートは、収益モデル(広告収入型、アプリ内課金型など)、プラットフォーム(モバイル、PC、ゲーム機など)、ゲームタイプ(アーケードレーシング、シミュレーションレーシングなど)、プレイヤーのエンゲージメントレベル(カジュアル/ハイパーカジュアル、ミッドコアコンペティティブ、ハードコアシミュレーション/eスポーツ)、地域別に分類されています。市場予測は金額(米ドル)ベースで提示されています。
世界のオンラインレーシングゲーム市場の動向と洞察
スマートフォンと5Gの普及により、低遅延プレイが拡大
現在、モバイルファーストのレーシングタイトルは、20ミリ秒未満の無線遅延を活用しており、これによりコンソールロビーと同等のリアルタイムマルチプレイヤー体験が可能となり、かつてクロスプラットフォームプレイの障壁となっていたラグによる不利な点が解消されています。T-MobileのL4S導入により、体感遅延がさらに40%削減されたほか、マイクロソフトの50カ所のゲーミングデータセンターが大都市圏内で計算処理をルーティングすることで、モバイルユーザーは物理演算の同期ずれなしに、高性能PCを備えたユーザーと競い合うことが可能になりました。その結果、競技の公平性が向上し、カジュアルなモバイルユーザーがコスチュームアイテムやバトルパスの各ティアを繰り返し購入するようになり、オンラインレーシングゲーム市場の継続的な収益が強化されています。パブリッシャー各社はまた、物理演算をエッジノードにオフロードするクラウド支援レンダリングをバンドルしており、これによりミッドレンジのスマートフォンでもフレームの安定性が向上し、ハードウェアの買い替え頻度も低減されています。通信事業者は、提携タイトルのデータ通信料を無料化するゼロレーティングキャンペーンを通じてこれに応えており、価格に敏感な市場における参入障壁をさらに引き下げています。
クラウドゲーミングがハードウェアのハードルを下げる
ストリーミングにより、かつて本格的なシミュレーション体験に不可欠だった500~800米ドルのコンソール購入費用が不要となり、新興市場での需要が拡大し、オンラインレーシングゲーム市場におけるゲーマー1人あたりの生涯価値が高まります。NVIDIA GeForce Nowは現在、ChromebookユーザーにRTX 4080レベルの画質を提供しており、アクティブな加入者1人あたりの月間インフラコストは平均4.20ユーロです。これにより、地域ごとにユーザー数が100万人を超えて普及が進めば、粗利益率はプラスを維持できます。プラットフォーム事業者は、デジタルストア内に「クラウドプレイ」ボタンを組み込むことで、リーチを確固たるものにしています。その好例が、MicrosoftのXboxストアとの統合であり、ワンクリックでローカルにインストールされたセッションをクラウドに移行できます。一方、ライセンス保有者は、アーカイブタイトルをサブスクリプションプラン向けに再パッケージ化し、移植費用をかけずにバックカタログを収益化しています。レンダリングがサーバー側で行われるため、開発者はコンテンツの更新をコンソールの世代サイクルから切り離すことができ、季節ごとの拡張コンテンツやライブオペレーションイベントの市場投入までの時間を短縮できます。
プライバシー変更後のユーザー獲得コストの急騰
Appleの「App Tracking Transparency」ポリシーにより、パブリッシャーが生涯価値(LTV)のモデル化に依存していたサードパーティの識別子が排除され、スポーツやレーシングジャンルのiOSにおけるインストール単価(CPI)は、Androidの2.50米ドルに対し、3.50米ドルにまで上昇しました。これに対応するため、スタジオ各社はファーストパーティのテレメトリやコンテキスト広告への切り替えを進めていますが、導入までのリードタイムが長引くことで、新作リリースにおけるマーケティング費用が増大しています。サブスクリプションモデルは変動性を和らげますが、解約率を抑えるためには継続的なコンテンツの配信が求められます。GDPR(一般データ保護規則)への準拠は欧州全域で複雑さを増しており、明示的な同意の要件により、ユーザー獲得の非効率性を相殺し得るデータ駆動型のパーソナライゼーションが制限されています。これにより、2030年までのオンラインレーシングゲーム市場のCAGR予測が70ベーシスポイント下方修正されました。
セグメント分析
2025年、アプリ内課金はオンラインレーシングゲーム市場規模の46.10%を占めました。これは、競争のバランスを維持しつつ、安定したマイクロトランザクション収益を生み出す、装飾用スキンやパフォーマンスパーツが牽引したものです。サブスクリプションやシーズンパスは年率6.64%で増加しており、ライブオペレーションのコンテンツチームや分析機能を支える予測可能なキャッシュフローを支えています。カード利用率が低い地域では、広告収入型モデルが依然として有効ですが、プライバシー規制によりCPMが抑制されているため、パブリッシャーはブランド提携やスポンサー付きチャレンジへと方向をシフトさせつつあります。
セグメントの進化は、価値が一時的な販売から継続的なアクセスへと移行していることを示しています。『Minecraft』の「マーケットプレース・パス」は、サブスクリプションの価値が、ユーザー生成のコースや車両が安定したペースで提供されることに依存していることを示しています。シミュレーションゲームの熱心なファンにとっては、プレミアムな一括購入と、オプションのテレメトリー・モジュールやコーチング・サブスクリプションが共存しており、エンゲージメントの深さに合わせたハイブリッドな収益化モデルが反映されています。解約率への懸念が高まる中、スタジオ各社はDiscordやRedditを監視し、早期の解約予測因子を探る感情分析ボットに投資しています。これにより、オンラインレーシングゲーム市場における継続収益を安定させるコンテンツ配信を最適化しています。
2025年の収益のうち52.10%をモバイルが占め、オンラインレーシングゲーム市場におけるその優位性を確固たるものにしました。SoCの効率向上により、200米ドルのスマートフォンでも120fpsのアーケードレーシングゲームが動作するようになり、ジャイロスコープによるステアリング機能は、カジュアルユーザーにとっての参入障壁を低くしています。同時に、クラウドストリーミングサービスの利用者数はCAGR6.78%で拡大すると予測されており、2031年までに実験段階から主流へと飛躍する見込みです。PCプラットフォームは、3画面構成のコックピットやロードセル式ペダルが依然として比類のない没入感を提供しているため、シミュレーションゲーム愛好家の支持を維持しています。
コンソールベンダー各社は、世代をまたぐタイトル提供や120Hzパフォーマンスモードでユーザー離れに対抗していますが、スマートテレビへと販売チャネルを拡大するクラウドAPIへの移行を加速させています。VR・ARヘッドセットはプレミアム層を形成しています。販売台数はまだ初期段階ですが、高額なDLCの購入率は、フラットスクリーンユーザー層の2倍に達しています。UIのローカルレンダリングと物理演算のストリーミングを組み合わせることで、モバイル端末のバッテリー寿命が最適化され、パフォーマンスの同等性が現実味を帯び、オンラインレーシングゲーム市場のユーザー獲得経路が拡大しています。
地域別分析
北米は2025年も37.40%のシェアを維持しました。これは、定着したコンソール文化と、低遅延のクロスプレイを支える5Gの早期導入に後押しされたものです。パブリッシャーは、有利なARPPUとライブサービスの普及を活用しており、エレクトロニック・アーツの第26会計年度第1四半期の売上高16億7,000万米ドルのうち、83%が定期的なコンテンツから得られたものです。カナダのeホッケーファン層は、クロスプロモーションを通じてレーシングゲームと重なり合っており、メキシコではプリペイド5Gバンドルによりモバイル利用が加速しています。
アジア太平洋地域は2031年までにCAGR6.18%で最も急速に成長する地域であり、中国のモバイルゲーム市場は2024年に866億米ドルに達し、ダウンロード数が全体的に低迷する中でもレーシングゲームは堅調さを維持しています。日本では1ユーザーあたりの平均売上高(ARPU)が21米ドルに達していることから、ハプティック機能を搭載したプレミアムタイトルのリリースが促進されています。一方、韓国では「PCバン」文化を背景に、ライセンシングに基づくシミュレーションリーグが開催されています。インドは84.5億ダウンロードというダウンロード数でトップを走っていますが、収益化では遅れをとっており、これを受けて各スタジオは、地域の支払い慣習に合わせたローカライズされたストーリーラインや、SKU数の少ないコスチュームアイテムを追加するようになっています。
欧州では、プライバシー保護の厳格さとプレミアム支出のバランスが取れており、GDPRへの準拠がユーザーの信頼を高め、サブスクリプションの普及を支えています。ドイツ、イタリア、英国における自動車メーカーの集中がブランドコンテンツ提携を促進する一方、EU全域にわたるeスポーツサーキットが放送価値を高めています。中東・アフリカでは、モバイル端末の普及が急速に進んでいます。若年層の増加とフィンテック基盤の整備により、新たな課金層が生まれています。ただし、文化的規範を尊重するため、車両デザインやイベントの開催時期については、現地化が求められています。こうした動向が総合的に、オンラインレーシングゲーム市場の地域別収益動向を形作っています。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- スマートフォンと5Gの普及により、低遅延活用の範囲が広がる
- クラウドゲーミングはハードウェアの参入障壁を下げる
- eスポーツの統合により、エンゲージメントと消費が促進
- AI生成の楽曲は、コンテンツコストと更新サイクルを削減
- VRハプティクスは、没入感を高めるためのプレミアムな消費を生み出す
- ゲーム内でのOEMブランドの配置は、新たな収益源
- 市場抑制要因
- プライバシー変更後、UAコストが急増
- AAAレーシングの開発予算が膨らむ
- レイテンシーに敏感なゲームプレイは、地域ごとのサーバーコストを押し上げ
- 自動車・サーキットにおける知的財産権の分散/ライセンシング
- 規制情勢
- 技術展望
- ポーターのファイブフォース分析
- マクロ経済要因が市場に与える影響
第5章 市場規模と成長予測
- 収益モデル別
- 広告収入型
- アプリ内課金(マイクロトランザクション)
- プレミアム購入(有料アプリ/フルゲーム)
- サブスクリプション/シーズンパス
- プラットフォーム別
- モバイルスマートフォン・タブレット
- PC
- ゲーム機
- クラウドストリーミングクライアント
- VR/ARヘッドセット
- ゲームタイプ別
- アーケードレーシング
- シミュレーションレーシング
- カートレース・パーティーレース
- オープンワールド/ ストリートレース
- MILEスタイルの大型イベント
- プレイヤーのエンゲージメントレベル別
- カジュアル/ ハイパーカジュアル
- ミッドコアコンペティティ
- ハードコアシミュレーション/eスポーツ
- 地域別
- 北米
- 米国
- カナダ
- 南米
- ブラジル
- アルゼンチン
- その他の南米諸国
- 欧州
- ドイツ
- 英国
- フランス
- スペイン
- ロシア
- その他の欧州諸国
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- その他のアジア太平洋諸国
- 中東・アフリカ
- 中東
- サウジアラビア
- アラブ首長国連邦
- その他の中東諸国
- アフリカ
- 南アフリカ
- ナイジェリア
- その他のアフリカ諸国
- 中東
- 北米
第6章 競合情勢
- 市場集中度
- 戦略的動向
- 市場シェア分析
- 企業プロファイル
- Electronic Arts Inc.
- Codemasters Software Company Ltd.
- Tencent Holdings Ltd.
- Microsoft Corporation
- Sony Interactive Entertainment LLC
- Ubisoft Entertainment SA
- Nintendo Co. Ltd.
- Nexon Co. Ltd.
- NetEase Inc.
- Take-Two Interactive Software Inc.
- Motorsport Games Inc.
- Polyphony Digital Inc.
- Playground Games Ltd.
- THQ Nordic GmbH
- Sumo Digital Ltd.
- Gameloft SE
- Fingersoft Oy
- Boss Alien Ltd.
- NaturalMotion Ltd.
- Slightly Mad Studios Ltd.
- Vector Unit Inc.
- Aquiris Game Studio SA
- Bongfish GmbH
- iRacing.com Motorsport Simulations LLC
第7章 市場機会と将来の展望
- 発行日
- 発行
- Mordor Intelligence
- ページ情報
- 英文 120 Pages
- 納期
- 2~3営業日


