


南米のデータセンター光接続:市場シェア分析、業界動向と統計、成長予測(2027年~2032年)
South America Data Center Optical Connectivity - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2027 - 2032)


- 発行日
- ページ情報
- 英文 185 Pages
- 納期
- 2~3営業日
- 商品コード
- 2185999
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
目次・概要・図表を含むサンプルPDF(数ページ~数十ページ)を、担当者からEメールでお送りします。費用はかかりません。
概要
Mordor Intelligenceによると、南米のデータセンター向け光接続市場の規模は、2026年の27億8,000万米ドルから2027年には32億1,000万米ドルへと拡大し、2032年までに64億5,000万米ドルに達すると予想されており、2027年から2032年にかけてCAGR14.98%で成長すると見込まれています。
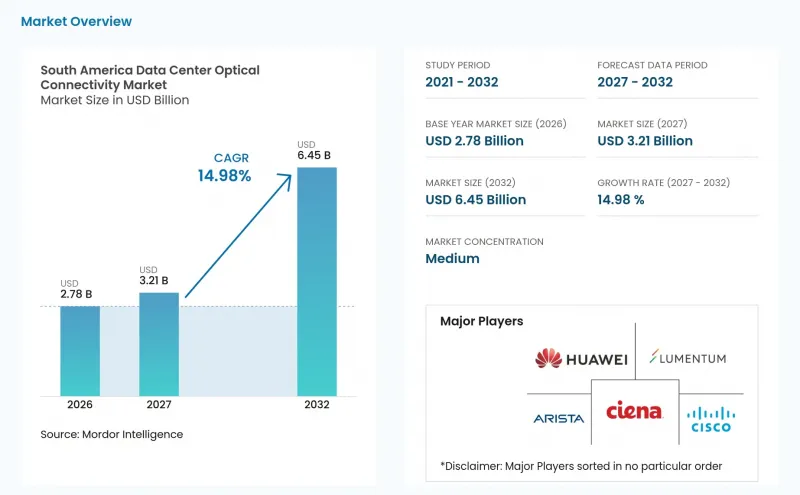
南米のデータセンター光接続市場の動向と洞察
AIクラスターおよび生成AIインフラの拡大
AIワークロードの増加に伴い、各データセンターラック内およびキャンパスネットワーク全体で必要とされる高速光リンクの数が増加しています。Ascenty社は、サンパウロ州にAIに特化した4つのハイパースケール施設に12億米ドルを投じることを発表しました。これには、大規模なAIワークロードに対応するように設計されたスマレの施設も含まれています。これらの設計では、GPUとスイッチ間、およびGPU間の接続が大幅に必要となるため、設置されたIT容量1メガワットあたりの光モジュール密度が高まります。その結果、南米のデータセンター光接続市場は、AIクラスターの設計における技術的な選択の影響をより強く受けるようになっています。帯域幅の拡大と低遅延が求められるため、要求が最も厳しいレイヤーでは、銅線接続よりも高度な光リンクが優先されます。この影響はまずブラジルに集中し、その後、AI容量の稼働に伴い、他の地域ハブにも波及する可能性があります。
ハイパースケールおよびコロケーションデータセンターへの投資
大規模なキャンパスへの投資は、建設から稼働開始、さらにはその後の容量増強に至るまでの調達サイクルを生み出します。Ada Infrastructure社は、フランコ・ダ・ロシャにあるGRU10キャンパスの建設に着手し、2030年までに27億レアル(5億米ドル)の投資を計画しています。エクイニックスは、1億1,400万米ドルを投資してサンタナ・デ・パルナイバにSP6施設を開設し、サンパウロのネットワークコアにキャリアニュートラルな容量を追加しました。このような施設では、新しいホールや相互接続室が整備されるにつれ、アクティブ光機器やパッシブ光ファイバーインフラが必要となります。共有コロケーションサイトにおいても、テナント、キャリア、クラウドプロバイダー間の高密度なクロスコネクトが求められます。この投資パターンは、南米のデータセンター光接続市場におけるサプライヤー基盤の拡大を支えています。
輸入関税、通関の遅延、および長い認定サイクル
輸入関税や行政手続きは、高速光通信機器の納入コストやリードタイムを増加させる可能性があります。本草案では、高度な半導体、サーバー部品、光ハードウェアが輸入に依存しているため、ブラジルが最も影響を受けやすい市場であると指摘しています。ベンダーの認定にはさらに時間がかかり、特にフィールドテスト、ファームウェアの検証、環境チェックを必要とする800Gおよび1.6 Tbpsの製品群ではその傾向が顕著です。これらのプロセスは、通信事業者が代替サプライヤーへ迅速に切り替える能力を制限する可能性があります。したがって、ベンダーが現地でのエンジニアリングおよびサポートを提供できる場合、南米のデータセンター向け光接続市場は恩恵を受けます。この課題は、ブラジルの大規模な調達プログラムにおいて最も差し迫った問題となっており、アルゼンチンにも影響を及ぼす可能性があります。
セグメント分析
2026年、光トランシーバーは南米のデータセンター光接続市場シェアの43.17%を占めました。これらは、新しいスイッチや、設置済みの機器のアップグレードにおいて、依然として標準的なプラグイン可能なインターフェースとなっています。その地位は、ハイパースケール、コロケーション、およびエンタープライズサイトにおける400Gおよび800Gモジュールの継続的な導入を反映しています。アクティブ光ケーブルは2番目に大きな製品グループであり、コンパクトな配線や熱性能が重要な短距離リンクに利用されます。光ファイバーケーブルアセンブリ、コネクタ、および光相互接続アセンブリは、新しいデータホールごとに必要となるパッシブ層を構成しています。これらの製品は、施設の拡張やネットワーク容量の更新に伴い、アクティブモジュールと併せて購入されます。
光回路スイッチは、2032年までCAGR28.94%で拡大すると予測されています。これらはフォトニックパスを用いて、高密度AIファブリックにおける繰り返しの光ー電気ー光変換を削減します。Open Compute Projectは、MEMS、液晶、圧電、およびシリコンフォトニクスといったアプローチを、AIインフラ向けの関連する光回路スイッチング技術として特定しています。この技術は、電力消費量やラック密度が主要な設計要因となる大規模なAIキャンパスにおいて、最も適しています。南米における早期導入は、すべての施設に広く展開するのではなく、ブラジル国内の最大規模の拠点に集中する見込みです。光回路スイッチが、限られた数の大容量導入の枠を超えて普及するためには、サプライヤーが信頼性の高い運用と統合サポートを実証する必要があります。
2026年時点で、従来のプラグイン式光モジュールは、接続アーキテクチャの売上高の74.31%を占めていました。その導入基盤は、確立されたインターフェース、モジュール交換の慣行、およびサプライチェーンによって支えられています。事業者は、スイッチングプラットフォームの再設計を行うことなく、プラグイン式モジュールの交換やアップグレードを行うことができます。リニア・プラグイン式光モジュールおよびリニア・レシーブ・オプティクスは、一部のデジタル信号処理機能が不要な短距離AIリンクにおいて、その重要性を高めています。ニアパッケージ型光モジュールは、完全統合型システムよりも高いモジュール性を維持しつつ密度を高めることで、中間的な選択肢を提供します。このバランスは、効率性の向上を望みつつも、アーキテクチャの全面的な変更には慎重な姿勢を示す通信事業者にとって魅力的です。
コパッケージド・オプティクスは、2032年までCAGR32.46%で拡大すると予測されています。「オプティカル・コンピュート・インターコネクト(Optical Compute Interconnect)」コンソーシアムは、AMD、Broadcom、Meta、Microsoft、NVIDIA、OpenAIによって結成され、スケールアップ型光インターコネクトのオープン仕様の開発を進めています。共通のインターフェースを採用することで、単一の独自サプライチェーンに依存するリスクを低減できます。Lumentum社は、Optical Compute Interconnectアプリケーション向けのDWDM ELSFPレーザーモジュールを実演し、2027年上半期の初期提供開始を目指しています。コパッケージド・オプティクスは当初、帯域幅密度がフロントパネルモジュールの交換によるメリットを上回る、最先端のAIキャンパスに適しています。南米のデータセンター光接続市場では、事業者が新しいアーキテクチャ向けの設計、保守、調達プロセスを確立した後、この技術が採用される見込みです。
2026年には、最大400 Gbpsがデータレートセグメントの39.61%を占めました。この範囲には、コロケーション、エンタープライズ、および初期のハイパースケールネットワークにまたがる大規模な導入ベースが含まれます。新しい400Gポートは、800Gの容量を必要としないエッジサイトや小規模な導入環境でも引き続き利用されています。800 Gbps帯は、新しいAIクラスターや高密度クラウドファブリックにおいて、より注目を集めています。この移行により、通信事業者は、熱負荷や電力要件の増加を見据えつつ、既存のファイバーペアに容量を追加することが可能になります。その結果、予測期間を通じて、南米の各施設における速度構成は多様性を維持する見込みです。
1.6 Tbpsを超える帯域幅は、2032年までCAGR30.71%で拡大すると予測されています。シスコとNVIDIAは、2026年10月のOCPサミットにおいて、16レーン構成で1レーンあたり400 Gbpsを実現する「Ultra-Dense Small Form Factor Pluggable」を発表しました。この発表は、現在の1.6 Tbps世代を超える接続性に関する取り組みが継続されていることを示しています。通信事業者は、これらのインターフェースに対応するために、より高密度なコネクタ、改善されたケーブル配線、およびより強固な熱設計が必要となります。南米のユーザーは、要求の厳しいAIワークロード向けに設計された新規施設において、この技術を最初に体験することになると予想されます。これらの速度が地域の生産ネットワークにどれほど迅速に導入されるかは、製品の入手可能性と認定状況によって決まるでしょう。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- AIクラスターおよび生成AIインフラの拡充
- ハイパースケールおよびコロケーション・データセンターへの投資
- 海底ケーブルの陸揚げおよび地域間相互接続の拡大
- 高密度データセンター・ファブリックにおける800Gへの移行
- キャリア中立型データセンター相互接続の成長
- ブラジルを中核とするAIおよびクラウドインフラの回廊
- 市場抑制要因
- 輸入関税、通関の遅延、および長い認定サイクル
- 高度なフォトニクス工学のスキルが地域によっては限られていること
- 主要データセンター拠点における送電網の信頼性と高い電力コスト
- 調達、規格、サービスサポートにおける地域ごとの分断
- 業界バリューチェーン分析
- 規制情勢
- 技術展望
- ポーターのファイブフォース分析
- マクロ経済要因が市場に与える影響
第5章 市場規模と成長予測
- 製品タイプ別
- 光トランシーバー
- アクティブ光ケーブル
- 光ファイバーケーブルアセンブリ
- 光コネクタ
- 光インターコネクトアセンブリ
- 光回路スイッチ
- 接続アーキテクチャ別
- 従来のプラグイン式光モジュール
- リニア・プラグガブル・オプティクス(LPO/LRO)
- ニアパッケージド・オプティクス(NPO)
- コパッケージド・オプティクス(CPO)
- データレート別
- 最大400 Gbps
- 800 Gbps
- 1.6 Tbps
- 1.6 Tbps以上
- リーチ別
- 3メートル以下
- 3~5メートル
- 5~7メートル
- 7~100メートル
- 100~500メートル
- 500メートル以上
- 用途別
- GPU-to-Switch
- GPU間
- スイッチ間
- サーバーからスイッチへ
- ストレージ接続
- データセンター間相互接続
- ネットワークアーキテクチャ別
- スケールアップ
- スケールアウト
- データセンタータイプ別
- ハイパースケール
- コロケーション
- 企業
- エッジ・マイクロデータセンター
- 国別
- ブラジル
- チリ
- アルゼンチン
- その他の南米諸国
第6章 競合情勢
- 市場集中度
- 戦略的動向
- 市場シェア分析
- 企業プロファイル
- Cisco Systems, Inc.
- Huawei Technologies Co., Ltd.
- Coherent Corp.
- Lumentum Holdings Inc.
- Broadcom Inc.
- Arista Networks, Inc.
- Ciena Corporation
- Nokia Corporation
- Telefonaktiebolaget LM Ericsson
- Intel Corporation
- Marvell Technology, Inc.
- Sumitomo Electric Industries, Ltd.
- Accelink Technologies Co., Ltd.
- InnoLight Technology(Suzhou)Ltd.
- Hisense Broadband Multimedia Technologies Co., Ltd.
- Fujitsu Optical Components Limited
- Source Photonics, Inc.
- Padtec S.A.
- Furukawa Electric LatAm S.A.
- Amphenol Corporation
- TE Connectivity Ltd.