


アジア太平洋のデータセンター光接続:市場シェア分析、業界動向と統計、成長予測(2027年~2032年)
Asia-Pacific Data Center Optical Connectivity - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2027 - 2032)


- 発行日
- ページ情報
- 英文 182 Pages
- 納期
- 2~3営業日
- 商品コード
- 2185998
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
目次・概要・図表を含むサンプルPDF(数ページ~数十ページ)を、担当者からEメールでお送りします。費用はかかりません。
概要
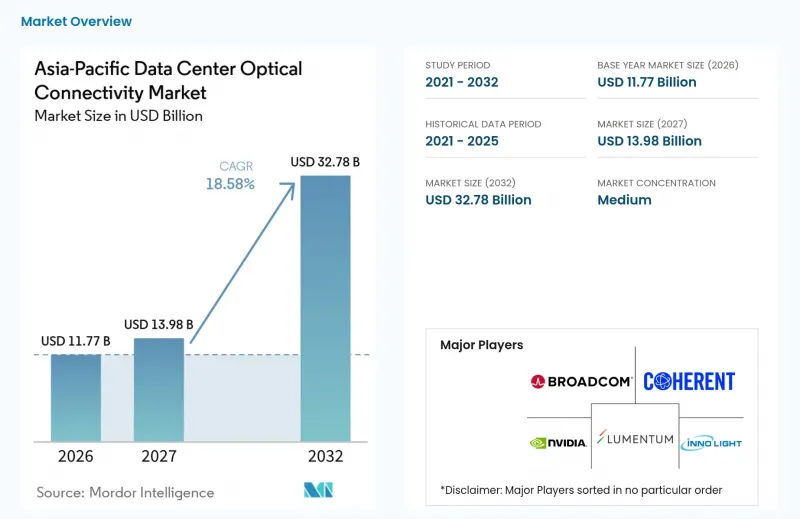
Mordor Intelligenceによると、アジア太平洋地域のデータセンター向け光接続市場の規模は、2026年の117億7,000万米ドルから2027年には139億8,000万米ドルへと拡大し、2032年までに327億8,000万米ドルに達すると見込まれており、2027年から2032年にかけてCAGR18.58%で成長すると予測されています。
アジア太平洋地域のデータセンター光接続市場の動向と洞察
生成AIとGPUクラスターの帯域幅需要の増大
大規模なGPUクラスターにおけるトレーニングおよび推論により、光インターコネクトはコンピューティング性能に直接影響を与える要因となっています。現在、AIシステムでは、アクセラレータ、メモリ、スイッチングの決定と同等の段階で帯域幅の計画が必要とされています。NVIDIAは、同社のSN6800スイッチが800 Gbpsのポート512個で合計409.6 Tbpsを提供し、統合されたコパッケージ型シリコンフォトニクスを採用していると述べています。このアプローチにより、光エンジンとスイッチASICが単一のシステム設計内に統合されています。そのため、調達チームは、ファブリック全体におけるワット当たりの帯域幅をより重視するようになっています。『IEEE Transactions on Networking』に掲載された調査によると、光インターコネクトで接続されたGPUクラスター間でLLMのトレーニングをスケジューリングすることで、トレーニングの反復時間を最大34.32%短縮できることが明らかになりました。
アジア太平洋地域におけるハイパースケール・データセンターの容量拡大
新たなハイパースケール容量の拡大により、サーバー、ラック、アグリゲーション、スパイン、およびデータセンター間各層において、光リンクに対する継続的な需要が生まれています。アジア太平洋地域のデータセンター光接続市場は、新たに建設される高密度施設のそれぞれが膨大な数の高速ポートを必要とするため、恩恵を受けています。また、建設計画の進行に伴い、事業者は建設サイクルの早い段階でモジュールの供給を確保するよう促されています。これにより、大量生産、認定、納期の要件を同時に満たせるベンダーが有利になります。また、トランシーバー、ケーブルアセンブリ、光スイッチング機器に関する長期供給契約の価値も高まります。ネオクラウドプロバイダーは、ハイパースケーラーに近い接続要件でAI容量を展開しているため、新たな顧客層となります。
800Gおよび1.6T光モジュールの高い設備投資(Capex)と認定コスト
モジュールの世代間のコスト格差は、ハイパースケーラー並みの購買力を持たない通信事業者にとって、依然として大きな障壁となっています。提供された価格データによると、2026年の1.6Tモジュールの単価は1,400~1,500米ドルとなる見込みですが、これに対し、成熟した800G製品の単価は400米ドルです。ビット単価が同等になるためには、2027年から2028年にかけて1.6Tの価格が800米ドル付近まで下落することが必要です。さらに、通信事業者は相互運用性テスト、熱的検証、システムレベルのバーンイン試験を行う必要があるため、認定作業によりさらなる費用が発生します。これらのプロセスには、新しいモジュールが導入承認されるまでに6~12ヶ月を要する場合があります。その結果、導入ペースには二極化が見られ、大規模なクラウド事業者は800Gおよび1.6Tのファブリックを導入する一方で、多くのコロケーション利用者は400G以下にとどまっています。
セグメント分析
2026年、アジア太平洋地域のデータセンター光接続市場において、光トランシーバーは43.67%のシェアを占めました。この地位は、コストの安定化、幅広い相互運用性、そして多様なデータレートや伝送距離要件への対応を反映しています。光トランシーバーは、スイッチポート、サーバー、ストレージシステム、および光ファイバー間の基本的なインターフェースとしての役割を維持しています。アクティブ光ケーブルは、固定長でラックスケールの接続に使用され、工場で組み込まれたケーブルにより設置が簡素化されます。光ファイバーケーブルアセンブリは、スイッチング層と機器列間の構造化された接続をサポートします。また、高速化が進むシステムではより多くのファイバーと並列レーンが必要となるため、光コネクタや相互接続アセンブリの重要性も高まっています。光回路スイッチは、2032年までCAGR31.12%で拡大すると予測されています。その魅力は、再構成可能な接続と、AIスパインファブリックにおける低消費電力にあります。
光回路スイッチは、従来型のパケットスイッチ層を介してトラフィックを処理することなく、大規模なエンドポイント群間に直接的な経路を構築できます。この機能は、AIジョブによってGPUクラスター間で通信パターンが変化する場合に有用です。Open Compute Projectの報告によると、OFC 2026において、4,096×4,096のノンブロッキング光回路スイッチが819.2 Tbpsの性能を実証しました。同プロジェクトのホワイトペーパーでは、LLMの通信時間が17.5%短縮され、従来のスパイン・ファブリックと比較して光ポート要件が少なくとも20%低減されたことも指摘されています。Lumentum社は、ハイパースケールAIデータセンター向けの専用光回路スイッチ製品を提供しています。したがって、アジア太平洋地域のデータセンター光接続業界では、確立されたトランシーバーに加え、新しい光スイッチ設計に対する需要も存在します。この組み合わせにより、既存のコンポーネントサプライヤーや専門のスイッチングベンダーは、データセンター・ファブリックのさまざまな部分に対応することが可能になります。
2026年には、従来のプラグイン式光モジュールが売上高の77.32%を占め、主要な接続アーキテクチャとなっています。その導入実績、確立されたサプライチェーン、およびマルチベンダー間の相互運用性により、エンタープライズ、コロケーション、クラウド施設での継続的な利用が支えられています。事業者は、スイッチプラットフォーム全体を変更することなく、プラグイン式モジュールを交換することができます。データレート、熱設計、インターフェース規格が進化し続ける中、この柔軟性は依然として重要です。リニア・プラグガブル・オプティクスはDSPリタイマーを排除し、リンクあたりの消費電力を30~40%低減できます。ニア・パッケージド・オプティクスは、光エンジンをスイッチASICの近くに配置し、電気的経路長を短縮します。これらのアプローチは、お馴染みのプラグガブル・モジュールと完全なコパッケージド設計の中間的な段階を提供します。
コパッケージ型光モジュールは、2032年までCAGR32.29%で拡大すると予測されており、このアーキテクチャグループ内で最も高い成長率を示しています。ブロードコムは2025年10月に「Tomahawk 6 Davisson」スイッチの出荷を開始し、これをコパッケージ型光モジュールを搭載した102.4 Tbpsイーサネットスイッチであると説明しています。NVIDIAは、コパッケージ型シリコンフォトニクスが、より電力効率の高いAIファブリック設計をサポートすると報告しています。コパッケージ化設計により、演算用シリコンと光エンジン間の電気的距離が短縮されます。これにより消費電力を低減できますが、保守性、放熱、およびサプライヤーの認定要件がより厳しくなります。アジア太平洋地域のデータセンター用光接続市場では、主要なAIクラスターでこうしたより統合されたオプションが採用される一方で、プラグイン可能な基盤も引き続き大きなシェアを維持する見込みです。アジア太平洋地域のデータセンター用光接続業界には、この移行期間中に両方のアーキテクチャをサポートする明確な動機があります。
2026年には、最大400 Gbpsのセグメントが売上高の36.28%を占めました。このセグメントは、企業のリフレッシュプロジェクト、コロケーション施設、およびAI最適化ファブリックへ移行していない導入環境において、依然として重要な役割を果たしています。また、既存の400G機器は、多くの事業者にとって実績のある運用モデルを提供しています。800G層は、大規模なAI環境において本格的な導入段階に入っています。これにより、すべての拠点が直ちに1.6Tや3.2Tのプラットフォームを採用する必要なく、帯域幅を段階的に向上させることができます。この段階的なアプローチにより、ネットワーク事業者は、モジュールの導入をスイッチの更新や冷却システムのアップグレードと整合させることが可能になります。アジア太平洋地域のデータセンター光接続市場では、既存の400Gシステムと、新しい高帯域幅ファブリックの両方からの需要が引き続き見込まれています。
1.6 Tbpsを超えるリンクは、2032年までCAGR35.17%で拡大すると予測されています。物理モジュールの規格がまだ策定中の段階であっても、AIバックエンドファブリックは3.2T対応インフラを前提に設計が進められています。ブロードコムは2026年3月にBCM83640をリリースし、これを「世界初の3nmプロセス技術を採用した1レーンあたり400Gの光DSP」と説明しました。このコンポーネントは、1.6Tモジュールの設計および将来の3.2T製品のための基盤となります。データ転送速度が向上すると、所定のファブリック容量を実現するために必要な接続数が減少します。一方で、熱管理、ファイバー管理、テスト、およびエンドツーエンドのシステム相互運用性に対する要求も高まります。その結果、データ転送速度の移行は、高密度AIネットワークのコストおよび技術的要件をすべて管理できる通信事業者が主導することになります。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- 生成AIとGPUクラスタの帯域幅の強化
- アジア太平洋地域におけるハイパースケール・データセンターの容量拡大
- 国家デジタルインフラおよび主権AIプログラム
- 銅線から高密度光リンクへの移行
- 東アジアおよび東南アジアにおけるAI相互接続ハブの拡大
- 地域別のフォトニクス製造およびファウンドリー・エコシステムの詳細
- 市場抑制要因
- 800Gおよび1.6T光モジュールにおける高い設備投資および認定コスト
- 熱管理および電力密度の制約
- 相互運用性と標準の断片化
- 地域ごとのサプライチェーンの集中と輸出規制への曝露
- 業界バリューチェーン分析
- 規制情勢
- 技術展望
- ポーターのファイブフォース分析
- マクロ経済要因が市場に与える影響
第5章 市場規模と成長予測
- 製品タイプ別
- 光トランシーバー
- アクティブ光ケーブル
- 光ファイバーケーブルアセンブリ
- 光コネクタ
- 光インターコネクトアセンブリ
- 光回路スイッチ
- 接続アーキテクチャ別
- 従来のプラグイン式光モジュール
- リニア・プラグガブル・オプティクス(LPO/LRO)
- ニアパッケージド・オプティクス(NPO)
- コパッケージド・オプティクス(CPO)
- データレート別
- 最大400 Gbps
- 800 Gbps
- 1.6 Tbps
- 1.6 Tbps以上
- リーチ別
- 3メートル以下
- 3~5メートル
- 5~7メートル
- 7~100メートル
- 100~500メートル
- 500メートル以上
- 用途別
- GPU-to-Switch
- GPU間
- スイッチ間
- サーバーからスイッチへ
- ストレージ接続
- データセンター間相互接続
- ネットワークアーキテクチャ別
- スケールアップ
- スケールアウト
- データセンタータイプ別
- ハイパースケール
- コロケーション
- 企業
- エッジ・マイクロデータセンター
- 国別
- 中国
- インド
- 日本
- インドネシア
- オーストラリア
- シンガポール
- マレーシア
- ベトナム
- タイ
- 台湾
- フィリピン
- その他のアジア太平洋諸国
第6章 競合情勢
- 市場集中度
- 戦略的動向
- 市場シェア分析
- 企業プロファイル
- Broadcom Inc.
- NVIDIA Corporation
- Coherent Corp.
- Lumentum Holdings Inc.
- Innolight Technology(Suzhou)Ltd.
- Eoptolink Technology Inc., Ltd.
- Accelink Technologies Co., Ltd.
- Cisco Systems, Inc.
- Marvell Technology, Inc.
- Intel Corporation
- Sumitomo Electric Industries, Ltd.
- Fujitsu Optical Components Limited
- Hisense Broadband Multimedia Technologies Co., Ltd.
- Huawei Technologies Co., Ltd.
- Amphenol Corporation
- TE Connectivity Ltd.
- Samtec, Inc.
- Corning Incorporated
- Molex, LLC
- Ayar Labs, Inc.
- Ranovus Inc.
- Furukawa Electric Co., Ltd.
- Ciena Corporation
- ZTE Corporation
第7章 市場機会と将来の展望



