


北米のデータセンター光接続:市場シェア分析、業界動向と統計、成長予測(2027年~2032年)
North America Data Center Optical Connectivity - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2027 - 2032)


- 発行日
- ページ情報
- 英文 178 Pages
- 納期
- 2~3営業日
- 商品コード
- 2185997
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
目次・概要・図表を含むサンプルPDF(数ページ~数十ページ)を、担当者からEメールでお送りします。費用はかかりません。
概要
Mordor Intelligenceによると、北米のデータセンター向け光接続市場の規模は、2026年の139億1,000万米ドル、2027年の160億5,000万米ドルから、2032年までに348億9,000万米ドルへと拡大すると予測されており、2027年から2032年までのCAGRは16.80%となる見込みです。
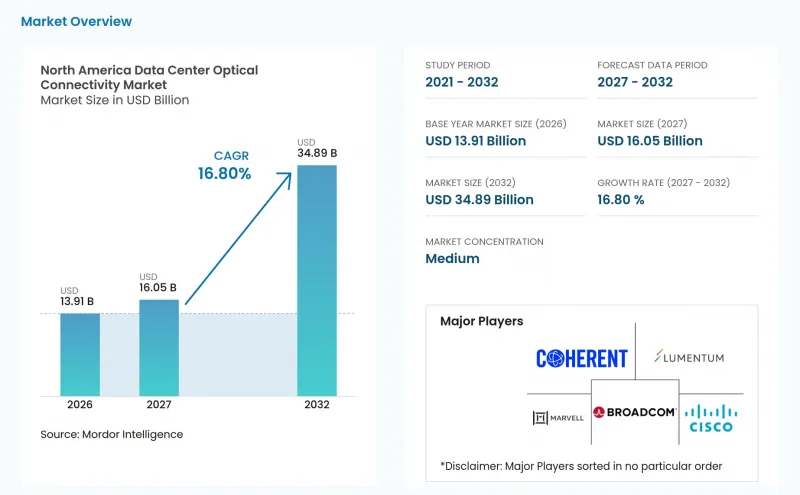
北米のデータセンター光接続市場は、従来のクラウドワークロードよりもはるかに多くの高速リンクを必要とする、GPUを密集させたAIクラスターによって再構築されつつあります。本レポートは、製品タイプ(光コネクタなど)、接続アーキテクチャ(LPO、NPO、CPOなど)、データレート(1.6 Tbpsなど)、到達距離(3~5メートルなど)、用途(GPU間接続など)、ネットワークアーキテクチャ(スケールアップなど)、データセンターの種類(ハイパースケールなど)、および国別に分類されています。市場予測は金額(米ドル)ベースで提示されています。
北米データセンター用光接続市場の動向と洞察
AIおよび生成AIクラスターの拡大
大規模言語モデルのトレーニングクラスターには、通常、5万台から10万台以上のGPUが必要です。このため、AIクラスターの構築は、北米のデータセンター光接続市場における最も強力な需要の牽引要因となっています。コンピュートノードあたりの光帯域幅は12ヶ月ごとに倍増しており、本草案で述べられている18ヶ月のコンピュートスケーリングサイクルよりも速いペースで増加しています。NVIDIA Spectrum-X Photonicsのコパッケージ型光スイッチは、2026年5月にCoreWeaveおよびOracle Cloud Infrastructureで量産が開始されました。Credo社によると、2026年には1,100万個以上の1.6Tトランシーバーが出荷されると予測されており、2027年にはその2倍以上の出荷が見込まれています。継続的な推論ワークロードは、トレーニングクラスターの稼働開始後も厳しいレイテンシと持続的な帯域幅を必要とするため、さらなる需要層を生み出しています。
400Gから800Gおよび1.6Tへのハイパースケール移行
400 Gbpsから800 Gbpsおよび1.6 Tbpsへの移行は、短い調達期間のうちに進行しています。これにより、北米のデータセンター光接続市場において、複数の速度世代にわたる需要が同時に生じています。シスコは2026年2月、特定のルーターファミリー向けに800G LPOモジュールをリリースしました。マーベルは2026年3月、同社のElectra 2 nmコヒーレントDSPを搭載した、COLORZ 1600 1.6T ZR/ZR+プラグイン型モジュールを発表しました。ハイパースケーラー各社は800Gの認定作業を前倒ししており、これにより、単位あたりの需要が依然として高い分野であっても、400G製品に価格面での圧力がかかっています。IEEE 802.3は、各速度階層にわたる相互運用性の基準を引き続き提供しており、正式な採用のタイミングにも影響を与えています。
800Gおよび1.6Tにおける信号整合性と熱管理の限界
1レーンあたり100Gから200Gへの移行に伴い、従来の速度世代の単純な延長とは異なる信号整合性の問題が生じています。224 GbpsのPAM4では、コネクタ、PCBビア、およびクロストークによって信号マージンが低下する可能性があります。これにより、レーン数の多いモジュールの設計および組立リスクが高まります。また、32ポートの1.6Tスイッチをフルに実装した場合、1,500 Wという同じ光負荷により、冷却要件も高まります。北米のデータセンター向け光接続市場では、通信事業者がより高速な階層へと移行するたびに、追加の認定作業に対応する必要があります。こうした試験サイクルにより、顧客の需要が旺盛な場合でも、生産展開が遅れる可能性があります。IEC 61753の性能要件およびIEEE 802.3の相互運用性規格が、サプライヤーが満たさなければならない技術仕様を規定しています。
セグメント分析
2026年、光トランシーバーは北米データセンターの光接続市場において49.18%のシェアを占めました。この地位は、800G OSFPの量産が定着し、多くのサプライヤーが参入していることを反映しています。アクティブ光ケーブルは、ラック内の短距離・高密度リンクをサポートします。光ファイバーケーブルアセンブリ、コネクタ、および相互接続アセンブリは、基盤となる物理ネットワークを提供します。これらの製品は、どのアクティブ光技術が選択されたとしても、依然として不可欠です。
光回路スイッチは、2032年までCAGR29.21%で拡大すると予測されています。北米のデータセンター光接続市場における光回路スイッチの市場規模は、電気的なスパイン機能を光パスに置き換えることができる点に支えられています。Googleの「Jupiter Evolving」導入事例に関するOpen Compute Projectの調査結果によると、ネットワーク消費電力が最大41%削減され、設備投資も30%削減されたことが示されました。その再構成可能なパスは、変化するトラフィックパターンに対応する上で重要です。したがって、この製品は長距離伝送だけでなく、スケールアップ・ファブリックにおいても重要な役割を果たしています。あらゆるアーキテクチャにおいて光エンドポイントが引き続き必要とされるため、トランシーバーは大きな収益基盤を維持する見込みです。
2026年には、従来のプラグイン式光モジュールが78.32%のシェアを占めました。このセグメントは、スイッチをオフラインにすることなく、故障したモジュールをホットスワップできるため、依然として重要です。この保守性は、稼働中のAIクラスターを運用する運用チームにとって重要な要素です。LPO(ロー・パッケージド・オプティクス)およびニア・パッケージド・オプティクスは、標準的なプラグイン式モジュールと完全なCPOの中間に位置します。これらは低消費電力の選択肢を提供すると同時に、運用者が認定リスクを段階的に管理することを可能にします。
CPOは、2032年までCAGR30.41%で拡大すると予測されています。CPOは、スイッチASICへの電気的経路を短縮し、1.6Tにおける電力および熱の制限に対処します。提供された資料によると、Ayar Labsは2026年6月、同社のTeraPHYチップレットを用いてNVIDIA NVLink Fusionエコシステムに参入しました。このシステムは、ラックスケールの光接続向けに設計されています。北米のデータセンター光接続市場では、CPOがコンピューティングパッケージに近づくにつれて、メンテナンスの柔軟性を確保するため、プラグイン式が引き続き採用される見込みです。したがって、CPOの採用は、その電力面でのメリットと同様に、運用準備の整い具合にも大きく依存します。
2026年時点で、800 Gbpsセグメントは35.62%のシェアを占めていました。これは、北米で導入されているAIインフラにおける主要な伝送規格です。そのシェアが今後低下したとしても、製造基盤は相当な収益を支えることができます。提供された資料によると、InnoLightは1.6Tモジュールを量産出荷しており、Eoptolinkは小規模ながら1.6Tモジュールの出荷を開始しています。800G層は、従来の400Gインフラと新たな1.6T導入との間を実用的に結ぶ役割を担い続けています。
1.6 Tbpsを超えるセグメントは、2032年までCAGR32.43%で拡大すると予測されています。MACOM社は2026年9月、448 GbpsのPAM4ドライバとトランスインピーダンス増幅器を搭載した3.2Tフロントエンドチップセットを発表しました。これにより、モジュール開発者は次世代の速度対応に向けたコンポーネントの道筋を得ることになります。北米のデータセンター用光接続業界では、1.6Tの導入が継続する一方で、3.2Tの評価が進められています。この重複により、エンジニアリング需要は高まりますが、旧世代の製品がより早く陳腐化する可能性もあります。本格的な普及については、顧客による認定の成功と熱管理の確立にかかっています。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- AIおよび生成AIクラスターの拡大
- 400Gから800Gおよび1.6Tへのハイパースケール移行
- ビットあたりの消費電力および熱効率の要件
- データセンター間相互接続および分散型AIファブリックの拡大
- 地域におけるサプライチェーンの現地化とフォトニクス製造への奨励策
- 制約のある回廊における高ファイバー数およびマルチコアファイバーの導入
- 市場抑制要因
- 800Gおよび1.6Tにおけるシグナル・インテグリティと熱管理の限界
- LPOおよびCPOにおける相互運用性とホストASICの認定に関する制約
- 400Gにおける価格下落および技術の急速な陳腐化
- 関税、輸出規制、および部品供給の集中化に伴うリスク
- 業界バリューチェーン分析
- 規制情勢
- 技術展望
- ポーターのファイブフォース分析
- マクロ経済要因が市場に与える影響
第5章 市場規模と成長予測
- 製品タイプ別
- 光トランシーバー
- アクティブ光ケーブル
- 光ファイバーケーブルアセンブリ
- 光コネクタ
- 光インターコネクトアセンブリ
- 光回路スイッチ
- 接続アーキテクチャ別
- 従来のプラグイン式光モジュール
- リニア・プラグガブル・オプティクス(LPO/LRO)
- ニアパッケージド・オプティクス(NPO)
- コパッケージド・オプティクス(CPO)
- データレート別
- 最大400 Gbps
- 800 Gbps
- 1.6 Tbps
- 1.6 Tbps以上
- リーチ別
- 3メートル以下
- 3~5メートル
- 5~7メートル
- 7~100メートル
- 100~500メートル
- 500メートル以上
- 用途別
- GPU-to-Switch
- GPU間
- スイッチ間
- サーバーからスイッチへ
- ストレージ接続
- データセンター間相互接続
- ネットワークアーキテクチャ別
- スケールアップ
- スケールアウト
- データセンタータイプ別
- ハイパースケール
- コロケーション
- 企業
- エッジ・マイクロデータセンター
- 国別
- 米国
- カナダ
- メキシコ
第6章 競合情勢
- 市場集中度
- 戦略的動向
- 市場シェア分析
- 企業プロファイル
- Coherent Corp.
- Lumentum Holdings Inc.
- Broadcom Inc.
- Marvell Technology, Inc.
- InnoLight Technology, Inc.
- Eoptolink Technology Inc., Ltd.
- Cisco Systems, Inc.
- NVIDIA Corporation
- Amphenol Corporation
- TE Connectivity plc
- Molex, LLC
- Corning Incorporated
- Sumitomo Electric Industries, Ltd.
- Source Photonics, Inc.
- Credo Technology Group Holding Ltd
- Ayar Labs, Inc.
- Lightmatter, Inc.
- Ranovus Inc.
- POET Technologies Inc.
- MACOM Technology Solutions Holdings, Inc.
第7章 市場機会と将来の展望



