


シンガポールの個人事故保険:市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
Singapore Personal Accident Insurance - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 120 Pages
- 納期
- 2~3営業日
- 商品コード
- 2155651
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
目次・概要・図表を含むサンプルPDF(数ページ~数十ページ)を、担当者からEメールでお送りします。費用はかかりません。
概要
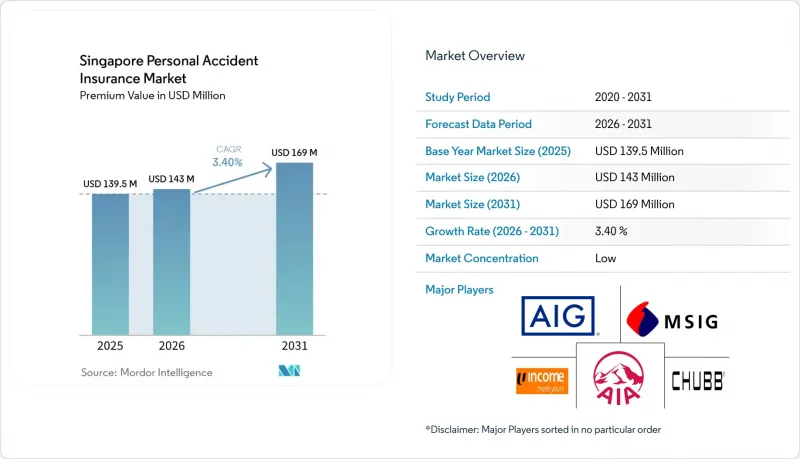
Mordor Intelligenceによると、シンガポールの個人傷害保険市場の規模は2025年に1億3,950万米ドルと評価され、2026年の1億4,300万米ドルから2031年までに1億6,900万米ドルに達すると推定されており、予測期間(2026年~2031年)におけるCAGRは3.4%となる見込みです。
シンガポールの個人傷害保険市場の動向と洞察
医療費および事故後のリハビリ費用の高騰
リハビリテーション費用は、医療上の出来事と世帯の完全な回復に必要な費用との間の格差を広げています。保健省のベンチマークによると、シンガポールにおける補助対象のC病棟でのリハビリテーション費用は1,551米ドルから6,882米ドルの範囲でした。保険金支払前の個室でのリハビリテーション費用は、1万9,497米ドルから2万6,010米ドルの範囲でした。重傷の場合は、入院費、手術費、および経過観察費が発生し、これらは直後の入院費用を上回る可能性があります。シンガポールの個人傷害保険市場では、保険契約がリハビリ費用を補償し、回復期間中の所得を補填する商品に需要が高まっています。一時金給付と実践的な回復支援を組み合わせた商品は、公的制度では十分にカバーされない費用に対応することができます。
高齢化が進むものの活動的なシンガポール人々において高まる保障ニーズ
シンガポールは2025年に「超高齢社会」の段階に達し、65歳以上の人口比率は20.7%となりました。この割合は2005年の13.1%から上昇しており、これにより障害や回復に関するニーズへの注目が高まっています。シンガポール警察によると、2025年の歩行者死亡事故の75%を高齢の歩行者が占めました。同年に高齢の歩行者が巻き込まれた事故は、前年比21.7%増の247件に上りました。こうした傾向は、家庭外で活動的な生活を続ける高齢者を対象とした、回復支援給付を伴う政策の有効性を裏付けています。また、シンガポールの個人傷害保険市場は、障害や介護のニーズに対してより明確な経済的保護を求める働く成人層にも対応可能です。
既存の保険加入率の高さと商品の重複という認識
保険加入率の高さは、追加の単独保険契約を求める消費者の層を狭めています。2025年時点で、シンガポールの個人傷害保険市場規模の46.1%を雇用主による団体個人傷害保険が占めており、多くの労働者が雇用を通じて傷害保険の補償を受けていました。このような仕組みは、追加の個人向け保障を積極的に検討する意欲を制限する可能性があります。シンガポールの個人傷害保険市場では、保険契約が健康保険や雇用主による福利厚生と重複するのではなく、それらを補完するものであることを明確に示す必要があります。消費者は、回復にかかる費用や収入の途絶について理解していない限り、傷害補償を職場での標準的な福利厚生と見なしてしまう可能性があります。リハビリ費用の補償、家事支援、給付のポータビリティ(持ち運び可能性)における明確な違いを示すことで、単独の保険契約の評価が容易になるでしょう。
セグメント分析
2025年、シンガポールの個人傷害保険市場において、雇用主グループ型個人傷害保険(PA)は46.1%の市場シェアを占めました。職場を通じた一括契約は、雇用主が従業員に一貫した傷害給付を提供するための実用的な手段となります。また、標準化された保険約款により、大規模な従業員グループ全体での管理業務を簡素化することも可能です。雇用主の義務や団体購入の慣行により、この形態はシンガポールの個人傷害保険市場において中心的な位置を占め続けています。「アフィニティ・協会・制度型」個人傷害保険は、2026年から2031年にかけてCAGR5.1%で成長すると予測されています。「プラットフォーム労働者法」が2025年1月1日に施行され、対象となるプラットフォーム事業者に対して労働災害補償保険の加入が義務付けられました。
プラットフォーム事業者のCPF拠出率は、2026年1月1日に3.5%から7%に引き上げられました。この変更により、ライダーやドライバーに対する法令に準拠した保護措置の重要性がさらに高まっています。個人および家族向けPAは、複数の家族メンバーをカバーする保護を求める世帯にとって、依然として有効な選択肢です。その普及は、既存の健康保険や雇用主による補償によって制限されています。Singlifeの「GigConnect」プログラムは、ギグプラットフォームとの提携を通じて、団体個人傷害保険と団体長期療養給付を組み合わせたものです。このような仕組みにより、消費者はプラットフォームとの契約を通じて加入しつつ、団体型の給付を受けることが可能になります。これにより、自営業者や非伝統的な労働者向けの提携型保険制度への注目が高まっています。したがって、シンガポールの個人傷害保険業界は、従来の雇用主契約と、新たなパートナー主導型の補償モデルとのバランスを取ろうとしています。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- 医療費および事故後のリハビリテーション費用の増加
- シンガポールの高齢化が進むもの、依然として活動的な人口層における保障ニーズの高まり
- 旅行、通勤、日常の移動における高い露出度
- デジタルファースト型販売と組み込み型保険の拡大
- ギグエコノミーと非伝統的雇用の拡大
- 柔軟性があり、ライフスタイルに配慮した傷害保険への需要の高まり
- 市場抑制要因
- 既存の保険加入率の高さと、商品の重複という認識
- 包括的な健康保険および統合型保障商品に対する消費者の嗜好
- 個人傷害保険の補償範囲および免責事項に対する消費者の理解が不十分であること
- 保険料に対する感度の高まりと、保険の価値に対する消費者の精査の強化
- バリューチェーン分析
- 製品開発、価格設定、および引受審査
- マルチチャネル流通とデジタルによる顧客獲得
- 保険金請求管理、顧客対応、および保険金支払処理
- 規制情勢
- シンガポール金融管理局(MAS)のライセンシングおよび健全性監督
- 保険法および商品販売における公正取引の要件
- シンガポールの規制枠組みに基づくデータ保護およびデジタル行動に関する要件
- 技術展望
- デジタル配信、E-KYC、およびエンドツーエンドの電子保険証券発行
- AIを活用した保険金請求の査定および保険金請求処理の自動化
- 組み込み型保険とエコシステムに基づく販売提携
- ポーターのファイブフォース分析
第5章 市場規模と成長予測
- 発行様式別
- 個人および家族向けPA
- 雇用主グループPA
- アフィニティ、協会、スキームPA
- 流通チャネル別
- 専属代理店およびファイナンシャル・アドバイザー
- 保険ブローカー
- バンカシュアランス
- 保険会社の直販チャネル
- 組み込み型およびパートナー登録
- Lead Benefit Architecture別
- キャピタル・ベネフィットPA
- リカバリー・ベネフィットPA
- ブレンド型診療PA
第6章 競合情勢
- 市場集中度
- 戦略的動向
- 市場シェア分析(上位5~6社)
- 企業プロファイル
- MSIG Insurance(Singapore)Pte. Ltd.
- Income Insurance Limited
- AIG Asia Pacific Insurance Pte. Ltd.
- Chubb Insurance Singapore Limited
- AIA Singapore Private Limited
- Prudential Assurance Company Singapore(Pte)Limited
- FWD Singapore Pte. Ltd.
- Singapore Life Ltd.(Singlife)
- Sompo Insurance Singapore Pte. Ltd.
- Tokio Marine Insurance Singapore Ltd.
- QBE Insurance(Singapore)Pte. Ltd.
- HSBC Life(Singapore)Pte. Ltd.
- Manulife(Singapore)Pte. Ltd.
- China Taiping Insurance(Singapore)Pte. Ltd.
- United Overseas Insurance Limited(UOI)
- EQ Insurance Company Limited
- Liberty Insurance Pte. Ltd.
- Great Eastern General Insurance Limited
- HL Assurance Pte. Ltd.