


個人事故保険:市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
Personal Accident Insurance - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 120 Pages
- 納期
- 2~3営業日
- 商品コード
- 2163647
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
目次・概要・図表を含むサンプルPDF(数ページ~数十ページ)を、担当者からEメールでお送りします。費用はかかりません。
概要
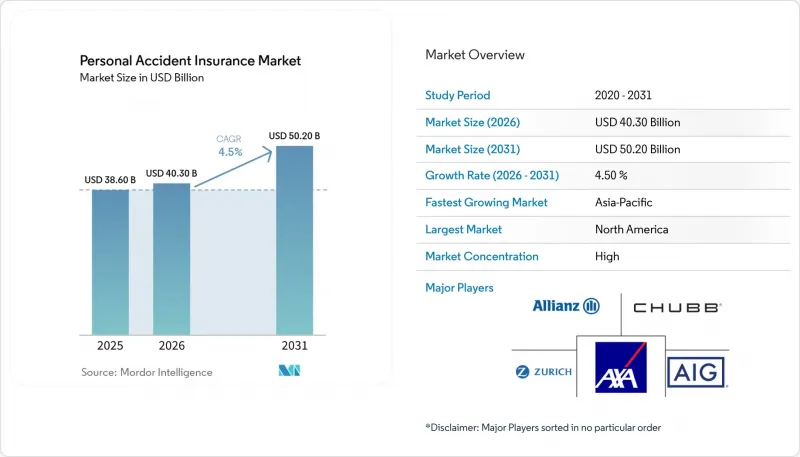
Mordor Intelligenceによると、個人傷害保険の市場規模は、2025年の386億米ドルから2026年には403億米ドルへと拡大し、2026年から2031年にかけてCAGR4.5%で推移し、2031年までに502億米ドルに達すると予測されています。
世界の個人傷害保険市場の動向と洞察
事故に関連する医療費および所得補償費用の増加
個人傷害保険市場において、保険金請求の頻度よりも、その損害の深刻度が商業的に重要になってきています。2020年から2024年にかけて、60歳以上の従業員は、1回の負傷につき平均約97営業日を欠勤しました。これは全体平均を約14日上回り、パンデミック前の期間と比べても17日多い数値です。全米安全評議会(National Safety Council)は、2025年に医師の診察を要する負傷1件あたりのコストを4万8,000米ドルと推計しています。高齢の労働者は、負傷により長期の欠勤やより多くの支援が必要となる可能性があるため、事故コストを増加させる要因となり得ます。詳細な職種別・年齢別のリスクモデルを有する保険会社は、こうしたリスクをより正確に価格設定することができます。また、医療給付費の高騰も相まって、雇用主は任意の福利厚生プログラムに、事故による医療費や入院一時金などの給付を追加するよう促されています。
経済的保護に対する消費者の意識の高まり
保険の普及率が低い市場では、経済的保護に対する意識がますます重要になってきています。消費者は、医療費、収入の損失、公的給付の間のギャップを理解することで、事故保険の加入をより真剣に検討するようになります。このニーズは、多くの世帯が依然として十分な保険に加入していないアジア太平洋地域、中東・アフリカ、南米で特に顕著です。商品の説明を簡潔にすることで、初めて保険に加入する方でも給付条件をより理解しやすくなります。また、デジタル加入ツールを利用すれば、事故発生後に障害給付、入院給付、医療費償還給付がどのように適用されるかを示すことも可能です。こうした変更により、手頃な保険料という根本的なニーズを変えることなく、個人傷害保険商品のより一貫した普及を後押しすることができます。
保険に関する知識の不足と補償内容の混乱
補償内容の混乱は、加入者が事故による死亡、障害所得、医療費償還給付の違いを区別できない場合、購入を躊躇させる要因となります。多くの初めての加入者は、事故発生後に保険がどのように対応するのか不確かな場合、購入を見送る傾向があります。この問題は、東南アジア、南米、サハラ以南のアフリカにおいて特に重要です。障害特約、入院給付金、骨折給付金、給付表などが保険会社ごとに異なるため、包括的な商品の比較は困難になりがちです。平易な言葉で書かれた保険約款や、あらかじめ入力済みの給付例示を用意することで、こうした購入の障壁を軽減できます。また、デジタル意思決定支援ツールは、購入前に給付構造を比較できるよう支援することで、加入手続きの中断率を低減することも可能です。
セグメント分析
2025年時点で、包括型個人傷害保険は給付構造セグメントの38.5%を占めました。この形式は、事故による死亡、永久障害、一時障害、医療費償還、および入院給付を組み合わせたものです。複数の保障を組み合わせた商品では、単一リスク商品よりも1契約あたりの保険料が高くなる傾向があります。包括型個人傷害保険市場の規模は、2026年から2031年にかけてCAGR5.1%で拡大すると予測されています。これは、雇用主および消費者チャネルにおける、より幅広い給付パッケージの普及を後押しするものです。
単独の「不慮の死亡・身体障害保険」は、任意給付プラットフォームにおいて、依然として低コストのエントリーオプションとなっています。障害給付保険は、北米および西欧の専門職やホワイトカラーの雇用主の間で重要性を増しています。これらの雇用主は、高給与の従業員に対して、収入補償に特化した保護を必要としている可能性があります。事故による医療費補償および入院給付商品は、アジア太平洋地域の都市部市場において、手頃なエントリーレベルの保障を提供しています。これらの商品は、消費者がより広範な保護を求めるにつれて、包括的なプランへの移行を後押しする可能性があります。
2025年時点で、契約者タイプ別に見ると、団体保険が個人傷害保険市場の59.6%を占めました。給与システムを通じて保険料の徴収、加入手続き、保険金請求に関する連絡が可能であるため、雇用主は低コストの販売ルートを提供しています。AIAグループは、2025年の決算報告において、アジア18市場で1,600万人以上の団体保険加入者を報告しました。団体保険契約による個人傷害保険市場の規模は、2026年から2031年にかけてCAGR4.9%で拡大すると予測されています。この見通しは、ギグワーカーやプラットフォームワーカーに対する雇用主の需要および保障義務を反映したものです。
個人向け保険は、雇用主の保険プランの限度額を超える保障を必要とする自営業者、退職者、および富裕層を対象としています。インド、インドネシア、ブラジルでは、世帯単位での決定により複数の人が対象となることが多いため、家族向け保険が拡大しています。家族向け給付構造を採用することで、被保険者1人あたりのコストを削減し、事故後の経済的保護を強化することができます。ニューヨーク・ライフは2025年7月、雇用主、協会、アフィニティ・コミュニティ向けに、団体傷害・健康保険商品の拡充を発表しました。この動きは、個人傷害保険市場において、直接的なデジタル販売と並行して、機関との提携関係が引き続き重視されていることを示しています。
地域別分析
2025年、北米は世界の個人傷害保険市場の26.8%を占めました。米国は、成熟した雇用主主導の任意給付制度を通じて、この地位を維持しています。米国では、傷害保険は健康保険プランにおける免責額補填商品としてよく利用されています。1,700社以上の雇用主を対象としたマーサー社の調査によると、2026年には従業員1人あたりの雇用主による健康保険給付コストが6.5%上昇すると予測されています。カナダでは、規模は小さいもの発展した団体傷害保険市場が存在する一方、メキシコでは正規経済圏の雇用主による任意給付の導入が拡大しています。
欧州では、西欧の市場が成熟している一方で、南欧および中東欧の市場では普及率が低く、地域内での存在感は限定的です。英国では、2025年に団体リスク保険契約による保険金支払額が26億9,000万ポンド(34億米ドル)に達しました。また、英国では、団体所得保障制度を利用した新規欠勤従業員の職場復帰率が68%であったと報告されています。欧州連合(EU)の「プラットフォーム労働指令」により、推定2,800万人のプラットフォーム労働者に社会的保護の要件が拡大される可能性があります。ドイツでは企業による保険契約が主流である一方、スペイン、イタリア、およびその他欧州諸国では、デジタル流通の機会が広がっています。
アジア太平洋地域の個人傷害保険市場は、2026年から2031年にかけてCAGR5.2%で成長すると予測されています。インドの個人傷害保険料は、2026年3月に2025年3月と比較して27.6%増加しました。スイス・リーは、2026年から2030年にかけて、インドの実質保険料の伸び率が年平均6.9%になると予測しています。東南アジアでは、金融プラットフォームやデジタルウォレットを通じた組み込み型販売が活用されています。中東およびアフリカでは絶対的な規模は小さいもの、南米ではバンカシュアランスやアフィニティ・チャネルを通じて市場が拡大しています。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- 事故に関連する医療費および所得補償費用の増加
- 金融保護に対する消費者の意識の高まり
- デジタルおよび組み込み型保険販売チャネルの拡大
- 柔軟な団体保険および通勤関連保険に対する雇用主の需要
- ギグエコノミーと臨時労働者の社会保障の適用範囲の格差
- マイクロ保険および利用実績連動型事故保険商品の成長
- 市場抑制要因
- 保険に関する知識の不足と補償範囲の混乱
- 保険加入額が不十分な世帯における保険料に対する感応度
- 製品、ライセンシング、およびデータプライバシーに関する規制の断片化
- 事業主による自己保険と公的保険制度への代替
- バリューチェーン分析
- 規制情勢
- 製品の承認および業務運営上の要件
- 支払能力、資本および引当金要件
- 人工知能のガバナンスとモデルの説明責任
- データプライバシー、国境を越えるデータ移転、およびサイバーセキュリティに関する規制
- 技術展望
- 引受および保険金請求における人工知能
- テレマティクス、ウェアラブル端末、およびスマートフォンのセンサーデータ
- パラメトリック・モデルおよび即時支払型保険金請求モデル
- 組み込み型保険APIとモバイル保険契約管理
- ポーターのファイブフォース分析
第5章 市場規模と成長予測
- 利益構造別
- 単独型不慮の死亡・身体障害保険(AD&D)
- 障害給付制度
- 事故・医療費用補償/ 入院給付金
- 包括的な個人傷害保険(マルチベネフィット・パッケージ)
- 保険契約者の種類別
- 個人契約
- 家族向け保険
- 団体保険
- 流通チャネル別
- 代理店およびブローカー
- 消費者直販
- バンカシュアランス
- アフィニティ/パートナーシップ流通
- 保険期間別
- 短期保険契約
- 毎年更新型保険契約
- 複数年契約
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 南米
- ブラジル
- アルゼンチン
- その他の南米諸国
- 欧州
- 英国
- ドイツ
- フランス
- イタリア
- スペイン
- その他の欧州諸国
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- オーストラリア
- インドネシア
- タイ
- マレーシア
- シンガポール
- ベトナム
- その他のアジア太平洋諸国
- 中東・アフリカ
- サウジアラビア
- アラブ首長国連邦
- トルコ
- 南アフリカ
- エジプト
- その他の中東・アフリカ諸国
- 北米
第6章 競合情勢
- 市場集中度
- 戦略的動向
- 市場シェア分析
- 企業プロファイル
- Allianz SE
- AXA S.A.
- American International Group, Inc.
- Chubb Limited
- Zurich Insurance Group Ltd.
- MetLife, Inc.
- Prudential Financial, Inc.
- AIA Group Limited
- Aviva plc
- Liberty Mutual Insurance
- The Cigna Group
- QBE Insurance Group Limited
- Nationwide Mutual Insurance Company
- Assicurazioni Generali S.p.A.
- Ping An Insurance(Group)Company of China, Ltd.
- China Life Insurance Company Limited
- China Pacific Insurance(Group)Co., Ltd.
- Tokio Marine Holdings, Inc.
- Sompo Holdings, Inc.
- The Travelers Companies, Inc.
第7章 市場機会と将来の展望



