


アジア太平洋の専門職賠償保険:市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
Asia-Pacific Professional Indemnity Insurance - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 120 Pages
- 納期
- 2~3営業日
- 商品コード
- 2163632
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
目次・概要・図表を含むサンプルPDF(数ページ~数十ページ)を、担当者からEメールでお送りします。費用はかかりません。
概要
Mordor Intelligenceによると、アジア太平洋地域の専門職賠償責任保険市場の規模は、2025年の59億米ドルから2026年には62億米ドルへと拡大し、2026年から2031年にかけてCAGR5.80%で推移し、2031年までに82億米ドルに達すると予測されています。
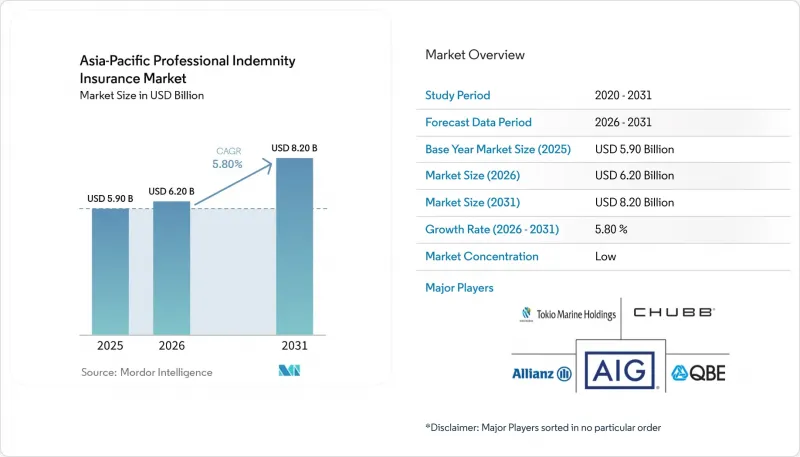
アジア太平洋地域の専門職賠償責任保険市場の動向と洞察
規制対象およびプロジェクトベースの専門職における、法的義務および契約上の専門職賠償責任保険要件
アジア太平洋地域全体で、職種ごとの保険加入義務が増加しており、保険料率の変動に左右されにくい需要を生み出しています。オーストラリア証券投資委員会(ASIC)は2024年11月に「規制ガイド126」を改訂し、オーストラリアの金融サービス免許保有者に対して、年次専門職賠償責任開示書式「FS70」の提出を義務付けました。マレーシアでは、2018年歯科法に基づく歯科医師に対する専門職賠償責任保険の要件が、2025年1月1日に発効しました。ベトナムの財務省は通達76/2026/TT-BTCを発行し、監査法人に対し、2026年9月1日以降、保険の継続的な維持を義務付けました。シンガポールの「法律専門職規則」では、法律事務所に対し、1件あたりの請求につき200万シンガポールドル(150万米ドル)の補償を維持することが義務付けられています。一方、CPAオーストラリアの細則9.8では、サービス内容や報酬に応じて、200万豪ドル(130万米ドル)から7,500万豪ドル(4,880万米ドル)の範囲で要件が定められています。新規の委託案件ごとに初回契約の需要が生じる可能性があり、これは規制対象の専門職分野で確固たる関係を築いている保険会社やブローカーにとって有利に働きます。
テクノロジー、ITコンサルティング、およびデジタルで提供される専門サービスの拡大
テクノロジーコンサルティングやデジタルで提供されるサービスは、購入者が保険でカバーしなければならない専門職上のリスクの範囲を広げつつあります。大企業や政府機関の購入者は、テクノロジーサービス契約において専門職賠償責任保険の加入を一般的に要求しており、これにより、保険加入はサプライヤーのオンボーディングプロセスの一部となっています。シンガポールのテクノロジーリスクに関する要件により、規制対象企業におけるベンダーの管理体制への注目が高まっています。この義務は、これまで専用の保険に加入していなかったIT下請け業者にまで及ぶ可能性があります。AIを活用した成果物の利用は、不適切な推奨事項、偏った出力、および顧客向けシステムに組み込まれたエラーに対する潜在的な責任をもたらします。したがって、アジア太平洋地域の専門職賠償責任保険市場では、被保険企業に不確実性をもたらすことなく、テクノロジー関連のリスクに対処する保険約款へのニーズが高まっています。
競合する専門分野向け引受能力の拡大と専門職賠償責任保険料率への圧力
専門分野における保険引受能力の拡大により、アジア太平洋地域のいくつかの先進市場において、専門職賠償責任保険の保険料率に圧力がかかっています。会計、コンサルティング、および複雑性の低いエンジニアリング業務といった標準化されたリスクが、最も大きな圧力に直面しています。この影響は、国内保険会社とロイズの引受能力が既存のビジネスを巡って競合している市場で最も顕著に見られます。保険料率への圧力により、更新時の価格設定が厳しい状況であっても被保険企業を追加できる「新規のマンデート主導型ビジネス」の重要性が高まっています。保険会社は、既存のポートフォリオの利益率を守るために、職種レベルでのより詳細な引受審査を必要としています。したがって、アジア太平洋地域の専門職賠償責任保険市場は、保険料収入の面で成長が見込まれる一方で、引受実績は価格競争により制約を受け続けることになります。
セグメント分析
2025年には、その他/一般専門職賠償責任保険が保険料の48.5%を占め、幅広い専門サービス企業にとって依然として標準的な補償形態となっています。この地位は、特定の専門商品カテゴリーに当てはまらない企業の数を反映しています。建設・設計専門職賠償責任保険は、インフラや産業プロジェクトに携わる企業にとって依然として重要な位置を占めています。また、金融専門家の過誤・不作為保険も、アドバイザリー業務に対する規制の強化により恩恵を受けています。テクノロジー分野の専門職賠償責任保険は、2031年までCAGR7.6%で成長すると予測されており、これは製品タイプの中で最も高い成長率です。この成長率は、デジタルサービスの利用拡大と、企業顧客から求められる契約上の保護を反映したものです。
アジア太平洋地域のテクノロジー分野における専門職賠償責任保険市場の規模は、システム、助言、および顧客への成果物における過誤に対処する必要性によって左右されています。QBEは2026年2月、香港、マレーシア、シンガポール、ベトナムにおいて、テクノロジーおよびICT関連の賠償責任に対し、最大5,000万米ドルの専門職賠償責任保険引受枠を提供していることを確認しました。シンガポールのチャブ(Chubb)が提供する「PremierTech」商品は、テクノロジー企業向けに専門職賠償責任保険、サイバー保険、および一般賠償責任保険を組み合わせたものです。これらの商品は、テクノロジー関連の請求には専門的な助言とサイバーインシデントが同時に絡む可能性があることを認識しています。パッケージ型の補償により、複数のリスクにさらされているテクノロジー企業にとって、保護の取得が容易になります。商品開発は、AI関連の誤りや技術的障害について、保険会社が明確な条件を設定できるかどうかにかかっています。
2025年には、法律サービスが保険料の22.3%を占め、アジア太平洋地域の専門職賠償責任保険市場において、専門職別で最大のシェアを占めました。いくつかの確立された法律サービス管轄区域では、義務付けられた制度がこの地位を支えています。シンガポールの「法律専門職規則」では、法律事務所に対し、1件の請求につき最低200万シンガポールドル(150万米ドル)の補償を義務付けています。建築、エンジニアリング、測量、会計の各分野も、ライセンシングや契約更新の際に保険加入の証明が求められる場合があるため、確立された被保険専門職となっています。金融アドバイザリー、ファンドマネジメント、保険ブローカー業務については、規制報告がより形式化されるにつれて、追加の要件が課されるようになっています。
IT、ソフトウェア、SaaS、マネージドサービスは、2031年までCAGR 7.8%で成長すると予測されており、これは保険加入対象の専門職の中で最も高い成長率です。この分野では、デジタルシステム、アウトソーシングサービス、継続的なマネージドサポートを提供する企業の基盤が拡大しています。テクノロジーの購入者は、多くの場合、ベンダーに対し、過誤、不作為、および契約上の責任に対する保険を継続して維持することを求めています。経営コンサルティング、不動産、メディア、教育は依然として規模の小さい専門職グループであり、保険加入の拡大余地があります。デジタルブローカー・プラットフォームや業界団体のプログラムを活用することで、初めて保険に加入する方の負担を軽減できます。そのため、アジア太平洋地域の専門職賠償責任保険業界は、従来の法律・会計分野にとどまらず、より多様なサービス業へと拡大しつつあります。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- 規制対象およびプロジェクトベースの職種における、法的および契約上のPI要件
- テクノロジー、ITコンサルティング、およびデジタル経由で提供される専門サービスの拡大
- アジア太平洋地域(APAC)におけるインフラ、エンジニアリング、建設プロジェクトの拡大
- アウトソーシングおよび第三者へのサービス提供に伴う専門職賠償責任リスクの高まり
- 専門職責任、技術責任、サイバー責任のリスクの融合
- 国境を越えた専門サービスの拡大と地域における事業展開
- 市場抑制要因
- 競合する特殊保険分野における引受能力の拡大と、PI保険料率への圧力
- ロングテールの専門職賠償責任請求における損害額の増加と弁護費用の増加
- AIによるエラーや技術的不具合に対する責任の帰属に関する不確実性
- アジア太平洋地域の新興市場における規制のばらつきと、PI請求に関する過去のデータが限られていること
- バリューチェーン分析
- 保険会社、再保険会社、および専門分野の保険引受業者
- ブローカー、MGA、およびカバーホルダー
- 保険金請求処理担当者、弁護人、およびリスクコンサルタント
- 専門サービス企業と保険契約者
- 規制情勢
- 規制対象職種におけるPIの必須要件および最低要件
- 保険のライセンシング、販売および業務遂行に関する要件
- クレームメイド、通知、遡及日、およびランオフに関する要件
- 国境を越えた保険と現地認可要件
- 技術展望
- 自動引受およびデジタル申込受付
- AIを活用した保険金請求の選別および分析
- 契約分析と専門的リスク評価
- AIガバナンスとAI関連の専門的過誤に対する補償範囲
- ポーターのファイブフォース分析
第5章 市場規模と成長予測
- 製品タイプ別
- その他/一般専門職賠償責任保険
- 建設・設計分野の専門職賠償責任保険
- 金融専門家および仲介業者向けE&O保険
- 技術者賠償責任保険
- 被保険者の職業別
- 法律サービス
- 建築・エンジニアリング・測量
- 会計および企業秘書業務
- ファイナンシャル・アドバイザリー、ファンド運用、保険仲介
- 経営・戦略・人事コンサルティング
- 情報技術、ソフトウェア、SaaS、およびマネージドサービス
- 不動産および資産管理
- メディア、広告、広報、イベント
- 教育・研修・教育機関
- 旅行、人材紹介および雇用サービス
- その他の専門サービス
- 保険加入企業の規模別
- 個人開業弁護士
- 中小企業
- 大企業
- 流通チャネル別
- 保険ブローカー
- 保険代理店
- 直接保険会社の販売チャネル
- その他チャネル
- 政策の枠組み別
- クレームメイド型保険の年間実務
- プロジェクト別専門職賠償責任保険
- ランオフおよび延長報告期間
- 国別
- 中国
- 日本
- インド
- 韓国
- オーストラリア
- インドネシア
- タイ
- マレーシア
- シンガポール
- ベトナム
- その他のアジア太平洋諸国
第6章 競合情勢
- 市場集中度
- 戦略的動向
- 市場シェア分析(上位5~6社)
- 企業プロファイル
- AIG
- Chubb
- AXA XL
- Zurich Insurance Group
- QBE Insurance Group
- Tokio Marine Group
- Sompo Holdings
- Allianz
- Beazley
- Liberty Mutual/Liberty Specialty Markets
- Swiss Re Corporate Solutions
- Markel Group
- Hiscox
- Everest Insurance
- Berkshire Hathaway Specialty Insurance
- W. R. Berkley/Berkley Professional
- Arch Insurance
- AXIS Capital
- HDI Global
- MSIG Insurance/MS&AD Insurance Group