


専門職賠償責任保険:市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
Professional Indemnity Insurance - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 120 Pages
- 納期
- 2~3営業日
- 商品コード
- 2155568
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
目次・概要・図表を含むサンプルPDF(数ページ~数十ページ)を、担当者からEメールでお送りします。費用はかかりません。
概要
Mordor Intelligenceによると、専門職賠償責任保険の市場規模は、2025年の293億米ドル、2026年の302億米ドルから、2031年までに375億米ドルへと拡大すると予測されており、2026年から2031年までの年間平均成長率(CAGR)は4.4%となる見込みです。
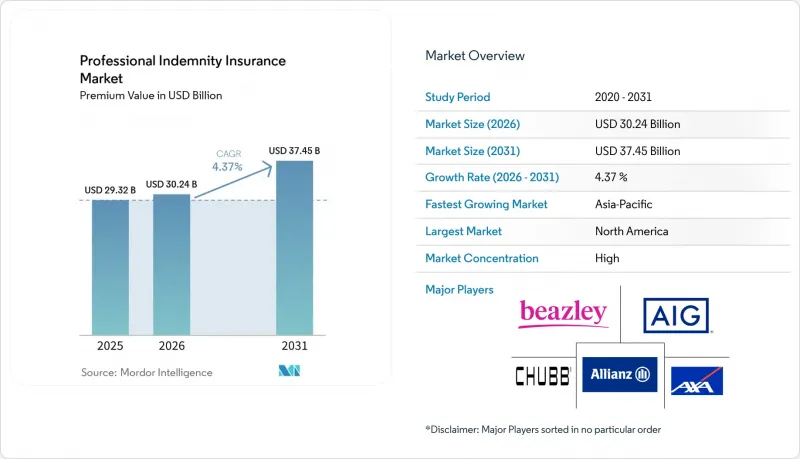
世界の専門職賠償責任保険市場の動向と洞察
法的および契約上の義務が、構造的に弾力性の低い需要を生み出しています
ライセンシング規則における専門職賠償責任保険の要件は、通常の価格サイクルに対する感度が低い需要を生み出しています。弁護士規制当局(Solicitors Regulation Authority)は、法人化された法律事務所に対して1件あたり300万ポンド(400万米ドル)、非法人化された法律事務所に対して200万ポンド(270万米ドル)の適格保険を義務付けています。同当局の最低条件枠組みは、保険契約者に広範な保護を提供するとともに、法律実務のコンプライアンスにおいて保険が中心的な役割を果たし続けることを保証しています。オーストラリア証券投資委員会(ASIC)は、専門職賠償責任保険をオーストラリアの金融サービスライセンス保有者にとって主要な補償措置と位置付けており、一方、オーストラリア医療従事者登録局(AHPRA)は、コンプライアンスに準拠した賠償責任措置を医療従事者の登録要件と結びつけています。オーストラリアでは、2026年7月1日より、会計士、弁護士、不動産専門家に対してもマネーロンダリング防止義務が拡大され、これにより、より多くの専門職グループが規制対象活動に含まれることになります。また、中国では、2027年1月1日より、対象となる会計事務所の賠償責任の合計上限額が5,000万人民元(700万米ドル)から1億人民元(1,400万米ドル)に引き上げられ、これにより影響を受ける監査法人に対する補償要件が強化されます。
保険金請求件数の増加と訴訟の複雑化が、ロングテール引当金の再算定を招いています
2026年、いくつかの専門職賠償責任保険クラスにおける保険金請求頻度は概ね安定していましたが、保険金請求の深刻度の高まりと損失額の増加により、保険会社の全体的な損失コストには引き続き圧力がかかりました。比較的安定した保険金請求件数と、個々の保険金請求コストの上昇とのこの乖離は、特に長期間未解決のまま残るロングテール請求において、損失コストが更新時の保険料設定率よりも速いペースで上昇する結果を招く可能性があります。オーストラリアでは、競合の激しい価格環境が続いているにもかかわらず、2026年5月時点で専門職賠償責任保険の損害率は62.4%、正味コンバインド・レシオは87.8%を記録しました。米国では、2025年に法律専門職賠償責任セグメントのコンバインド・レシオが107%を記録し、損害査定費用も、より広範な商業損害保険セグメントで観察された水準を上回りました。さらに、訴訟資金調達は、紛争の長期化や和解金額の引き上げ期待につながり、法律、アドバイザリー、建設、およびその他のロングテール型専門職リスクにおける引当金の推移に関する不確実性を高めています。その結果、専門職賠償責任保険市場では、単に保険金請求頻度の変化のみに依存するのではなく、保険金請求の重大度や損害コストの動向を反映した価格設定および引当金算定戦略がますます求められています。
保険料率の軟化と豊富な専門分野の引受余力が保険料の伸びを圧迫
保険料率の軟化により、被保険リスクの数や複雑さが増加している場合でも、正味保険料の伸びは抑制されています。英国では、新規引受能力の拡大により引受条件が緩和され、免責額が引き下げられたことから、2025年第4四半期に、適切に管理されたリスクに対する専門職賠償責任保険の保険料率が25%から30%引き下げられました。オーストラリアの専門職賠償責任保険の正味保険料総額も、保険料率の引き下げが新規契約の伸びを上回ったため、減少しました。2026年第2四半期の米国専門職E&O市場では、MGA(管理総代理店)の新規参入、既存保険会社による価格競争、および標準的なリスクに対する条件の緩和が見られました。サイバーリスクやAIリスクは不透明なため、技術的リスクの全容が明らかになる前に保険会社が保険料を算定せざるを得ない場合があり、このサイクルの管理を困難にしています。新興のAIリスクに関する損害実績が限られていることも、引受担当者が料率設定、契約条項、引当金の決定を行うための根拠が不足しているという点で、さらなる制約となっています。
セグメント分析
2025年の製品タイプ別専門職賠償責任保険市場シェアにおいて、「その他/一般専門職賠償責任保険」は47.9%を占め、同カテゴリーで最大の市場シェアを記録しました。その規模は、歴史的に多くの専門職に対して概ね同様の条項で提供されてきた保険約款を反映しており、専門職賠償責任保険市場全体の規模に大きく寄与してきました。しかし、各専門職に付随するリスクがより明確になるにつれ、この構造には圧力がかかっています。テクノロジー分野の専門職賠償責任保険は、2031年までCAGR6%で成長すると予測されています。この商品の専門職賠償責任保険市場規模は、AIを活用した法的調査、エージェント型ソフトウェア、および言語モデルを活用した財務分析によって支えられています。これらのサービスは、従来のテクノロジー分野のE&O(過失・不履行)保険約款では想定されていなかった損害シナリオを生み出す可能性があります。
建設・設計分野の職業賠償責任保険および金融専門家の分野も、商品構成の中で依然として重要な位置を占めています。2026年の建設関連の保険金請求は、設計上の欠陥、浸水、外壁材に関する責任、および構造認証をめぐる紛争に関連し続けています。これらの問題は長期にわたり発展する可能性があり、引当金の見通しを予測しにくくする要因となります。テクノロジー分野の職業賠償責任保険がより専用の保険約款で引き受けられるようになるにつれ、残りの「その他」カテゴリーには、特異なリスクや扱いが難しいリスクの割合が高まる可能性があります。この変化により、かつてその損害実績を支えていた予測可能性が低下する恐れがあります。そのため、専門職賠償責任保険市場の保険会社は、サービス種別、技術の利用状況、契約上の義務、および予想される請求の経過に基づいてリスクを区分しています。その結果、広範な「その他」の保険契約形態が依然として保険料の最大の源泉であるにもかかわらず、商品構成はより専門化が進んでいます。
2025年の職業別専門賠償責任保険市場シェアにおいて、法律サービスは21.8%を占め、このセグメントの中で最大のシェアを記録しました。英国、シンガポール、オーストラリア、および欧州連合(EU)の主要市場における強制保険が、このセグメントの保険料基盤を支えています。また、法律事務所においても、基礎となる業務が完了した後にクレームが発生する可能性があるため、継続的な補償が必要となります。IT、ソフトウェア、SaaS、およびマネージドサービスは、2031年までCAGR6.1%で成長すると予測されています。このカテゴリーは、マネージドサービス契約、ソフトウェア契約、およびAIを活用したコンサルティングにおいて、技術の提供と専門的な助言を組み合わせています。この組み合わせにより、サービスの過誤と技術関連の金銭的損失の両方に対応する保険契約への需要が高まり、専門職賠償責任保険市場の規模を支えています。
建築、エンジニアリング、測量、会計の各分野は、専門職賠償責任保険市場において依然として大きなシェアを占めています。会計事務所は、財務開示要件やESG監査業務により、補償範囲の拡大を求める圧力にさらされています。2026年上半期にオーストラリアで報告されたサステナビリティ報告の誤りに関する事例は、新たな報告義務がいかにして請求の原因となり得るかを示しています。不動産・資産管理、メディア、広告、広報、教育、研修の各分野も、リスク環境の変化に直面しています。テクノロジーを活用したサービス提供やESG関連の助言は、従来の過誤・不作為(E&O)の枠組みを超えた申し立てを引き起こす可能性があります。顧客業務にAIエージェントを活用する企業は、専門サービス業の分類からテクノロジー企業の分類へと移行する可能性があります。その場合、標準的な専門職賠償責任保険(PI)ではなく、テックE&Oが主要な保険対応となる可能性があり、専門職データだけではその保険料の移行が十分に反映されない可能性があります。
地域別分析
2025年、北米は専門職賠償責任保険市場シェアの46.1%を占め、同地域が最大の市場シェアを記録しました。米国は、その訴訟環境や、医療、金融サービス、法律実務における業界固有の要件により、国内市場において支配的な地位を占めています。2026年第2四半期には、MGA(管理代理店)の新規参入により、標準的な専門職E&Oリスクに対する競合と価格圧力が高まりました。既存の保険会社も価格を合わせ、いくつかの保険種目において補償範囲を拡大しました。カナダでは、法律、エンジニアリング、および金融アドバイザリー業務を対象とした専門職団体による保険制度が整備されています。一方、メキシコでは、専門職のライセンシング制度や訴訟のインセンティブがそれほど広範ではないため、市場の発展は依然として遅れています。この地域の規模は、専門職賠償責任保険市場の規模に大きく寄与しています。
北米の市場規模は、社会的インフレへのエクスポージャーも生み出しています。2020年から2024年にかけて、米国における1,000万米ドルを超える賠償金の支払いが急増し、世界中で130件以上の「核判決」が下されました。損害の深刻度が高まると、一次保険料率が軟調なままであっても、専門職賠償責任保険(PI)の準備金の適正性に圧力がかかる可能性があります。保険会社が高リスク分野において引受基準を厳格化すれば、2026年以降は保険料率の引き上げにつながる恐れがあります。その結果、同地域の専門職賠償責任保険市場は、堅調な保険料収入と、重大なロングテール収益リスクを併せ持つものとなっています。
欧州は2番目に大きな地域ブロックであり、英国は依然として同地域で最も発展したPI市場です。2025年第4四半期に英国で25%から30%の保険料率引き下げが見られたことは、適切に管理されたリスクに対するMGA(管理型代理店)および保険会社の引受余力が拡大した影響を示しています。ドイツ、フランス、イタリアでは、法律、医療、金融の各分野のアドバイザーに対する職業別のPI要件が維持されており、これが継続的な需要を支えています。2025年英国賃貸借権利法は2026年5月1日に施行され、賃貸仲介業者や不動産管理業者に関わる職業賠償責任保険の届出と関連しています。
アジア太平洋地域は、2031年までのCAGRが6.4%と、最も急速に成長している地域です。中国では、会計事務所に関する改正規則により、2027年に適格な保険の最大総補償額が5,000万人民元(700万米ドル)から1億人民元(1,400万米ドル)に引き上げられます。[4]インドでは、販売規制の変更が進められています。南米、中東・アフリカは依然として市場規模は小さいもの、ブラジル、サウジアラビア、アラブ首長国連邦(UAE)では、法務、エンジニアリング、監査、および財務アドバイザリーに関する要件が、需要を支える要因となっています。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- 法令、規制および契約上の保険要件
- 専門職賠償責任請求の増加、顧客の期待、および訴訟の複雑化
- AI、デジタル化、およびテクノロジーを活用した専門職賠償責任
- 専門サービスの拡大と新たな賠償責任リスク
- サイバーリスク、プライバシーリスク、および専門職賠償責任リスクの融合
- アウトソーシングの拡大と外部の専門サービスプロバイダーへの依存の高まり
- 市場抑制要因
- 価格の軟化と豊富な特殊製品生産能力
- 保険金請求の損害額、訴訟費用のインフレ、および社会的なインフレ
- 補償範囲の曖昧さとサイレント・サイバー/AIリスク
- 新興AIリスクに関する過去の損失データの不足と価格設定の不確実性
- 価値およびサプライチェーン分析
- 保険会社、再保険会社、およびロイズのキャパシティ・プロバイダー
- ブローカー、MGA、カバーホルダー、およびマネージング・エージェント
- 保険金請求処理担当者、被告側弁護士、およびリスクコンサルタント
- 保険契約者、業界団体、および発注者
- 規制情勢
- 職種ごとの専門職賠償責任保険の義務付け要件
- 保険の販売および業務遂行に関する要件
- データ保護、サイバーセキュリティ、およびAIガバナンス
- クレームメイド、通知、およびランオフに関する要件
- 技術展望
- 自動引受および申込受付
- AIを活用した保険金請求の優先順位付けと不正検知
- 契約分析とプロフェッショナル・サービスのリスクスコアリング
- 組み込み型、ポータル型、およびAPI対応型の流通
- ポーターのファイブフォース分析
第5章 市場規模と成長予測
- 製品タイプ別
- その他/一般専門職賠償責任保険
- 建設・設計分野の専門職賠償責任保険
- 金融専門家および仲介業者向けE&O保険
- 技術者賠償責任保険
- 被保険者の職業別
- 法律サービス
- 建築・エンジニアリング・測量
- 会計および企業秘書業務
- ファイナンシャル・アドバイザリー、ファンド運用、保険仲介
- 経営・戦略・人事コンサルティング
- 情報技術、ソフトウェア、SaaS、およびマネージドサービス
- 不動産および資産管理
- メディア、広告、広報、イベント
- 教育・研修・教育機関
- 旅行、人材紹介および雇用サービス
- その他の専門サービス
- 被保険企業の規模別
- 個人開業弁護士
- 中小企業
- 大企業
- 流通チャネル別
- 保険ブローカー
- 保険代理店
- 直接保険会社の販売チャネル
- その他チャネル
- 政策の枠組み別
- クレームメイド型保険の年間実務
- プロジェクト別専門職賠償責任保険
- ランオフおよび延長報告期間
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 南米
- ブラジル
- アルゼンチン
- その他の南米諸国
- 欧州
- 英国
- ドイツ
- フランス
- イタリア
- スペイン
- その他の欧州諸国
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- オーストラリア
- インドネシア
- タイ
- マレーシア
- シンガポール
- ベトナム
- その他のアジア太平洋諸国
- 中東・アフリカ
- サウジアラビア
- アラブ首長国連邦
- トルコ
- 南アフリカ
- エジプト
- その他の中東・アフリカ諸国
- 北米
第6章 競合情勢
- 市場集中度
- 戦略的動向
- 市場シェア分析
- 企業プロファイル
- AIG
- Allianz
- AXA XL
- Beazley
- Chubb
- CNA Financial
- Zurich Insurance Group
- Travelers
- Liberty Mutual
- QBE Insurance Group
- Swiss Re Corporate Solutions
- W. R. Berkley Corporation
- Everest Insurance
- Hiscox
- Markel
- Canopius
- CFC
- Tokio Marine HCC
- Sompo
- SCOR