


シンガポールのエンジニアリング保険:市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
Singapore Engineering Insurance - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 120 Pages
- 納期
- 2~3営業日
- 商品コード
- 2155652
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
目次・概要・図表を含むサンプルPDF(数ページ~数十ページ)を、担当者からEメールでお送りします。費用はかかりません。
概要
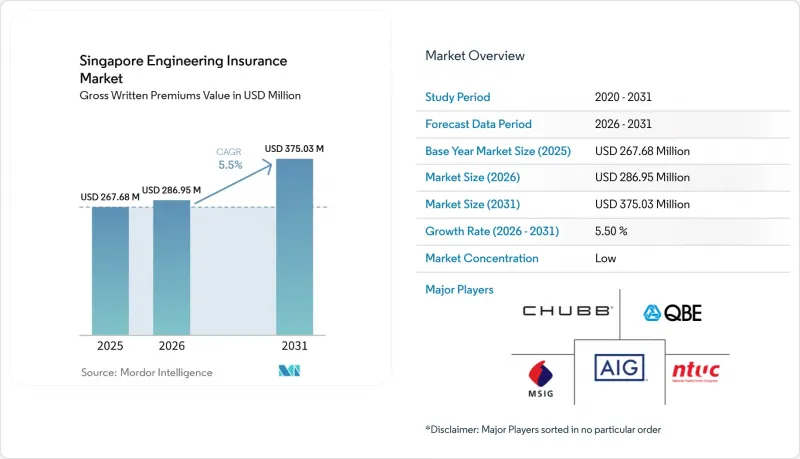
Mordor Intelligenceによると、シンガポールのエンジニアリング保険市場の規模(総引受保険料額ベース)は、2025年の2億6,768万米ドルから2026年には2億8,695万米ドルへと増加し、2031年までに3億7,503万米ドルに達すると予想されており、2026年から2031年にかけてCAGR5.5%で成長すると見込まれています。
シンガポールのエンジニアリング保険市場の動向と洞察
公共インフラおよび大規模建設プロジェクトのパイプライン
シンガポールの2026年建設計画では、同時期に複数の複雑なプロジェクトが集中して実施されるため、専門的なエンジニアリング引受に対する需要が高まっています。土木工事の需要は、2025年の93億シンガポールドル(69億米ドル)に対し、2026年には116億シンガポールドル(86億米ドル)から134億シンガポールドル(99億米ドル)に達すると予測されています。計画中のプロジェクトには、大量高速輸送システム(MRT)の延伸、チャンギ空港第5ターミナルの工事、トゥアス・ターミナルのバース建設に加え、マリーナ・ベイ・サンズの拡張やテンガ総合病院などが含まれます。これらのプロジェクトは、複雑な設計、長期にわたる施工スケジュール、資産価値の集中、そして厳格に管理された工程の下で複数の請負業者が作業を行うという点で、一般的な住宅建設とは異なるリスクプロファイルを有しています。島を横断するトンネルは、損失が発生した場合、専門工事、プロジェクトのスケジュール、および関連インフラに影響を及ぼす可能性があるため、多くの従来の建築プロジェクトよりもはるかに大きなエンジニアリングリスクを生み出す可能性があります。この活動は、シンガポールのエンジニアリング保険市場において、建設、据付、試験、試運転、および初期運用段階にわたる保険料需要を支えています。
データセンターおよびデジタルインフラ開発の成長
データセンターの開発は、シンガポールのエンジニアリング保険市場において、独自のエンジニアリングリスクカテゴリーとなりつつあります。シンガポールの経済開発庁(EDB)および情報通信メディア開発庁(IMDA)は、2026年8月、DC-CFA2プログラムの下で200メガワットの新規データセンター容量を割り当てました。割り当てられた施設は、ジュロン島の20ヘクタールに及ぶ低炭素地区に建設される予定であり、同地区は最大700メガワットの総容量を目標としており、参加プロジェクトには「グリーンマーク・フォー・データセンターズ・プラチナ」基準の遵守が求められています。デジタル・リアルティ社は、シンガポールにおける投資額として約70億シンガポールドル(51億8,000万米ドル)を目標としており、そのうち43億シンガポールドル(31億8,000万米ドル)以上が新規データセンターの開発に充てられます。これらのプロジェクトでは、用地整備や設備設置から試運転、引き渡しまでの複数の段階にわたり、全リスク建設保険、稼働遅延保険、設備保険、および事業中断保険が必要となります。また、同社の特殊な機械・電気システムには、資産価値の高さ、公益事業への依存度、機器の故障、および複雑な運用上の相互依存関係に対応した保険契約条件も求められます。
激しい競合と保険料率への下方圧力
国際的な保険会社の供給能力により、標準的なプロジェクト種別における保険料率に圧力がかかっています。この圧力により、高価値のデータセンターや水素プロジェクトにおいて、より高度な技術的引受審査、技術的レビュー、および保険金請求計画が必要とされるにもかかわらず、利益率が低下する可能性があります。2026年第1四半期のオンショア・エンジニアリング分野の総正味保険料収入は8,530万シンガポールドル(6,310万米ドル)となり、2025年第1四半期の1億7,930万シンガポールドル(1億3,270万米ドル)から52.4%減少しました。この変化は、大規模プロジェクトの実施時期によるものであり、確約されたインフラ計画によって生み出された根本的な需要が失われたわけではありませんが、四半期ごとの保険料実績にばらつきをもたらす可能性があります。オフショア事業や再保険収入を有する保険会社は、国内のプロジェクト動向が変化した場合でも、この変動性を管理し、規律を維持する余地がより大きくなります。したがって、シンガポールのエンジニアリング保険市場では、量重視の競合よりも、規律ある引受が評価される傾向にあります。
セグメント分析
2025年、プロジェクト工事保険はシンガポールのエンジニアリング保険市場シェアの67.89%を占めました。その主導的な地位は、被保険者基盤における公共インフラやその他の大規模建設契約の集中を反映したものです。建設オールリスク保険および据付オールリスク保険は、土木、公共施設、商業施設の建設段階を支援します。公共部門の契約要件も、これらの保険に対する継続的な需要を生み出しており、このカテゴリーは依然として主要な契約授与のタイミングと密接に関連しています。空港、港湾、鉄道、公営住宅、および関連するインフラプロジェクトが建設段階を継続する限り、プロジェクト工事保険は引き続き中心的な位置を占めるものと見込まれます。
稼働中のプラントおよび設備保険は、2026年から2031年にかけてCAGR7.23%で成長すると予測されています。シンガポールのエンジニアリング保険市場の規模は、半導体製造工場、データセンターシステム、エネルギー貯蔵施設、および複雑な設備を備えたその他の稼働資産からの需要を反映しています。これらの施設では、建設完了後の機械故障、電気的故障、および事業中断に対する保護が必要です。請負業者のプラント・機械保険は、建設生産高、設備の更新、およびシンガポールのクレーンや機械の保有台数の推移と、依然として密接に関連しています。したがって、設備リスクに関する専門知識を持つ技術引受担当者は、徐々に高付加価値の稼働施設へとシフトしつつある保険料構成に対応する上で、有利な立場にあります。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- 公共インフラおよび大規模建設プロジェクトの計画案件
- エンジニアリングプロジェクトの複雑化と保険価額の増加
- 先端製造およびハイテク産業インフラの拡大
- データセンターの拡大とデジタルインフラの整備
- エネルギー転換と再生可能エネルギーインフラプロジェクトの拡大
- 特殊エンジニアリング保険および再保険における地域ハブとしてのシンガポールの位置づけ
- 市場抑制要因
- 激しい競合と保険料率への下落圧力
- 成熟し、用地が限られている市場における国内プロジェクト基盤の不足
- 設計上の欠陥および施工上の不備によるリスクに伴う、保険金請求の複雑化
- 気候および異常気象に関連するリスク評価要件の強化
- バリューチェーン分析
- エンジニアリングプロジェクトの発注者および請負業者→ブローカー→保険会社→再保険会社
- エンジニアリング・リスク評価および技術検査サービス
- 保険金請求の査定および技術的損害額の算定
- 規制情勢
- シンガポール金融管理局(MAS)の保険監督およびライセンシング要件
- リスクベース資本2(RBC 2)および自己資本適格要件
- 保険の販売、アウトソーシング、およびテクノロジー・リスクに関する要件
- 技術展望
- デジタル引受およびデータ駆動型のエンジニアリングリスク評価
- IoTセンサー、遠隔点検、およびプロジェクトリスクのリアルタイム監視
- エンジニアリング分野におけるリスク価格設定および損害査定における人工知能の活用
- ポーターのファイブフォース分析
第5章 市場規模と成長予測
- 製品タイプ別
- プロジェクト工事保険
- 操業中のプラントおよび設備保険
- 請負業者のプラント・機械保険
- 用途別
- 建築物
- 土木・交通インフラ
- エネルギー・水道・廃棄物処理事業
- 工業およびプロセス製造
- デジタルインフラ
- エンドユーザー別
- 請負業者
- 民間事業者および開発業者
- 個人所有・運営事業者
- 政府および法定機関
- 地域別
- 中部地域
- 東部地域
- 北部地域
- 北東地域
- 西部地域
第6章 競合情勢
- 市場集中度
- 戦略的動向
- 市場シェア分析(上位5~6社)
- 企業プロファイル
- AIG Asia Pacific Insurance Pte. Ltd.
- Allianz Insurance Singapore Pte. Ltd.
- Allied World Assurance Company, Ltd.(Singapore Branch)
- Berkshire Hathaway Specialty Insurance Company
- Chubb Insurance Singapore Limited
- HDI Global SE(Singapore Branch)
- HSB Engineering Insurance(Munich Re Group)
- Liberty Insurance Pte. Ltd.
- MSIG Insurance(Singapore)Pte. Ltd.
- QBE Insurance(Singapore)Pte. Ltd.
- Sompo Insurance Singapore Pte. Ltd.
- Tokio Marine Insurance Singapore Ltd.
- Zurich Insurance Company Ltd.(Singapore Branch)
- AXIS Capital/AXIS Specialty Singapore
- Swiss Re Corporate Solutions Singapore
- Starr International Insurance(Singapore)Pte. Ltd.
- Great American Insurance Company, Singapore Branch
- Great Eastern General Insurance Limited
- United Overseas Insurance Limited
第7章 市場機会と将来の展望


