


アジア太平洋の5G技術:市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
Asia-Pacific 5G Technology - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 211 Pages
- 納期
- 2~3営業日
- 商品コード
- 2155585
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
目次・概要・図表を含むサンプルPDF(数ページ~数十ページ)を、担当者からEメールでお送りします。費用はかかりません。
概要
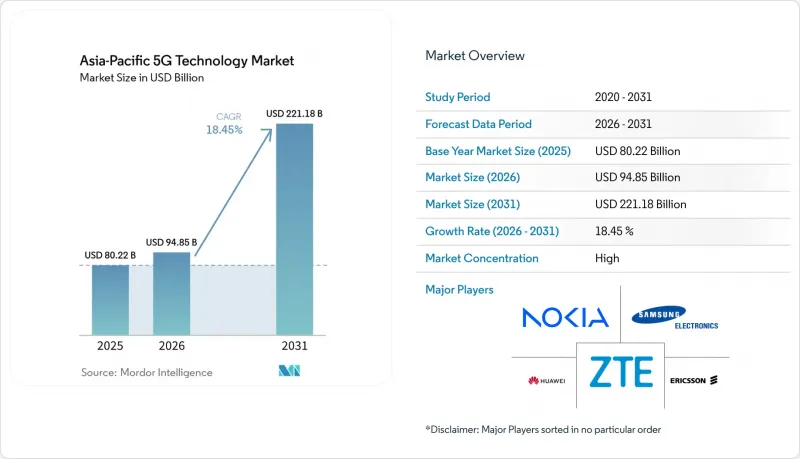
Mordor Intelligenceによると、アジア太平洋地域の5G技術市場規模は2025年に802億2,000万米ドルと評価され、2026年の948億5,000万米ドルから2031年までに2,211億8,000万米ドルに達すると推定されており、予測期間(2026年~2031年)の間に、CAGR18.45%で拡大すると見込まれています。
アジア太平洋地域の5G技術市場の動向と洞察
消費者および企業エコシステム全体における5Gデバイスの普及加速
5G対応デバイスの普及により、アジア太平洋地域の5G技術市場における潜在的な加入者基盤が拡大しています。2025年、インドではスマートフォン出荷台数の90%以上が5G対応となり、月間5Gトラフィックは12.9エクサバイトに達しました。クアルコムは2026年5月、インドで「Snapdragon 6 Gen 5」および「Snapdragon 4 Gen 5」プラットフォームを発表し、ミッドレンジおよびエントリーレベルの端末開発を支援しました。インドでは2026年第1四半期に5G契約数が5億件を突破し、これは互換性のある端末が急速にアクティブな接続へと移行していることを反映しています。同じデバイス・サプライチェーンは、工場や物流拠点で使用される産業用IoTモジュールにも対応可能です。消費者向けと企業向け機器の供給が結びつくことで、アジア太平洋地域の5G技術市場におけるより広範な普及が後押しされています。
ネットワークの仮想化とクラウドネイティブ・コアへの移行
クラウドネイティブ・コアへの移行は、通信事業者がアジア太平洋地域の5G技術市場を構築・管理する方法を変化させています。NTTドコモとNECは、2026年3月にAmazon Web Services(AWS)上で日本初の商用5Gコアを立ち上げました。このハイブリッド環境では、自動化されたネットワーク構築手法が採用され、AWS Graviton2プロセッサの導入により消費電力を70%削減しました。エリクソンは2026年3月、ソフトバンクと複数年にわたる契約を締結し、クラウドネイティブなデュアルモード5G技術を通じてコア機能を近代化することになりました。Tune Talk社は、2026年1月、マレーシアにおけるクラウドネイティブ5Gコア近代化プログラムの第1フェーズを完了しました。これらのプロジェクトは、通信事業者の調達において、ソフトウェア、統合、インフラストラクチャのパートナーが果たす役割を拡大するものです。また、アジア太平洋地域の5G技術市場が、ハードウェア主導の展開からソフトウェア管理型ネットワークへと移行する中、運用能力の重要性を高めています。
アジア太平洋諸国における周波数帯の調和の不均一
周波数帯の可用性にばらつきがあることは、アジア太平洋地域の5G技術市場における高付加価値な展開を遅らせる可能性があります。インドネシアとタイでは、既存の衛星サービスによる利用のため、3.5 GHz帯において制約に直面しています。GSMAによると、アジア太平洋市場では、2030年までに5Gの全面的な展開を支えるために、平均で2 GHzの中波帯周波数帯が必要とされています。インドネシアは2026年に700 MHzおよび2.6 GHz帯の周波数オークションを予定していますが、将来の3.5 GHz帯の解放は、容量拡大にとって依然として重要な課題です。調和された周波数帯へのアクセスが限られていると、企業ユーザーが求めるパフォーマンスが制限される可能性があります。また、プライベートネットワークの販売やスタンドアロン・コアへの投資が先送りされる可能性もあります。衛星利用やレガシーネットワークの再割り当てに対する各国の取り組みは、今後もこの地域全体の展開時期を左右し続けるでしょう。
セグメント分析
2025年、ハードウェアはアジア太平洋地域の5G技術市場シェアの49.60%を占めました。アクティブアンテナユニット、基地局用無線機、および固定無線アクセス(FWA)向けの顧客宅内機器が、この地位を支えています。中国では、2025年末までに484万基の5G基地局が展開されました。この導入台数は、中国およびその他の地域市場における機器サイクルの規模を示しています。通信事業者がカバレッジを拡大し、容量を増強するにつれ、無線ユニットやアンテナは引き続き不可欠です。また、通信事業者がFWA(固定無線アクセス)サービスを提供する際には、顧客向け機器も重要です。ソフトウェアは、ネットワーク機能仮想化(NFV)、分析、AIを活用した無線管理、およびクラウドネイティブなコアオーケストレーションを支えています。MediaTekは2025年2月、3GPP Release 17に対応し、最大12 Gbpsのダウンリンク性能とデュアル5G SIMデュアルアクティブ機能を備えた「M90 5G-Advanced」モデムを発表しました。これらの機能により、デバイスやエッジアプリケーションに関連する、より高度なサービスをサポートすることが可能になります。
2026年から2031年にかけて、地域セグメントの市場規模において、サービス分野はCAGR19.61%で拡大すると予測されています。マネージドサービス、プライベートネットワークの統合、およびクラウドネイティブ・コアの近代化が、この拡大を支えることになります。オープンRANでは、ネットワークコンポーネントが個別に調達されるため、統合に関する要件が増加する可能性があります。これにより、従来は単一ベンダー環境内で処理されていた業務が、専門のプロバイダーに移行することになります。プロバイダーは、テスト、導入、セキュリティ、および継続的なネットワーク最適化も支援できます。企業ネットワークが試験運用から実運用へと移行するにつれ、こうしたニーズはより顕在化しています。アジア太平洋地域の5G技術業界では、無線層においても激しい競合が繰り広げられています。ファーウェイ、エリクソン、ノキア、ZTE、サムスンは、マッシブMIMO、カスタムシリコン、AI駆動の無線処理において競合しています。ネットワークの密度が高まるにつれ、機器の効率性とライフサイクルコストが通信事業者の選択に影響を与えることになります。
2025年時点で、周波数帯別に見ると、サブ6 GHz帯が地域全体の5G技術シェアの63.88%を占めました。その伝搬特性により、高密度な都市部における広範囲なカバレッジと大容量通信が実現されます。3.5 GHzのn78帯は、韓国、シンガポール、マレーシア、ニュージーランド、カンボジアにおいて商用サービスに広く利用されています。この帯域は、カバレッジ、スループット、および機器の入手可能性の面で実用的なバランスを提供します。ミリ波(mmWave)は、日本や韓国において、高密度な施設や企業キャンパスに集中して導入されています。これらの導入により、工場やスタジアムでの大容量利用が支えられています。通信事業者は、地域のカバレッジ、容量、および周波数帯の状況に合わせて、異なる帯域を利用しています。オーストラリアとシンガポールは2024年に3Gのサービス終了を完了し、ニュージーランドは2026年初頭に2Gおよび3Gのサービス終了を完了しました。この周波数再割り当てプロセスにより、低周波数帯の周波数帯域を5Gオーバーレイに利用できるようになります。
ハイブリッド(サブ6 GHzおよびミリ波)の展開は、2026年から2031年にかけてCAGR19.88%で拡大すると予測されています。通信事業者は、既存の無線ネットワークを置き換えることなくピーク容量を増強するために、このアプローチを採用しています。これにより、通信事業者はサブ6 GHz帯の広範囲なカバレッジを維持しつつ、需要が最も高い場所に容量を追加することが可能になります。2026年5月、オーストラリアにおいて、オプタスとエリクソンは、実稼働中の5Gスタンドアロンネットワーク上で、2.3 GHz帯と3.5 GHz帯を跨ぐ180 MHzのキャリアアグリゲーションの実証実験を行いました。この実証実験では、市販の端末を使用して、ピークダウンリンク速度3.4 Gbpsを達成しました。この結果は、キャリアアグリゲーションによって既存の周波数帯域内で容量を向上させることができることを示しています。周波数帯の統合や容量管理において、ソフトウェア定義無線(SDR)による管理の重要性はますます高まっています。通信事業者がネットワーク利用率の向上を図る中、アジア太平洋地域の5G技術市場は、この機能に依存することになるでしょう。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- 消費者および企業向けエコシステム全体における5G端末の普及加速
- ネットワークの仮想化とクラウドネイティブへのコア移行
- コスト重視の市場におけるOpen RANの調達
- 産業オートメーションおよび低遅延制御のためのプライベート5G
- 主要通信事業者における5G-Advancedのアップグレードサイクル
- 「非スタンドアロン」から「スタンドアロン」への移行により、新たな収益化モデルが実現します
- 市場抑制要因
- アジア太平洋地域諸国における周波数帯の調和の進捗にばらつきが見られる
- 高密度都市ネットワークにおける高電力密度とサイトエネルギーコスト
- 重要インフラへの導入におけるサイバーセキュリティおよびサプライチェーンの信頼性に関する懸念
- プライベートネットワーク導入における企業のROIの遅れ
- 5Gの沿革と進化
- 現在の導入サイクル(先駆者、採用者、後発者)
- 業界バリューチェーン分析
- 規制状況および政策の動向
- 技術展望
- ポーターのファイブフォース分析
- 5GとBeyond 5G(6Gへの道筋)
- マクロ経済要因が市場に与える影響
第5章 市場規模と成長予測
- コンポーネント別
- ハードウェア
- ソフトウェア
- サービス
- 周波数帯別
- サブ6GHz
- ミリ波
- ハイブリッド(6 GHz未満およびミリ波)
- 用途別
- 強化型モバイルブロードバンド(eMBB)
- 固定無線アクセス(FWA)
- 大規模マシン・タイプ通信(mMTC)
- 超高信頼性・低遅延通信(URLLC)
- エンドユーザー産業別
- 消費者
- 製造業
- ヘルスケア
- 自動車
- エネルギー・ユーティリティ
- メディア・エンターテイメント
- 公共安全および防衛
- ネットワークアーキテクチャ別
- スタンドアロン(SA)
- ノン・スタンドアローン(NSA)
- 国別
- 中国
- 日本
- インド
- 韓国
- オーストラリア・ニュージーランド
- その他のアジア太平洋諸国
第6章 競合情勢
- 市場集中度
- 戦略的動向
- 市場シェア分析
- 企業プロファイル
- Huawei Technologies Co., Ltd.
- Telefonaktiebolaget LM Ericsson(Ericsson)
- Nokia Corporation
- Qualcomm Incorporated
- Samsung Electronics Co., Ltd.
- ZTE Corporation
- Intel Corporation
- MediaTek Inc.
- Cisco Systems, Inc.
- NEC Corporation
- Fujitsu Limited
- CommScope Holding Company, Inc.
- Rakuten Mobile, Inc.
- Skyworks Solutions, Inc.
- Analog Devices, Inc.
- Juniper Networks, Inc.
- Mavenir plc
- Parallel Wireless, Inc.
- Keysight Technologies, Inc.