


欧州の5G技術:市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
Europe 5G Technology - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 211 Pages
- 納期
- 2~3営業日
- 商品コード
- 2154990
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
概要
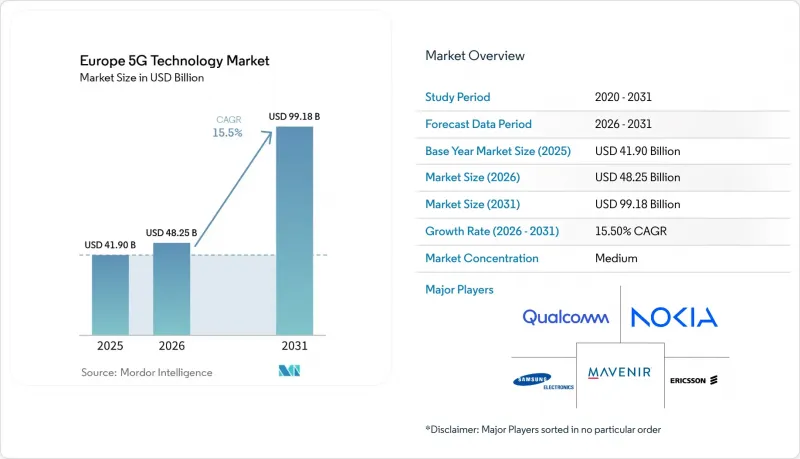
Mordor Intelligenceによると、欧州の5G技術市場規模は、2025年の419億米ドルから2026年には482億5,000万米ドルへと拡大し、2031年までに991億8,000万米ドルに達すると予想されており、2026年から2031年にかけてCAGR15.5%で成長すると見込まれています。
欧州の5G技術市場の動向と洞察
欧州の主要経済圏における5Gスタンドアロンネットワークの展開が進行中
ボーダフォン・スリーは、10年間のネットワーク投資計画に110億ポンド(148億5,000万米ドル)を投じることを決定しました。これには、英国国内の17,000カ所以上の基地局向けに、エリクソンおよびノキアと締結した供給契約に関する20億ポンド(27億米ドル)が含まれています。2025年9月に締結されたこれらの契約により、2034年までに英国の人口の99%以上に5Gスタンドアロン方式の通信エリアを拡大するという計画の中心に、スタンドアロン方式の展開が据えられました。欧州の5G技術市場は、大手通信事業者が限定的な試験運用から、共通の技術基準、確立されたサプライヤー、長期的なコミットメント、そして初期のネットワークカバレッジから広く利用可能なスタンドアロン方式の機能に至る明確な道筋を備えた、再現性のある全国規模のプログラムへと移行することで恩恵を受けます。スタンドアロンネットワークは、ネットワークスライシング、プライベート接続、および標準的なベストエフォート型のモバイルアクセスではなく、専用の性能特性を活用する企業向けサービスパッケージの技術的基盤を提供します。これらの機能は、基本的なモバイルカバレッジだけでは、通信事業者が自社のサービスを差別化したり、顧客に高度なサービスに対して料金を支払うべき理由を説明したりする余地が限られているため、重要な意味を持ちます。欧州委員会は2026年1月21日、「デジタルネットワーク法」を提案し、周波数帯の管理や国境を越えた認可に関する措置を盛り込みました。
産業製造クラスターにおけるプライベート5G需要の高まり
プライベート5Gは、2025年から2026年にかけて、特に大規模で稼働中の生産拠点全体で予測可能な無線パフォーマンスが求められる産業環境において、孤立した試験段階から実運用段階へと移行しました。シーメンスは2026年4月、ベルギー、フィンランド、フランス、ノルウェー、ポーランド、英国を追加し、産業向けプライベート5Gの提供対象を15カ国に拡大しました。この提供範囲の拡大により、各拠点ごとに個別のソリューションを設計するのではなく、複数の施設に共通のネットワーク設計を適用したいと考える企業を支援します。欧州の5G技術市場では、多様な設備、生産段階、安全要件を持つ現場を含め、同一の運用環境内で機能しなければならない自動化、マシンビジョン、移動ロボット、および接続されたビジネスシステムをプライベートシステムがサポートすることで、継続的な需要が生まれています。3GPP Release 16では、制御された条件下で1ミリ秒に近い遅延と高い信頼性を必要とする厳しい使用事例向けのURLLC機能が定義されました。これらの要件から、モバイル機器、センサー、生産プロセスに一貫した性能が求められる場合、製造現場では固定式の産業用接続をプライベートセルラーネットワークに置き換えたり、それを補完したりすることが考えられます。再現性のある導入計画により、中規模の産業施設におけるプライベート5Gの導入に必要な労力を削減し、拠点間の展開をより現実的なものにすることができます。
高密度なミッドバンドおよびミリ波インフラの資本集約度の高さ
GSMA Intelligenceの推計によると、欧州では2026年から2036年にかけて4,750億ユーロ(5,368億米ドル)のモバイル投資が必要とされています。そのうち、通信事業者が利用可能な資金は2,700億ユーロ(3,051億米ドル)と推計されており、2,000億ユーロ(2,331億9,000万米ドル)以上の資金不足が生じることになります。GSMAによると、必要とされる支出のほぼ半分は、主要な交通ルート沿いの5G関連に充てられます。これらの地域では、カバレッジの連続性と容量需要を満たすために、より大規模なネットワークインフラが必要となります。高密度な中波帯およびミリ波ネットワークは、広範囲な6GHz未満のマクロカバレッジに比べて、サイト間の間隔を狭くし、専用の無線機器を必要とするため、展開コストとサイト関連コストの両方が増加します。この要件により、ネットワークの経済性が低い市場や、大容量のトラフィック需要がまだ実証されていない地域では、投資負担が特に重くなります。通信事業者は、資本が制約されている場合、非スタンドアロン(NSA)ネットワークの運用期間を延長し、最も明確な収益が見込める基地局のみを優先する可能性があります。そのような決定は、完全なスタンドアロン(SA)機能に関連するソフトウェアやサービスへの支出を遅らせ、基本的なカバレッジから高度なサービス提供への移行を遅らせる恐れがあります。
セグメント分析
2025年の欧州5G技術市場において、ハードウェアは市場シェアの44.85%を占めましたが、サービス部門は2031年までCAGR17.41%で拡大すると予測されています。ハードウェアの需要は、5G展開の物理アクセス層を構成するマッシブMIMO無線ユニット、基地局、およびリモート・ラジオ・ヘッド(RRH)に引き続き集中しています。これらの資産は、欧州の通信事業者のネットワーク全体におけるサブ6GHz帯の密度向上プログラムを支え、消費者のデータ利用、固定無線アクセス、および企業のトラフィックが同一の無線インフラを共有することで需要が増加する、トラフィックの多い地域で容量を拡大するために必要な機器を提供します。また、通信事業者がカバレッジを拡大したり、基地局をアップグレードしたり、企業拠点向けに専用機器を設置したりする場合にも、ハードウェアは依然として不可欠です。したがって、欧州の5G技術セクターは、支出の構成に変化が見られ始めていても、依然として大規模な機器基盤を維持しています。
複数年にわたるネットワーク計画において、クラウドネイティブな導入、管理型無線運用、およびネットワーク・アズ・ア・サービス(NaaS)の契約が一般的になるにつれ、サービスの重要性が高まると予想されます。これらの活動は、当初の機器購入にとどまらず、設計、統合、最適化、サポート、運用管理までを含む継続的な契約を生み出します。オープンRANは、ソフトウェアが一部の独自ハードウェア機能を代替でき、複数のサプライヤー間のより緊密な連携を必要とするため、この変化を支えています。また、通信事業者がレガシーなコアプロセスを置き換え、パブリックネットワークとエンタープライズ展開を並行して管理するにつれ、ソフトウェアは、ネットワークのパフォーマンスと商用提供を結びつけるオーケストレーション、仮想ネットワーク機能(VNF)、運用支援システム(OSS)、およびビジネス支援システム(BSS)も支えています。したがって、欧州の5G技術市場では、5Gカバレッジ展開の初期段階に比べて、ハードウェア、ソフトウェア、およびサービスに対する要件の構成がより多岐にわたっています。
2025年の欧州5G技術市場において、Sub-6 GHz帯は66.48%を占めており、これは通信事業者のポートフォリオにおける主要な容量層としての役割を反映しています。n78バンドは、一貫したネットワーク設計で幅広い地域に対応できるため、このカバレッジおよび容量戦略の中心的な役割を果たしてきました。その到達範囲と容量のバランスにより、都市部、郊外、そして多くの農村地域にわたる広範な展開に適しています。通信事業者は、この周波数帯を活用することで、より高い周波数帯に必要な高密度な基地局網や専用機器に依存することなく、5Gのサービス提供範囲を拡大できます。この周波数帯は、ほとんどの全国規模の5Gネットワーク計画や、その後のよりターゲットを絞った容量の追加において、依然として実用的な基盤となっており、通信事業者は、局所的な高周波インフラに多大なリソースを投入する前に、広範なサービス提供を優先することができます。
ハイブリッド(6 GHz未満およびミリ波)構成は、2031年までCAGR17.98%で拡大すると予測されています。これらの構成は、会場、企業キャンパス、放送施設など、トラフィックが集中し、より高い局所的なスループットを必要とする場所で、ミリ波による容量を追加します。ノキアとEOLOは、2024年12月にイタリアで欧州初の5Gスタンドアロン型ミリ波ネットワークを構築しました。欧州の5G技術市場では、信頼性の高いサブ6GHz帯のカバレッジと、特定の拠点における極めて高い局所容量が共存しなければならないハイブリッドネットワークが活用可能です。26GHz帯の欧州における周波数帯の調和は、こうした対象を絞った展開のための周波数基盤を提供するとともに、通信事業者に機器計画の共通基準をもたらします。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- 欧州の主要経済圏における5Gスタンドアロンネットワークの展開が継続中
- 産業・製造クラスターにおけるプライベート5G需要の高まり
- サービスが不十分な欧州のブロードバンド市場における固定無線アクセスの普及拡大
- ベンダーの柔軟性を高めるためのOpen RANおよび仮想化ネットワークの導入
- 企業および公共部門の使用事例から見たネットワークスライシングの要件
- 汎欧州的な展開の効率化を支える国境を越えた周波数帯の調和
- 市場抑制要因
- 中波帯およびミリ波帯のインフラが密集していることによる高い資本集約度
- 先進的な5G使用事例の企業による収益化の遅れ
- 周波数帯の細分化と各国におけるライセンシング条件の相違
- エネルギー消費量の増加と、施設レベルでの持続可能性への圧力
- 5Gの沿革と進化
- 現在の導入サイクル(先駆者、採用者、後発者)
- 業界バリューチェーン分析
- 規制状況および政策の動向
- 技術展望
- ポーターのファイブフォース分析
- 5GとBeyond 5G(6Gへの道筋)
- マクロ経済要因が市場に与える影響
第5章 市場規模と成長予測
- コンポーネント別
- ハードウェア
- ソフトウェア
- サービス
- 周波数帯別
- サブ6GHz
- ミリ波
- ハイブリッド(6 GHz未満およびミリ波)
- 用途別
- 強化型モバイルブロードバンド(eMBB)
- 固定無線アクセス(FWA)
- 大規模マシン・タイプ通信(mMTC)
- 超高信頼性・低遅延通信(URLLC)
- エンドユーザー産業別
- 消費者
- 製造業
- ヘルスケア
- 自動車
- エネルギー・ユーティリティ
- メディア・エンターテイメント
- 公共安全および防衛
- ネットワークアーキテクチャ別
- スタンドアロン(SA)
- ノン・スタンドアローン(NSA)
- 国別
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- ロシア
- その他の欧州諸国
第6章 競合情勢
- 市場集中度
- 戦略的動向
- 市場シェア分析
- 企業プロファイル
- Huawei Technologies Co., Ltd.
- Telefonaktiebolaget LM Ericsson(Ericsson)
- Nokia Corporation
- Qualcomm Incorporated
- Samsung Electronics Co., Ltd.
- ZTE Corporation
- Intel Corporation
- MediaTek Inc.
- Cisco Systems, Inc.
- NEC Corporation
- Fujitsu Limited
- CommScope Holding Company, Inc.
- Vodafone Group plc
- Skyworks Solutions, Inc.
- Analog Devices, Inc.
- Juniper Networks, Inc.
- Mavenir plc
- Parallel Wireless, Inc.
- Rohde and Schwarz GmbH and Co. KG
- Deutsche Telekom AG
第7章 市場機会と将来の展望



