


北米の5G技術:市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
North America 5G Technology - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 211 Pages
- 納期
- 2~3営業日
- 商品コード
- 2154976
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
概要
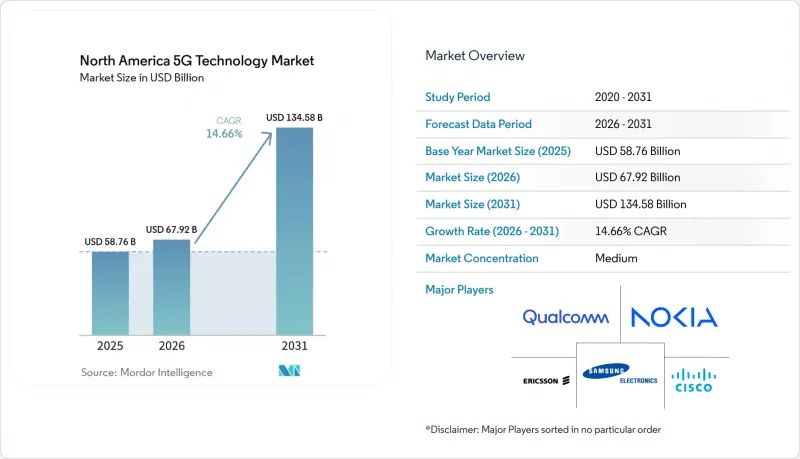
Mordor Intelligenceによると、北米の5G技術市場規模は、2025年に587億6,000万米ドル、2026年に679億2,000万米ドルとなり、2031年までに1,345億8,000万米ドルに達すると予測されており、2026年から2031年にかけてCAGR14.66%で成長すると見込まれています。
北米5G技術市場の動向と洞察
都市中心部および企業キャンパスにおけるネットワーク高密度化ニーズの高まり
通信事業者が大都市圏におけるミッドバンドのカバレッジ整備を完了するにつれ、ネットワークの密度向上は引き続き重要な投資優先事項となっています。ワイヤレス・インフラストラクチャー・アソシエーション(WIA)の報告によると、米国の屋内スモールセルノード数は、2024年の80万2,500基から2025年には83万350基に増加する見込みです。こうした取り組みは、分散型アンテナシステム(DAS)、プライベートCBRSネットワーク、および会場、病院、オフィスにおける屋内カバレッジの確保を支えています。T-Mobileは85,000か所以上のマクロサイトと57,000か所のスモールセルを運用しており、同社の2.5 GHz帯の周波数帯は、競合するCバンドの展開と比較して、1サイトあたりのカバーエリアが70%近く広くなっています。したがって、北米の5G技術市場は、屋内およびキャンパス向けサービスにおいてより広範な基盤を有しています。また、ニュートラルホスト方式の導入により、建物所有者は屋内接続の選定や資金調達において、より大きな役割を果たすことができるようになります。
光ファイバーの代替手段としての固定無線アクセスの急速な拡大
米国では、固定無線アクセスが住宅向けブロードバンド提供において、ますます定着しつつあります。T-Mobileは2025年末時点で850万人の固定無線加入者を擁し、2030年の目標を1,500万人に引き上げました。周波数帯域効率の向上、顧客宅内機器(CPE)の選択肢の拡大、および法人向けサービスの提供開始が、この目標を支えています。スタンドアロン型ネットワークでは、ポリシーに基づく容量割り当てを通じて、固定無線トラフィックとモバイルトラフィックを分離することが可能です。これにより、輻輳の圧力を軽減し、通信速度に応じたサービスプランの提供が可能になります。エリクソンは2025年6月、固定無線アクセスを提供する通信サービスプロバイダーの51%以上が通信速度に応じたプランを導入していると報告しました。これは、1年前の40%から増加した数値です。したがって、北米の5G技術市場においては、固定無線を単なる低コストの代替手段としてではなく、差別化されたパフォーマンスを備えたブロードバンドサービスとして位置づけることが可能となります。
高い周波数帯取得・展開コスト
周波数帯のコストは、地域事業者の投資能力を引き続き制約しています。AT&Tは2025年8月、米国400以上の市場におけるエコースター(EchoStar)の周波数帯ライセンスを230億米ドルで取得することに合意しました。これらのライセンスには、将来のカバレッジおよび容量の拡大を支えることができる、全米規模の低帯域および中帯域の周波数帯が含まれています。米国議会調査局(CRS)は、連邦法第119-21号(P.L. 119-21)が、連邦通信委員会(FCC)に対し300 MHzの周波数帯をオークションにかけるよう指示していると述べています。この法律により追加のオークションサイクルが導入され、事業者の資本予算に圧力をかける可能性があります。メキシコもまた、割り当てられた周波数帯域が限られていることや、規制構造の変化に直面しています。こうした状況により、北米の5G技術市場全体で資本の確保状況にばらつきが生じています。
セグメント分析
2025年、ハードウェアは構成要素別売上高の44.85%を占めました。この北米5G技術市場のシェアは、基地局、スモールセル、および無線アクセスネットワーク(RAN)のアップグレードに対する集中的な投資を反映したものです。マッシブMIMOアンテナユニット、ベースバンドモジュール、およびサイト機器が、同地域全体における初期の通信エリア構築を支えました。通信事業者がOpen RANツール、ネットワークスライシングプラットフォーム、およびRAN管理アプリケーションを導入するにつれ、ソフトウェアの採用が進んでいます。2025年においても、ハードウェア中心の調達モデルが依然としてソフトウェアの売上を制約していました。サムスンが2026年1月に実施した商用vRANコールでは、クラウドネイティブのソフトウェアが単一の標準サーバー上で動作することが示されました。このアプローチにより、専用ベースバンドハードウェアの必要性を低減できます。また、通信事業者がインフラサプライヤーを選定する際の柔軟性も高まります。北米の5G技術市場では、カバレッジと容量への投資が進むにつれ、引き続き多量のハードウェアが必要とされています。
サービス市場は、2026年から2031年にかけてCAGR17.10%で拡大すると予測されています。サービスセグメントは、マネージドネットワーク、プライベート展開のサポート、およびクラウドオーケストレーションのサブスクリプションによって恩恵を受けています。企業向け契約では、設計、統合、運用、およびパフォーマンス管理を組み合わせたものがますます増えています。エリクソンとフューチャー・テクノロジーズは、2026年3月、エネルギー、製造、輸送、物流分野における企業のワイヤレス導入を支援するため、提携を拡大しました。こうしたビジネスモデルは、単発の機器販売ではなく、継続的なサービス収益を生み出します。スタンドアロン型のネットワークスライシングにより、特定のサービス品質(QoS)に基づく契約も可能になります。これにより、通信事業者や企業の調達において、プロフェッショナルサービスやマネージドサービスの役割が強化される可能性があります。仮想化ネットワークが普及するにつれ、ソフトウェアとサービスが価値のより大きなシェアを占めるようになるかもしれません。
2025年には、6 GHz未満の周波数帯が周波数帯収益の56.35%を占めました。この周波数帯収益のシェアは、米国、カナダ、メキシコ全域におけるCバンドおよび2.5 GHz帯の展開によって支えられていました。ミッドバンド周波数は、広域ネットワークにおいて、カバレッジと容量の現実的なバランスを提供します。AT&TとEchoStarとの合意は、3.45 GHz帯および600 MHz帯における全国規模のライセンスを通じて、このアプローチを後押ししています。Verizonが都市部での展開においてCバンドを採用していることも、ミッドバンドの容量の重要性を示しています。ミリ波(mmWave)は、人口密集地、中心業務地区、および大規模な企業拠点において依然として重要な役割を果たしています。ただし、その伝搬特性の制限により、広範囲をカバーする層としての有効性は低下します。RedCapデバイスは、フル機能のモデムよりも消費電力が少ないため、センサーやウェアラブル機器におけるSub-6 GHzの利用範囲を広げることができます。こうした状況により、Sub-6 GHzは地域展開における中心的な周波数帯として位置づけられ続けています。
ハイブリッド構成は、2026年から2031年にかけてCAGR17.65%で拡大すると予測されています。これは、広範囲なSub-6 GHzのカバレッジと、より高いスループットを必要とする場所でのmmWaveの容量を組み合わせたものです。このアプローチにより、通信事業者は各周波数帯を、その性能が最も発揮される場所やトラフィックプロファイルに合わせて活用できます。3GPPリリース17および18におけるキャリアアグリゲーションの改善により、周波数帯域をまたぐ複数のコンポーネントキャリアの使用がサポートされています。5G Americasは、継続的な周波数帯の進化と高度な機能を、同地域の5Gロードマップにおける重要な要素として挙げています。ハイブリッドネットワークは、都市部、会場、キャンパスなどが混在する環境において、パフォーマンスを向上させることができます。また、通信事業者は、広範囲にわたる中帯域層を置き換えることなく、局所的な容量を追加することが可能になります。顧客は互換性のある無線機やアンテナを必要とするため、端末の対応状況は依然として重要です。北米の5G技術市場では、ハイブリッド帯域計画を活用することで、投資を地域のトラフィック状況に合わせて調整することができます。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- 都市中心部や企業キャンパス全体で高まるネットワーク高密度化のニーズ
- 光ファイバーの代替手段としての固定無線アクセスの急速な拡大
- 製造、物流、エネルギー事業におけるプライベート5Gの導入
- ティア1通信事業者によるクラウドネイティブ・コアおよびオープンRANの近代化
- 産業オートメーションおよびコネクテッドカーにおける超低遅延への需要の高まり
- 安全な5G導入を支援する公共部門および防衛分野のネットワーク更新プログラム
- 市場抑制要因
- 高周波数帯の取得および導入コスト
- 地方および人口密度の低い市場における収益化の遅れ
- 高密度スモールセル展開における電力消費と設置場所の確保に関する制約
- 周波数帯、規格、使用事例にわたるデバイスおよびエコシステムの断片化
- 5Gの沿革と進化
- 現在の導入サイクル(先駆者、採用者、後発者)
- 業界バリューチェーン分析
- 規制状況および政策の動向
- 技術展望
- ポーターのファイブフォース分析
- 5GとBeyond 5G(6Gへの道筋)
- マクロ経済要因が市場に与える影響
第5章 市場規模と成長予測
- コンポーネント別
- ハードウェア
- ソフトウェア
- サービス
- 周波数帯別
- サブ6GHz
- ミリ波
- ハイブリッド(6 GHz未満およびミリ波)
- 用途別
- 強化型モバイルブロードバンド(eMBB)
- 固定無線アクセス(FWA)
- 大規模マシン・タイプ通信(mMTC)
- 超高信頼性・低遅延通信(URLLC)
- エンドユーザー産業別
- 消費者
- 製造業
- ヘルスケア
- 自動車
- エネルギー・ユーティリティ
- メディア・エンターテイメント
- 公共安全および防衛
- ネットワークアーキテクチャ別
- スタンドアロン(SA)
- ノン・スタンドアローン(NSA)
- 国別
- 米国
- カナダ
- メキシコ
第6章 競合情勢
- 市場集中度
- 戦略的動向
- 市場シェア分析
- 企業プロファイル
- Telefonaktiebolaget LM Ericsson(Ericsson)
- Nokia Corporation
- Qualcomm Incorporated
- Samsung Electronics Co., Ltd.
- Cisco Systems, Inc.
- Intel Corporation
- Apple Inc.
- CommScope Holding Company, Inc.
- Juniper Networks, Inc.
- Mavenir plc
- Parallel Wireless Inc.
- MediaTek Inc.
- Skyworks Solutions, Inc.
- Analog Devices, Inc.
- NEC Corporation
- Fujitsu Limited
- Marvell Technology, Inc.
- NVIDIA Corporation
第7章 市場機会と将来の展望



