


アフリカの5G技術:市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
Africa 5G Technology - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 211 Pages
- 納期
- 2~3営業日
- 商品コード
- 2155611
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
目次・概要・図表を含むサンプルPDF(数ページ~数十ページ)を、担当者からEメールでお送りします。費用はかかりません。
概要
Mordor Intelligenceによると、アフリカの5G技術市場規模は、2025年に31億5,000万米ドル、2026年に36億6,000万米ドルとなり、2031年までに78億9,000万米ドルに達すると予測されており、2026年から2031年にかけてCAGR16.61%で成長すると見込まれています。
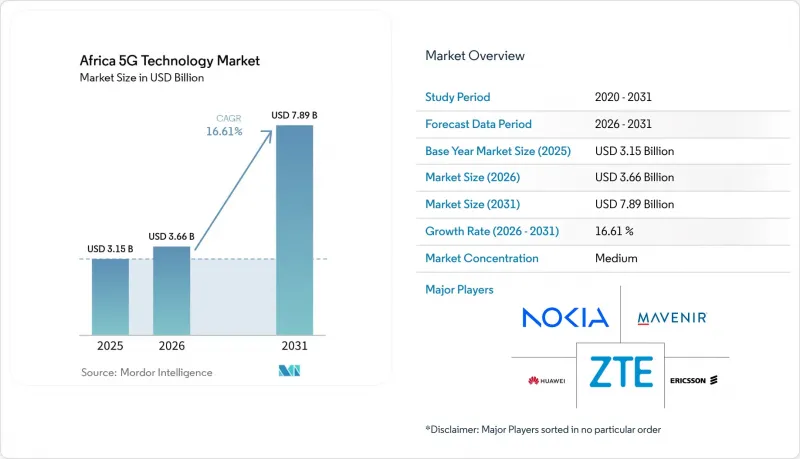
アフリカの5G技術市場の動向と洞察
固定ブロードバンド普及率が低い市場における4Gから5Gへの飛躍的移行
アフリカのいくつかの国では、固定ブロードバンドの普及率は依然として一桁台前半にとどまっています。そのため、家庭や企業にとって、モバイルネットワークが最も現実的なブロードバンド手段であり続けています。この状況により、5Gは単なる既存のモバイルプランのアップグレードではなく、ブロードバンドの代替手段としての位置づけとなっています。サハラ以南のアフリカにおける月間モバイルデータトラフィックは、2025年の2.8エクサバイトから、2031年までに9.7エクサバイトへと増加すると予測されています。通信事業者がこのトラフィックを持続可能なネットワークコストで処理できるかどうかは、周波数帯域の確保次第となります。2025年、モバイル技術はアフリカ全域で2,400億米ドルの経済価値を生み出し、これは同地域のGDPの7.8%に相当します。
固定無線アクセス(FWA)は、光ファイバーよりも迅速にブロードバンド格差を解消します
FWA(固定無線アクセス)は、ラストマイルの土木工事を回避することで、家庭への接続に必要なコストと時間を削減できます。これにより、アフリカの5G技術市場は、光ファイバーの展開が経済的に見合わない地域へも、現実的なルートを開拓することが可能になります。2025年末までに、アンゴラ、南アフリカ、ナイジェリア、ケニア、ザンビアなどの市場において、25社の通信事業者がFWAサービスの提供を開始しました。MTNグループは、ナイジェリアおよびガーナにおける家庭向けブロードバンド戦略の主要な柱として、FWAと光ファイバーを位置づけました。Airtel Africaは、2026年6月期において、7つの市場で3,609カ所の5G基地局を稼働させていました。同社が策定した2026年度の11億米ドルの設備投資計画では、家庭向けブロードバンドが主要な投資分野として特定されています。
市場間の周波数帯の細分化が規模の経済を阻害
周波数帯に関する規則が市場ごとに異なるため、機器サプライヤーや通信事業者にとって、地域ごとの展開コストが高くなっています。2025年半ば時点で、5G周波数帯の割り当てを完了していたアフリカ諸国は16カ国未満でした。これに対し、欧州諸国の90%以上が5G周波数の割り当てを完了していました。エジプトは2026年初頭、国内の4つの通信事業者と35億米ドル規模の周波数パッケージ契約を締結しました。南アフリカ、ナイジェリア、エジプトでは、各国のライセンシング制度、価格設定、およびサービス提供範囲に関する義務が異なります。こうした相違により、機器の標準化が制限され、アフリカの5G技術市場全体における地域規模のメリットの実現が遅れています。
セグメント分析
2025年、アフリカの5G技術市場シェアのうち、ハードウェアが54.51%を占めました。これは、マクロセル基地局、無線アクセスネットワーク機器、およびアンテナシステムの整備を反映したものです。エリクソン、ファーウェイ、ノキア、ZTEは、南アフリカ、エジプト、ナイジェリア、ケニアで主要な機器契約を獲得しました。また、ライセンシング要件により、通信事業者は定められたカバレッジ義務の達成を迫られました。MTN南アフリカは、2025年上半期にデュアルモード5Gコアのアップグレードを完了しました。このクラウドネイティブのパケットコアは、252万のアクティブセッションと40 Gbpsのライブトラフィックを処理しました。したがって、ハードウェアの需要は、ソフトウェアやクラウドコアへの投資とますます密接に関連するようになっています。コア機能がクラウド環境に移行しても、基地局の建設は依然として必要です。カバレッジ義務により、機器の選定そのものと同様に、導入のタイミングも重要となります。このため、現在の展開段階においては、物理的なネットワーク資産が依然として中心的な役割を果たしています。
サービスは、2026年から2031年にかけてCAGR18.98%で拡大すると予測されています。初期のカバレッジが確立された後は、マネージドサービス、ネットワーク・アズ・ア・サービス(NaaS)契約、およびシステム統合の重要性が高まっています。通信事業者は、これらの仕組みを活用してネットワークの複雑性を管理し、運用コストを抑制することができます。ソフトウェアには、コアネットワーク機能、OSS/BSSプラットフォーム、ネットワークスライシングツールなどが含まれます。その導入は、SAコアの展開ペースに左右されます。ガーナの卸売ネットワークでは、ソフトウェア主導型のノキア製クラウドコアが採用されており、一方、MTNグループは南アフリカ、ジンバブエ、アンゴラ、ウガンダにおいてクラウドネイティブな近代化を推進しています。こうした展開は、アフリカの5G技術市場における長期的なサービスおよびソフトウェアの需要を支えています。
2025年のアフリカの5G技術市場規模のうち、75.89%をSub-6 GHzが占めました。6 GHz未満の周波数帯は、通信事業者にとってカバレッジと容量の現実的なバランスをもたらします。これは、基地局を非常に高密度に配置することなく広範囲をカバーしなければならないネットワークにおいて重要です。モロッコは2025年7月、Maroc Telecom、Inwi、Orange Marocに対し、3.5 GHz帯の周波数帯の免許を付与しました。この免許では、2026年末までに人口の45%をカバーすることが求められました。ICASAの「2026年国家無線周波数計画」では、6 GHz以上およびミリ波帯の容量をモバイル用途として特定しています。したがって、Sub-6 GHz帯は引き続き、初期展開の主要な層であり続けるでしょう。この周波数帯は、より高周波数の代替案に比べて少ない基地局数で、全国的なカバレッジ目標の達成を可能にします。
ハイブリッド構成は、2031年までCAGR19.12%で拡大すると予測されています。これは、Sub-6 GHzによるカバレッジと、トラフィックの多い場所でのミリ波帯の容量を組み合わせたものです。このアプローチは、通信事業者がより広範なカバレッジ基盤を確立した後、より重要性を増す可能性があります。Comsol社は、単一の60 MHz周波数ブロックを用いて、南アフリカでSA方式の5Gコアネットワークを構築しています。2028年までに数百万世帯にサービスを提供するという同社の計画は、専用の通信容量が、その後のハイブリッド展開を支えることができることを示しています。また、港湾、鉱山、工業地帯におけるプライベートネットワークにおいても、短距離かつ高スループットの通信リンクが求められる場所では、ミリ波システムの導入が可能となります。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- 固定ブロードバンド普及率が低い市場における4Gから5Gへの飛躍的移行
- 固定無線アクセスは、光ファイバーよりも速くブロードバンド格差を解消しています
- モバイルマネー、フィンテック、および企業のデジタル化が取引量を押し上げている
- ROIを向上させる汎アフリカ的なニュートラル・ホストおよびインフラ共有モデル
- 低コストの6 GHz未満帯デバイス・エコシステムが、消費者の普及を促進しています
- データ主権およびエッジ対応クラウドプログラムと結びついたネットワークの近代化
- 市場抑制要因
- 市場間の周波数帯の細分化が、規模の経済効果の鈍化を招いています
- エネルギー価格の高騰とディーゼル燃料への依存が、現場の運営コストを押し上げている
- FXのボラティリティと輸入依存が設備投資を膨らませている
- 限られた光ファイバーバックホールと地方部の電力供給状況が、スタンドアロン型5Gの採算性実現を遅らせています
- 5Gの沿革と進化
- 現在の導入サイクル(先駆者、採用者、後発者)
- 業界バリューチェーン分析
- 規制状況および政策の動向
- 技術展望
- ポーターのファイブフォース分析
- 5GとBeyond 5G(6Gへの道筋)
- マクロ経済要因が市場に与える影響
第5章 市場規模と成長予測
- コンポーネント別
- ハードウェア
- ソフトウェア
- サービス
- 周波数帯別
- サブ6GHz
- ミリ波
- ハイブリッド(6 GHz未満およびミリ波)
- 用途別
- 強化型モバイルブロードバンド(eMBB)
- 固定無線アクセス(FWA)
- 大規模マシン・タイプ通信(mMTC)
- 超高信頼性・低遅延通信(URLLC)
- エンドユーザー産業別
- 消費者
- 製造業
- ヘルスケア
- 自動車
- エネルギー・ユーティリティ
- メディア・エンターテイメント
- 公共安全および防衛
- ネットワークアーキテクチャ別
- スタンドアロン(SA)
- ノン・スタンドアローン(NSA)
- 国別
- 南アフリカ
- ナイジェリア
- エジプト
- ケニア
- その他のアフリカ諸国
第6章 競合情勢
- 市場集中度
- 戦略的動向
- 市場シェア分析
- 企業プロファイル
- Huawei Technologies Co., Ltd.
- Telefonaktiebolaget LM Ericsson(Ericsson)
- Nokia Corporation
- Qualcomm Incorporated
- Samsung Electronics Co., Ltd.
- ZTE Corporation
- Cisco Systems, Inc.
- Intel Corporation
- MediaTek Inc.
- NEC Corporation
- Fujitsu Limited
- CommScope Holding Company, Inc.
- Mavenir plc
- Parallel Wireless Inc.
- Juniper Networks, Inc.
- Sterlite Technologies Limited
- Aviat Networks, Inc.
- Radisys Corporation
- Ceragon Networks Ltd.