


菓子類:市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
Confectionery - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 459 Pages
- 納期
- 2~3営業日
- 商品コード
- 2154205
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
概要
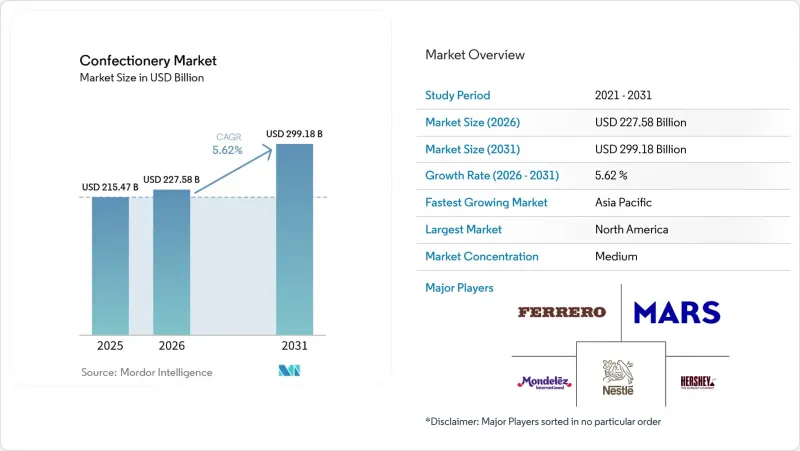
Mordor Intelligenceによると、菓子類市場の規模は2026年に2,275億8,000万米ドルとなり、2031年までに2,991億8,000万米ドルに達すると予測されており、CAGRは5.62%で推移する見込みです。
世界の菓子類市場の動向と洞察
プレミアム化と体験型ギフトのブーム
L20:消費者は、ステータスを象徴し、開封時の思い出に残る体験を提供する菓子類に、自由裁量支出をますます割り当てるようになっており、この動向はソーシャルメディアや「自分へのご褒美」という習慣の広がりによってさらに強まっています。この変化は中東地域で特に顕著であり、ラマダンやイードの時期には、ナツメヤシとベルギー産プラリネを組み合わせた高級チョコレートボックスの需要が高まっています。ゴディバやパッチーといったブランドは、こうした祝祭期間中の高利益率の売上を確保するため、ドバイやリヤドでの小売拠点を拡大しています。プレミアム化の動向は、販売量の拡大よりも収益の集中に重点を置いています。これは、北米、欧州、および湾岸協力理事会(GCC)諸国の富裕層の都市部消費者が、産地、職人技、そして視覚的に魅力的な美学を兼ね備えた製品に対して、1グラムあたりの価格が高くても喜んで支払うことを、メーカーが認識しているためです。クラフトチョコレートの持つ感情的・体験的価値は、プレミアム化をさらに後押ししており、これらの製品は「贅沢なご褒美」であると同時に「贈り物」としても位置づけられています。各ブランドは、魅力的なストーリー、革新的なパッケージ、厳選されたフレーバープロファイルを通じて、他社との差別化を図っています。例えば、2025年6月には、受賞歴のあるシングルオリジンチョコレートと倫理的な調達で知られるプレミアムチョコレートブランド「カカオ・ハンターズ」が米国市場に参入し、高品質で倫理的に生産されたチョコレート製品に対する需要の高まりを浮き彫りにしました。
低糖・無糖・機能性菓子類への需要が急増
規制の義務化に後押しされた健康志向の消費者が、チョコレート、キャンディ、ガム業界において、低糖・無糖の製品への急速な移行を牽引しています。糖尿病などの疾患が増加する中、消費者は糖分が抑えられた菓子類製品に目を向けています。国際糖尿病連合(IDF)の最新版『糖尿病アトラス(2025年)』によると、20歳から79歳の成人の11.1%という注目すべき割合、つまり9人に1人が現在糖尿病を患っています。2024年、世界保健機関(WHO)は、遊離糖の摂取量を総エネルギー摂取量の10%未満に抑えるべきであり、理想的には5%未満にすべきであるという立場を改めて表明しました。このガイドラインにより、メーカーがアルロース、ステビア、エリスリトールなどの代替甘味料の研究と開発に注力すべきという緊急性はさらに高まっています。単なる糖分削減にとどまらず、機能性菓子類分野の視野も広がりを見せています。2024年、韓国ではタウリン配合のキャンディやプロバイオティクス入りグミの人気が急上昇しました。これは、消費者が「贅沢な味わい」に加え、健康効果も兼ね備えたスナックをますます好むようになっているためです。ガム市場は、ほぼ完全に無糖タイプへと移行しつつあります。マース・リグレーなどのブランドは現在、カフェインやCBDを配合したガムを発売しており、このカテゴリーに対する認識を、単なる口臭対策から機能性成分の摂取手段へと高めています。この転換は、効果的に規模を拡大すれば収益性の高いものとなります。機能性成分は、プレミアム価格を実現できるだけでなく、健康志向の消費者からのリピート購入を促進します。この層は、従来のキャンディでは顧客維持が難しいとされる層です。
ココアと砂糖の価格変動
原材料価格の変動により利益率が圧迫され、製品の配合変更が余儀なくされる中、メーカーは大きな課題に直面しています。配合変更は、従来の味に慣れた消費者を遠ざけるリスクを伴います。国際カカオ機構によると、2025年3月、コートジボワールの輸出懸念により、カカオ先物価格が急騰しました。2024年の決算説明会で、モンデリーズとハーシーは、カカオ価格の上昇が消費者の需要に与える悪影響を強調しました。両社とも、チョコレートの価格が最大50%上昇する可能性があると示唆しており、ハーシーはコスト削減策としてカカオ含有量を減らすために製品の配合を見直していると明言しました。同様に、砂糖価格も、ブラジルやインドにおける予測不可能な気象条件、バイオ燃料の義務化、為替変動などの要因により、かなりの変動を見せています。こうした動向により、メーカーは積極的なヘッジ戦略を採用するか、利益率の圧縮を吸収せざるを得なくなっています。しかし、これらのコストを小売業者に転嫁することは、貴重な棚スペースを失うことにつながる可能性があるため、必ずしも現実的ではなく、メーカーにとって状況をさらに複雑にしています。
セグメント分析
2025年、チョコレートは市場価値の54.28%を占め、このカテゴリーにおけるプレミアム商品の中心的存在としての地位を強固なものにしました。しかし、菓子類セグメントは、2031年までのCAGRが6.21%と予測されており、より急速な成長が見込まれています。この成長は、機能性ミント、プロバイオティクス入りグミ、分量調整済みのハードキャンディを求める健康志向の消費者によって牽引されています。国際カカオ機関(ICCO)の報告によると、2024/2025年シーズンにおいて、アフリカでは約346万トンのカカオ豆が生産されました。これは、世界のカカオ供給チェーンにおけるアフリカの重要な役割を浮き彫りにするとともに、これらの主要生産地域における持続可能な慣行の必要性を強調するものです。チョコレートメーカーは、調達戦略に持続可能性を組み込むことで、評判や供給に関するリスクを軽減しつつ、倫理意識の高い消費者の拡大する層を活かし、持続可能性を主要な成長の原動力として位置づけることができます。ダークチョコレートは、各ブランドがその抗酸化作用や低糖分という利点に焦点を当てていることから、チョコレート市場において着実にシェアを伸ばしています。ミルクチョコレートとホワイトチョコレートは依然として販売量のトップを占めていますが、糖分削減を推奨するWHOのガイドラインや各国の規制により、配合の見直しが求められています。砂糖菓子類市場の急速な成長は、その汎用性を反映しています。パステル、グミ、ゼリーには現在、ビタミン、プロバイオティクス、アダプトゲンが配合されており、子供向けのおやつから大人向けの機能性スナックへと変貌を遂げています。
スナックバーは高成長を遂げているサブセグメントです。プロテインバーやエナジーバーは、食事の代替や運動後の回復手段としてますます利用されるようになっており、一方、シリアルバーやフルーツ&ナッツバーは、手軽な朝食を求める家族層のニーズに応えています。ジェネラル・ミルズ社とケロッグ社は、「ネイチャー・バレー」や「ニュートリ・グレイン」といったブランドでシリアルバー市場をリードしていますが、クリーンラベルや単一成分の配合を掲げるスタートアップ企業からの競争が激化しています。チューインガムやバブルガムを含むガム市場は、パンデミック中にマスク着用により消費が減少したため落ち込みを見せ、回復のペースも緩やかです。これに対応し、マース・リグレーやモンデリーズは、カフェイン、CBD、または歯のホワイトニング成分を配合した機能性ガムへと軸足を移しています。これにより、プレミアム価格の正当化を図り、このカテゴリーを単なる口臭対策の商品ではなく、ウェルネス製品として再位置づけようとしています。この動向は、製品タイプの境界線が曖昧になりつつあるという、より広範な変化を反映しています。チョコレートバーは現在、外出先での栄養補給源としてプロテインバーと競合しており、グミは機能的な効能においてビタミンサプリメントと肩を並べています。この変化により、メーカー各社は自社のカテゴリーを再定義し、カテゴリー横断的なイノベーションに投資することを迫られています。
L28:2025年には、コンビニエンスストア、自動販売機、およびレジでの衝動買いに牽引され、単品包装が市場価値の58.97%を占めました。しかし、マルチパックはより急速な成長が見込まれており、2031年までのCAGRは6.38%と予測されています。この成長は主に、Eコマースプラットフォームや倉庫型会員制店によって牽引されており、これらはまとめ買いによる単価の低さをアピールして消費者を惹きつけています。商品を実際に手にとって確認できないオンライン購入者のニーズに応えるため、菓子類ブランド各社は、再封可能な封口、透明な窓、分量調整オプションなどの機能を備えたマルチパックの再設計を進めています。モンデリーズ社は2024年、欧州の一部の市場で紙製のトブラローネ包装を導入しました。これは、2025年までに包装の95%をリサイクル可能または再利用可能にするという同社の目標に沿ったものです。特に、欧州の「拡大生産者責任(EPR)」制度により、リサイクル不可能な包装に対して金銭的な罰則が課されるようになったことから、持続可能な素材への移行が勢いを増しています。単品包装における革新は、携帯性と陳列効果を重視しています。マース社は、産業用堆肥化施設で12週間以内に分解される堆肥化可能なM&M'sのパウチを試験導入し、一方、ネスレ社はプラスチックを完全に排除することを目指し、いくつかの国で紙製のキットカットの包装紙を発売しました。
マルチパックは、単なるまとめ売りから、複数のフレーバーや形態を組み合わせたバラエティパックへと移行しつつあります。このアプローチは、製品の試食を促すだけでなく、オンラインや倉庫型店舗で買い物をする消費者の「選択疲労」を軽減します。フェレロ社の「キンダー」バラエティパックは、1つの箱に「キンダー・ブエノ」、「キンダー・チョコレート」、「キンダー・ジョイ」を詰め合わせたもので、この戦略を如実に表しています。包装形態の分布からは、販売チャネルの動向が浮き彫りになります。コンビニエンスストアやガソリンスタンドでは、衝動買い向けの単品サイズが好まれる一方、スーパーマーケットやハイパーマーケットでは、両方の形態に棚スペースが割り当てられています。オンライン小売業者は、注文総額が高くなることで配送コストを分散させるため、マルチパックを優先しています。メーカーは、多様な販売チャネルや消費シーンの需要に応えつつ、各パッケージ形式ごとに個別の生産工程や在庫管理が必要となるため、SKUの増加を管理するという課題に直面しています。この課題は、柔軟な製造能力と高度な需要計画システムを持つ大手企業にとって、しばしば有利に働きます。
地域別分析
2025年、北米は世界の菓子類市場全体の36.57%を占めました。これは、米国の一人当たり消費量の多さと確立された小売インフラに支えられたものです。しかし、健康志向の高まりや規制上の圧力により、消費者が低糖製品や機能性食品へと移行していることから、同地域の成長は鈍化しています。カナダとメキシコはシェアは小さいもの、独自の特性を示しています。カナダ市場は、プレミアム化や植物由来の選択肢に焦点が当てられるなど、ますます米国の動向を反映するようになっています。同地域が成熟するにつれ、成長は販売量の増加というよりは、主にプレミアム化、機能性の革新、および販売チャネルのシフトによってもたらされるでしょう。健康志向へのシフトに対応できないブランドは、機動力のあるスタートアップ企業やプライベートブランドに市場シェアを奪われるリスクがあります。
アジア太平洋地域は、発展途上アジア諸国のGDP拡大を背景に、インド、インドネシア、ベトナムでの所得上昇に後押しされ、2031年までCAGR6.54%という堅調な伸びが見込まれています。多国籍ブランドは、カルダモンチョコレートやマンゴーグミといった現地に合わせたフレーバーで、初めて購入する消費者を惹きつけています。韓国と日本は機能性やプレミアムな商品に重点を置いている一方、中国の消費成長の鈍化が地域全体の平均成長率を押し下げています。2024年、バリー・カレボー社は、カスタマイズされたコーティングを提供し、同地域の成長の勢いを活かすため、シンガポールにイノベーションハブを開設しました。東南アジアの多くの都市では、デジタルコマースが従来の小売を上回っており、菓子類市場の成長を捉えるためには、モバイルファースト戦略が不可欠となっています。
欧州では販売量は安定していますが、栄養基準やサステナビリティに関する規制の強化に直面しています。2024年、モンデリーズは、より厳格化される糖分規制を見越して、英国で「キャドバリー・デイリーミルク糖分30%カット」を発売しました。イースターエッグやクリスマス用プラリネなどの季節的な需要が、ドイツ、フランス、イタリアの市場を牽引しています。一方、スイスとベルギーは、その伝統を活かし、プレミアム価格の維持を図っています。コスト圧力に直面しているネスレは、スイスの工場を近代化し、地域での生産を維持するために1億スイスフラン以上を投資しました。人件費の低さを強みとする東欧の生産拠点は、西欧の需要を満たしており、広範な菓子類市場における競争力を高めています。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- プレミアム化と体験型ギフトのブーム
- 低糖、無糖、および機能性菓子類への需要が急増しています
- 風味、食感、健康面における継続的な革新
- パッケージングと利便性が成長を支えています
- 原材料の倫理的な調達、環境に配慮した包装
- アドベントカレンダー形式の季節限定セット販売
- 市場抑制要因
- カカオと砂糖のコスト変動
- 糖分含有量および子ども向けマーケティングに関する規制
- カーボンクレジットの競合がカカオの供給を圧迫しています
- 急激な上昇の後、価格弾力性のある取引高は減少します
- 消費者行動分析
- 規制情勢
- 技術展望
- ポーターのファイブフォース
第5章 市場規模と成長予測
- 製品タイプ別
- チョコレート
- ダークチョコレート
- ミルクチョコレートおよびホワイトチョコレート
- 砂糖菓子類
- ハードキャンディ
- ミント菓子
- パステル、グミ、ゼリー
- トフィーおよびヌガー
- ロリポップ
- その他
- スナックバー
- シリアルバー
- エナジーバー
- プロテインバー
- フルーツ&ナッツバー
- ガム
- チューインガム
- 砂糖入りチューインガム
- シュガーレス・チューインガム
- バブルガム
- チューインガム
- チョコレート
- 包装形態
- 1回分
- マルチパック
- 価格帯
- マス
- プレミアム
- 販売チャネル
- スーパーマーケット・ハイパーマーケット
- オンラインリテールストア
- コンビニエンスストア
- その他の流通チャネル
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- その他の北米諸国
- 南米
- ブラジル
- アルゼンチン
- コロンビア
- チリ
- その他の南米諸国
- 欧州
- 英国
- ドイツ
- フランス
- イタリア
- スペイン
- ロシア
- スウェーデン
- ベルギー
- ポーランド
- オランダ
- その他の欧州諸国
- アジア太平洋
- 中国
- 日本
- インド
- タイ
- シンガポール
- インドネシア
- 韓国
- オーストラリア
- ニュージーランド
- その他のアジア太平洋諸国
- 中東・アフリカ
- アラブ首長国連邦
- 南アフリカ
- サウジアラビア
- ナイジェリア
- エジプト
- モロッコ
- トルコ
- その他の中東・アフリカ諸国
- 北米
第6章 競合情勢
- 市場集中度
- 戦略的動向
- 市場シェア分析
- 企業プロファイル
- Mars Inc.
- Mondelez International Inc.
- Nestle S.A.
- Ferrero Group
- The Hershey Company
- Barry Callebaut AG
- Kellogg Company
- General Mills Inc.
- Yildiz Holding
- HARIBO Holding
- Perfetti Van Melle BV
- Lotte Corporation
- Meiji Holdings
- Ezaki Glico Co Ltd
- Grupo Arcor
- August Storck KG
- Lindt and Sprungli AG
- Godiva Chocolatier
- Cargill Cocoa and Chocolate
- Barry Callebaut(Processing)
第7章 市場機会と将来の展望



