


北米の即席コーヒー:市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
North America Ready To Drink Coffee - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 222 Pages
- 納期
- 2~3営業日
- 商品コード
- 2154202
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
概要
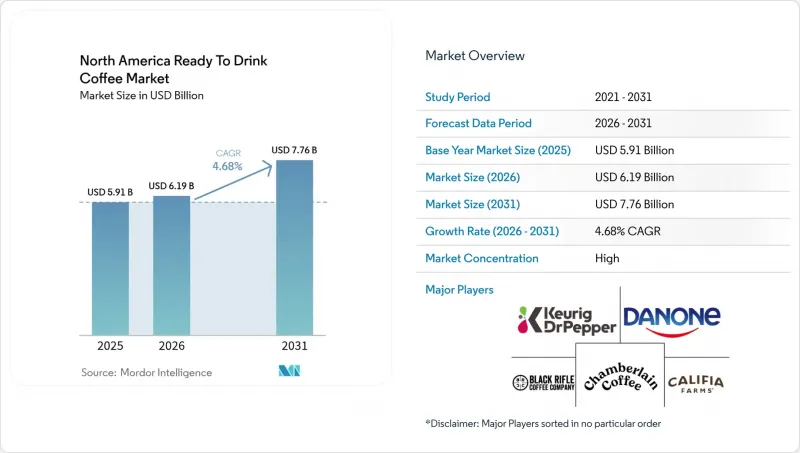
Mordor Intelligenceによると、北米のレディ・トゥ・ドリンク(RTD)コーヒー市場の規模は、2025年の59億1,000万米ドルから2026年には61億9,000万米ドルへと拡大し、2026年から2031年にかけてCAGR 4.68%で推移し、2031年までに77億6,000万米ドルに達すると予測されています。
北米の即飲コーヒー市場の動向と洞察
利便性と持ち運び可能な飲料への消費者の嗜好の高まり
利便性を重視した消費パターンは、RTD(Ready-to-Drink)コーヒーの需要に大きな影響を与えており、特に従来の淹れ方よりも「手にとってすぐに飲める」選択肢を優先するZ世代やミレニアル世代の消費者において顕著です。ECによる食料品販売は前年比で着実な成長を見せており、配送サービスが月間の売上増加を牽引する上で重要な役割を果たしています。このオンラインチャネルの拡大は、製品の入手しやすさを高め、サブスクリプション型の消費モデルを後押しすることで、RTDコーヒーメーカーに利益をもたらしています。利便性が重視されるようになったことで、プレミアムなRTDコーヒーも高価格帯で提供できるようになりました。これは、消費者が時間を節約できるソリューションに対して、より高い価格を支払う意思があるからです。配送に重点を置いたプロモーション戦略が著しい成長を牽引しており、配送サービスの月間アクティブユーザー数は、食品ECプラットフォーム全体と比較してより速いペースで増加しています。さらに、コンビニエンスストアとの提携はより戦略的なものになりつつあります。これらの店舗は、衝動買いを取り込み、RTDコーヒーの消費シーンと合致する通勤者の動線に対応しているからです。
RTD形式におけるコールドブリューおよびスペシャルティコーヒーのバリエーションの人気上昇
CAGR5.79%というコールドブリューの成長軌跡は、その健康効果や独特の風味に対する消費者の認識が高まっていることを示しており、これがプレミアム価格設定を支えています。技術の進歩により、コールドブリューの抽出プロセスは革命的な変化を遂げており、新しい機器の導入により、従来の24時間の浸漬時間が1時間未満へと大幅に短縮されました。これらの革新により、風味の品質が確保され、抽出収率が向上し、生産コストが削減されるほか、高まる需要に応えようとするメーカーにとって、サプライチェーンの柔軟性が高まっています。消費者の認識に関する調査によると、コーヒー愛飲者のかなりの割合が、酸度が低いことからコールドブリューを健康効果と関連付けており、機能性製品としてのポジショニングの機会が生まれています。さらに、窒素注入技術により、乳製品を使用せずにクリーミーな口当たりを実現できるため、植物由来の製品を求める消費者層にとって特に魅力的であり、市場機会を拡大しています。スペシャルティコーヒー焙煎業者は、厳格な品質管理を維持しつつ、職人的なブランドアイデンティティを守りながら、即飲用(RTD)製品の生産規模を拡大するため、受託製造業者との提携をますます進めています。
表示、健康強調表示、および食品安全に関する規制上の課題
機能性飲料の表示に関するFDAのコンプライアンス要件は、市場参入に対する大きな障壁となっており、継続的なコンプライアンスコストを課すもので、これは小規模なメーカーに特に大きな影響を与える傾向があります。エナジードリンク製品の表示規制では、カフェイン含有量や健康警告などの特定の開示が義務付けられており、これによりマーケティングの選択肢が制限され、消費者への訴求力が低下する可能性があります。即飲用(RTD)コーヒー製造における食品安全基準では、ハザード分析重要管理点(HACCP)システムの導入や定期的な施設検査が義務付けられており、これらが業務の複雑さとコストを増大させています。健康表示の立証に関する規制では、機能性成分の効能を裏付ける臨床的証拠が求められており、その結果、研究開発費が増加します。これは、規制に関する専門知識が豊富な大手老舗企業に有利に働きます。さらに、新規機能性成分に関する規制枠組みが絶えず変化していることから、製品開発のスケジュールや市場参入戦略に不確実性が生じ、イノベーションや競合他社への対応が遅れる可能性があります。
セグメント分析
コールドブリューコーヒーは、2031年までの年間平均成長率(CAGR)が5.79%となり、最も急速に成長するセグメントになると予想されています。この成長は、主に消費者がその健康効果を認識していること、およびプレミアム製品としての位置づけによって牽引されています。従来のアイスコーヒーと比較して高い価格設定が可能であることも、その人気上昇にさらに寄与しています。さらに、技術の進歩は、コールドブリューの製造プロセスの向上に重要な役割を果たしてきました。新しい設備の導入により、従来の24時間に及ぶ浸漬時間が1時間未満へと大幅に短縮され、同時に消費者がコールドブリューコーヒーに期待する風味の良さを維持することが可能になりました。
一方、アイスコーヒーは引き続き市場を独占しており、2025年には50.10%のシェアが見込まれています。この優位性は、消費者の間で定着した親しみやすさと、さまざまな価格帯やパッケージ形態で広く小売店に流通していることに支えられています。一方、その他の即飲用(RTD)コーヒー製品は、特製レシピや機能性成分を取り入れることで、ニッチな市場での機会を見出しています。しかし、これらの製品は生産規模の拡大に課題を抱えており、より主流なコールドブリューやアイスコーヒーのカテゴリーと比較すると、成長の可能性が制限されています。
PETボトルは、2025年に34.55%という最大のシェアで市場を独占すると予想されるほか、CAGR6.08%という最も高い成長率を達成すると見込まれています。この成長軌道は、持続可能性への取り組みの強化やサプライチェーン効率の向上によって支えられており、これらが相まって輸送コストの削減と環境への影響の最小化に寄与しています。一方、ガラス瓶はプレミアムなポジショニング戦略と結びつけられることが多く、高級製品に好んで採用されています。しかし、重量が重く破損しやすいという特性は、流通において大きな課題となっています。特に、耐久性や取り扱いのしやすさが重要な要素となるコンビニエンスストアやオンライン小売チャネルでは、その課題が顕著です。金属缶は、保存性の良さや、目を引くグラフィックや触感的な特徴といった革新的なデザインを通じてブランドアイデンティティを強化できることから、引き続き支持を集めています。こうした利点がある一方で、アルミニウム価格の変動は依然として懸念材料であり、この素材に依存するメーカーの利益率に圧力をかける可能性があります。
テトラパック、紙パック、パウチなどの無菌包装は、冷蔵を必要とせずに保存期間を延長できることから、ますます支持を集めています。この特徴により、地理的な流通範囲が広がるだけでなく、コールドチェーンの維持に関連するコストも削減されます。持続可能性への配慮が包装の決定においてますます重要な役割を果たしており、大手小売業者は、リサイクル可能で軽量な素材を優先する野心的なプラスチック削減目標を設定しています。特にPETセグメントは、リサイクルインフラの継続的な改善や消費者啓発キャンペーンの恩恵を受けており、これがさらなる成長を後押ししています。同時に、使い捨てプラスチックを抑制するための規制措置が、代替素材におけるイノベーションを促進しています。一方、使い捨てカップは最も規模の小さいセグメントではありますが、環境への配慮よりも利便性や携帯性が優先される店内消費の場面において、ニッチな需要を満たしています。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- 利便性や外出先で楽しめる飲料に対する消費者の嗜好の高まり
- RTD形式のコールドブリューやスペシャルティコーヒーのバリエーションの人気の高まり
- 健康意識の高まりが、機能性や付加価値を備えたコーヒー商品の提供を促進しています
- 製品の差別化を促進する、ユニークで革新的なフレーバーに対する消費者のニーズ
- オンライン小売による入手可能性の向上により、RTDコーヒーの入手が容易になっています
- 健康効果を目的とした機能性成分の配合
- 市場抑制要因
- 表示、健康強調表示、および食品の安全性に関する規制上の課題。
- 冷蔵RTDコーヒー製品の賞味期限の制限
- コーヒー豆の品質や供給量の変動が、製品の品質安定性に影響を及ぼしています。
- 特定の消費者層における淹れたてのコーヒーへの嗜好
- サプライチェーン分析
- 規制展望
- ポーターのファイブフォース
第5章 市場規模と成長予測
- 飲料の種類別
- コールドブリューコーヒー
- アイスコーヒー
- その他のRTDコーヒー
- 包装タイプ別
- PETボトル
- ガラスボトル
- 金属缶
- 無菌包装(テトラパック、紙パック、パウチ)
- 使い捨てカップ
- 流通チャネル別
- オントレード
- オフトレード
- スーパーマーケット・ハイパーマーケット
- コンビニエンスストア
- 専門店
- オンラインリテール
- その他の流通チャネル
- 機能性別
- タンパク質強化
- エネルギー注入型
- その他
- 地域別
- 米国
- カナダ
- メキシコ
- その他の北米諸国
第6章 競合情勢
- 市場集中度
- 戦略的動向
- 市場ランキング分析
- 企業プロファイル
- BRC Inc.
- Califia Farms LLC
- Chamberlain Coffee Inc.
- Danone S.A.
- Keurig Dr Pepper Inc.
- Chobani Inc.
- Luigi Lavazza S.p.A.
- Nestle S.A.
- Costco Wholesale Corporation
- PepsiCo Inc.
- The Central America Bottling Corporation
- The Coca-Cola Company
- Starbucks Corporation
- Monster Beverage Corporation
- JAB Holding Company
- High Brew Coffee Inc.
- RISE Brewing Co.
- UCC Ueshima Coffee Co. Ltd.
- Lucky Jack Organic Coffee Co.
- Illycaffe S.p.A.
第7章 市場機会と将来の展望



