


中東・アフリカの決済:市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
Middle East And Africa Payments - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 110 Pages
- 納期
- 2~3営業日
- 商品コード
- 2125326
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
概要
Mordor Intelligenceによると、2026年の中東・アフリカの決済市場規模は8,700億米ドルと推定されており、2025年の7,500億米ドルから拡大し、2031年には1兆8,200億米ドルに達すると予測されています。
2026年から2031年にかけては、CAGR 15.93%で成長すると見込まれています。
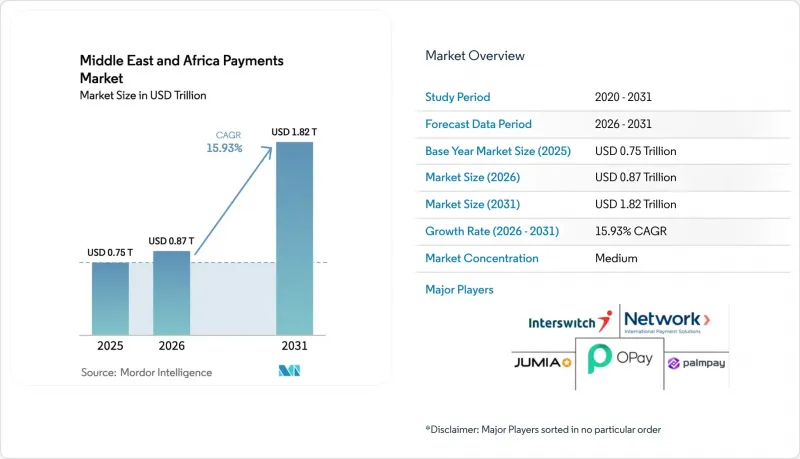
本レポートは、決済方法(POS[デビットカード、クレジットカード、A2A、デジタルウォレット、現金など]、オンライン決済[デビットカード、クレジットカード、A2A、デジタルウォレット、代金引換など])、エンドユーザー業界(小売、エンターテインメント、ホスピタリティ、ヘルスケア、その他)、国ごとに分類されています。市場予測は、金額(米ドル)ベースで提示されています。
中東・アフリカの決済市場の動向とインサイト
POS・モバイルチャネルのデジタル化
電子決済の受け入れを義務付ける規制により、中東・アフリカの決済市場全体において、加盟店の経済構造が再構築されつつあります。UAEが2026年までにすべての加盟店にデジタル決済オプションの提供を義務付けたことや、エジプトが全国的なQRコード規格を導入したことにより、端末の普及率は正規の小売業をはるかに超えて拡大しています。湾岸諸国におけるスマートフォンの普及率が80%を超えることで、モバイルウォレットは、銀行口座を持たない何百万人もの消費者にとって、デフォルトの決済方法となっています。リヤドのベンダーやラゴスの非公式なキオスクでは、タップ・トゥ・フォン機能をサポートする低コストのAndroid POS端末への移行が進んでおり、決済受け入れの格差が解消され、取引量が飛躍的に増加しています。消費者の慣れが進むにつれ、発行会社は現金に比べて平均取引額が増加するという恩恵を受け、一方、政府はより詳細な監査証跡を取得することで、間接税のコンプライアンス向上を図っています。ソマリアの全国的なQRコード導入イニシアチブは、低所得国であっても、大規模なカードインフラを整備することなく、マイクロコマースを正規化できることを示しています。
小売・政府のデジタル化プログラム
中東・アフリカの決済市場では、給与、補助金、年金の支払いがプリペイドや口座ベースの決済経路へと移行しており、固定客層が習慣的なデジタル決済利用者へと変容しています。エジプトでは2024年、複数の福祉制度を統一された決済カードに統合し、国内の決済処理業者に即座に取引量の増加をもたらしました。サウジアラビアは、「ビジョン2030」の主要な柱として、キャッシュレス取引の割合を70%に引き上げることを掲げており、この目標は、非現金決済方法の受け入れを拒否する大手小売業者に対する罰金によって裏付けられています。公共部門からの支払いは予測可能で頻度が高いため、決済処理業者は確実な処理量を確保でき、これが決済受け入れインフラへの設備投資を裏付けています。これらのプログラムに組み込まれた国内データローカリゼーション条項により、機密性の高い認証情報は国内に留め置かれ、ライセンシングされた処理ノードを持たない世界の競合他社から、新興のフィンテック企業を保護しています。
増加するEコマース・ソーシャルエンジニアリング詐欺
サイバー犯罪組織は、ウォレットへのチャージやBNPL(後払い)アプリケーションにおけるKYC(本人確認)管理の甘さを悪用しており、中東・アフリカの決済市場全体で消費者の信頼を損なっています。ナイジェリア、ケニア、南アフリカでは、2024年から2025年にかけてSIMスワップ事件が2倍に増加したと報告されており、発行会社はリアルタイムのリスクスコアリングを強化せざるを得なくなっています。大手決済処理業者は機械学習を活用した不正防止ソリューションのコストを吸収できますが、中小のPSPは、トークンベースの認証や異常検知ツールへの投資により、利益率の圧迫に直面しています。ワンクリック決済を優先する加盟店は、多要素認証の要求を後回しにすることがあり、その結果、詐欺師がクレデンシャルスタッフィングを通じて悪用する脆弱性が生じています。規制当局による監視の強化によりコンプライアンスの負担が増大しており、特にデータ保護法では、違反に対して厳しい罰則が科されるためです。
セグメント分析
2025年、クレジットカードは売上高シェアの23.88%を占め、富裕層の買い物客がリワード、チャージバック保護、そして幅広い利用可能性を引き続き重視していることから、中東・アフリカの決済市場におけるPOS(販売時点情報管理)層の基盤となっています。このセグメントは、アプリ内での食料品注文やサブスクリプション課金など、オムニチャネルの使用事例をサポートするトークン化された認証情報の恩恵を受けています。一方、ウォレットベースのプラットフォームは2031年までCAGR16.64%を記録しており、予測期間の終了時点までに中東・アフリカの決済市場規模の4,800億米ドルを占めると見込まれています。ウォレットの魅力は、シームレスな利用開始手続き、手数料無料の個人間送金、ロイヤリティプログラムとの連携にあります。加盟店は、口座間決済のバックエンドを通じて、低いMDR(加盟店手数料)と即時決済の恩恵を受けています。NFC対応のスマートフォンやウェアラブル端末は「タップして支払う」という利便性を促進し、一方、QRコードは現金依存度の高い小規模店舗環境におけるギャップを埋めています。デビットカードは、特に規制当局がインターチェンジ手数料に上限を設けている市場において、10米ドル未満の日常的な支出に対して費用対効果の高い手段として、依然として過渡的な架け橋としての役割を果たしています。プッシュ決済リンクや銀行決済APIといった代替手段は、請求書支払いや学費支払いといったニッチ市場に対応しており、返金物流に対する消費者の信頼が高まるにつれて縮小傾向にある代金引換(COD)から、取引量を徐々に奪っています。
デジタルウォレットは、国境を越えた電子商取引において活況を呈しています。そこでは、組み込まれた外国為替エンジンが決済金額を自動的に現地通貨に換算し、不透明な発行者スプレッドから買い物客を守っています。BNPL(後払い)事業者はウォレット内に組み込まれ、信用情報機関のスコアではなくオープンバンキングのデータに基づいた即時適格性チェックを提供しており、これは信用履歴が乏しい層にとっての利点となっています。GCC市場ではすでに標準となっている非接触型カードの発行は、利便性の格差を縮めていますが、交通機関、イベントチケット、マイクロ保険をバンドルしたウォレット・エコシステムの定着度を再現することはできません。トークンとウォレット・ハンドルの両方を集約するPSP(決済サービスプロバイダー)は、端末で取得された行動バイオメトリクスを通じて、より高い承認率と不正利用の低減を実現しています。その結果、2026年から2031年にかけて、デジタルウォレット利用層が取引総額の増加分の34.00%以上を占めると予想され、手数料収入の源泉は「口座直結型」や「インターチェンジ手数料なし」のモデルへとシフトしていくでしょう。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 中東・アフリカの決済環境の変遷
- マクロ経済要因の影響
- 中東・アフリカのキャッシュレス取引を牽引する主要な市場動向
- 市場促進要因
- POS・モバイルチャネルにおけるデジタル化の進展
- 小売・政府のデジタル化プログラム
- リアルタイム決済・BNPL決済の急増
- フィンテックに配慮した規制サンドボックスの拡大
- 国境を越えた電子商取引の成長と送金のデジタル化
- トークン化と非接触型カード発行の加速
- 市場抑制要因
- Eコマース・ソーシャルエンジニアリング詐欺の増加
- 断片化された国境を越える決済インフラ
- 農村地域における金融包摂の限定性
- データプライバシー・サイバーセキュリティのコンプライアンスコスト
- 業界の利害関係者分析
- ポーターのファイブフォース
- 業界バリューチェーン分析
- 規制情勢
- 技術展望
- 現金代替と非接触決済がもたらす影響
- 主な規制・基準
- 事例研究・使用事例の分析
- 人口動態の動向とパターン
- 顧客満足度への重視の高まりと世界の動向の収束
- 投資分析
第5章 市場規模と成長予測
- 決済方法
- POS
- デビットカードによる決済
- クレジットカード決済
- A2Aペイメント
- デジタルウォレット
- 現金
- その他の販売時点での決済方法
- オンライン販売
- デビットカードによる決済
- クレジットカード決済
- A2Aペイメント
- デジタルウォレット
- 代金引換
- その他のオンライン販売における決済方法
- POS
- エンドユーザー産業
- 小売
- エンターテインメント
- ホスピタリティ
- ヘルスケア
- その他のエンドユーザー産業
- 地域
- 南アフリカ
- アラブ首長国連邦
- サウジアラビア
- その他の中東・アフリカ諸国
第6章 競合情勢
- 市場集中度
- 戦略的動向
- 市場シェア分析
- 企業プロファイル
- Payment Processors and Gateways
- Network International Holdings plc
- Interswitch Limited
- Fawry for Banking Technology and Electronic Payments S.A.E.
- PayTabs Holding Company W.L.L.
- Checkout Ltd(Checkout.com)
- Infibeam Avenues Ltd(CCAvenue)
- PayFort International FZ-LLC(Amazon Payment Services)
- Paymob Solutions Ltd
- Flutterwave Inc.
- Yoco Technologies Pty Ltd
- Card Networks
- Visa Inc.
- Mastercard Incorporated
- American Express Company
- JCB Co., Ltd.
- China UnionPay Co., Ltd.(UnionPay International)
- Mobile Wallet Providers
- OPay Digital Services Ltd.
- PalmPay Technology Co., Ltd.
- M-PESA Africa Ltd.(Safaricom PLC)
- Saudi Digital Payments Co.(STC Pay)
- Apple Inc.(Apple Pay)
- Samsung Electronics Co., Ltd.(Samsung Pay)
- Google LLC(Google Pay)
- MTN Group Ltd.(MTN MoMo)
- Jumia Technologies AG(JumiaPay)
- Payment Processors and Gateways
第7章 市場機会と将来の展望
- 発行日
- 発行
- Mordor Intelligence
- ページ情報
- 英文 110 Pages
- 納期
- 2~3営業日


