


アフリカの廃棄物管理:市場シェア分析、産業動向・統計データ、成長予測(2026年~2031年)
Africa Waste Management - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 150 Pages
- 納期
- 2~3営業日
- 商品コード
- 2123139
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
概要
Mordor Intelligenceによると、2026年のアフリカの廃棄物管理市場の規模は467億7,000万米ドルと推定されており、2025年の441億1,000万米ドルから拡大し、2031年には627億3,000万米ドルに達すると予測されています。
2026年から2031年にかけてのCAGRは6.04%となる見込みです。
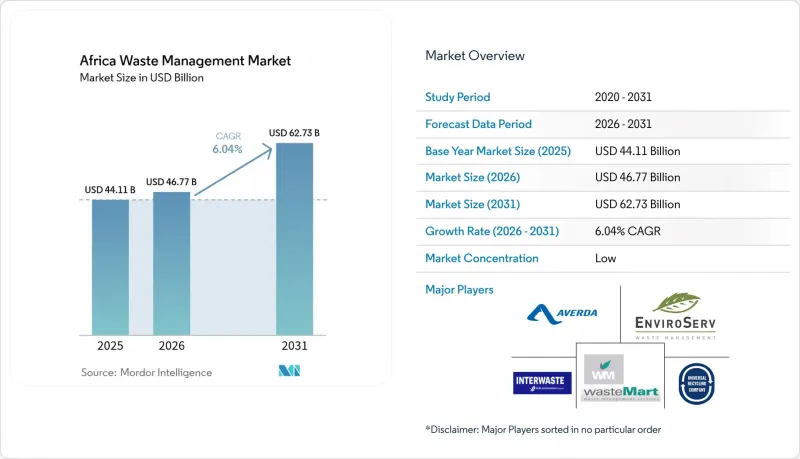
当レポートは、発生源別(家庭、商業、産業、医療など)、サービスの種類別(収集、輸送、選別・分別など)、廃棄物の種類別(都市固形廃棄物、有害産業廃棄物、電子廃棄物、プラスチックなど)、および地域別(ナイジェリア、南アフリカ、エジプト、ケニア、その他のアフリカ諸国)に分類されています。市場予測は金額(米ドル)ベースで提示されています。
アフリカの廃棄物管理市場の動向と洞察
都市人口の増加が一般廃棄物の発生量を押し上げている
アフリカの都市では毎年およそ2,200万人の新規住民が増加しており、これにより家庭での消費量と日々の廃棄物流量が増加しています。ラゴス市だけでも1日あたり13,000~1万4,000トンの廃棄物が発生していますが、正式なリサイクルによる資源回収率はわずか0.37%にとどまっており、インフラの深刻な不足が浮き彫りになっています。収集車両の体制が需要に追いつかず、自治体は業務を外部委託するとともに、中継ステーションや資源回収施設への民間投資を誘致しています。都市部に集中する廃棄物流により、1トンあたりの処理コストが低下し、廃棄物発電(WtE)や分別プラントの事業採算性が向上しています。したがって、人口動態の動向から、2030年をはるかに超えても、都市固形廃棄物(MSW)がアフリカの廃棄物管理市場の基軸であり続けるでしょう。
リサイクル目標の引き上げとEPR枠組みに向けた政府の取り組み
ケニアの2024年EPR規制は、生産者に対し、使用済み製品の回収およびリサイクルの費用を負担することを義務付けており、これは南アフリカの「国家環境管理廃棄物法」に基づく義務化制度を反映したものです。エジプトでは、非公式の回収業者と認可を受けた処理業者を結びつける持続可能なリサイクルイニシアチブが展開されており、生計手段を確保しつつ、材料の品質向上を図っています。コンプライアンスコストの増加により、リサイクルは自主的なプログラムから法的に強制される義務へと移行しつつあり、ブランド所有者は認定事業者との長期サービス契約の締結を迫られています。こうした義務化により、プラスチック、金属、電子廃棄物のリサイクル施設への原料供給量は着実に増加しており、アフリカの廃棄物管理市場全体の収益を後押ししています。
不十分な埋立規制と執行
東アフリカの廃棄物の90%以上は依然として野積み廃棄場に投棄されており、地下水を脅かすメタンガスや浸出水を放出しています。アディスアベバのレピ廃棄場だけでも、無検査のまま廃棄物を受け入れていますが、同市の廃棄物のうち正式に収集されているのはわずか65%に過ぎません。規制の執行が不十分なため、無許可の運搬業者はゲート料金を回避することで、規制を遵守する事業者の価格を下回り、適切に設計された埋立地の経済性を損なっています。統一された検査体制がなければ、自治体は運営コストを回収できず、「汚染者負担の原則」を執行することもできず、アフリカの廃棄物管理市場全体における処分インフラの近代化が遅れてしまいます。
セグメント分析
2025年には、都市部への人口流入に伴い家計消費が拡大したことから、家庭ごみ分野がアフリカの廃棄物管理市場シェアの60.45%を占めました。一方、商業廃棄物の処理量は、ショッピングモールやオフィスの拡大により、定期的な収集や安全な文書破棄への需要が高まっていることを背景に、CAGR8.52%を記録すると予測されています。小売チェーンは、EPR(生産者責任)に基づく回収義務を果たすために複数年契約を締結しており、これにより統合サービスプロバイダーにとって予測可能な処理量が確保されています。産業廃棄物排出者は、特に南アフリカにおいて有害廃棄物規制の強化に直面しており、これにより認可を受けた処分パートナーへの依存が高まっています。医療廃棄物も、医療分野への投資拡大に伴い増加しており、認定された焼却業者にとって高利益率のニッチ市場を形成しています。
アフリカの廃棄物管理市場は、多様な原料の恩恵を受けています。インフラ予算の増加に伴い建設・解体残渣が増加する一方、都市周辺地域では農業残渣がバイオガスの機会をもたらしています。アフリカ数カ国で展開されているヴェオリアの多源型サービスモデルは、住宅および商業契約を組み合わせることで、処理量と収益性の高い特殊廃棄物のバランスを取る価値を実証しています。プラスチックの回収においては、非公式なネットワークが依然として重要な役割を果たしていますが、標準化された安全研修やモバイル決済による透明性を提供するフランチャイズ制度を通じて、正式な集荷業者がこうしたネットワークを吸収し始めています。
その他の特典:
- Excel形式の市場予測(ME)シート
- 3ヶ月間のアナリストサポート
よくあるご質問
目次
第1章 イントロダクション
- 分析の前提条件と市場の定義
- 分析範囲
第2章 分析手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- 都市人口の増加が一般廃棄物の発生量増加を牽引しています
- リサイクル目標の引き上げと、EPR枠組みに向けた政府の取り組み
- WtE (waste-to-energy) プロジェクトに対する投資家の関心の高まり
- デジタル化された集荷・ルート最適化プラットフォーム
- 遠隔地の鉱山における、プラスチックから燃料への変換を目的としたオフグリッド型マイクロ熱分解
- 市場抑制要因
- 埋立規制およびその執行体制の不備
- 大規模処理施設における資金不足
- 非公式部門への閉じ込めが、公式な民間投資を阻害している
- WtEプラントにおける気候変動に関連する保険の補償不足
- バリューチェーン・サプライチェーン分析
- 規制情勢
- 技術展望
- 業界の魅力度:ファイブフォース分析分析
- 新規参入業者の脅威
- 供給企業の交渉力
- 買い手の交渉力
- 代替品の脅威
- 競争企業間の敵対関係
- 物流インフラの動向
- スタートアップ・イノベーションの注目
第5章 市場規模・成長率の予測
- 発生源別
- 家庭
- 商業(小売、オフィスなど)
- 産業
- 医療(健康・医薬品)
- 建設・解体
- その他(機関、農業など)
- サービスの種類別
- 収集、輸送、選別・分別
- 廃棄/処理
- 埋立処分
- リサイクル・資源回収
- 焼却・廃棄物発電
- その他(化学処理、堆肥化など)
- その他(コンサルティング、監査、研修など)
- 廃棄物の種類別
- 都市固形廃棄物(一般廃棄物)
- 有害産業廃棄物
- 電子廃棄物
- プラスチック廃棄物
- 医療廃棄物
- 建設・解体廃棄物
- 農業廃棄物
- その他の特殊廃棄物(放射性廃棄物など)
- 地域別
- ナイジェリア
- 南アフリカ
- エジプト
- ケニア
- その他のアフリカ諸国
第6章 競合情勢
- 市場集中度
- 戦略的動向
- 市場シェア分析
- 企業プロファイル
- Averda
- EnviroServ
- Interwaste
- WasteMart
- Universal Recycling Company
- Desco
- PETCO
- The Glass Recycling Company
- Oricol Environmental Services
- WeCyclers
- The Waste Group
- SA Waste
- Veolia Africa
- SUEZ Recycling & Recovery Africa
- Biffa South Africa
- Mr Green Africa
- TakaTaka Solutions
- EcoPost
- Stericycle(MedWaste Africa)
- Dangote Recycling
第7章 市場機会と将来の展望
- 発行日
- 発行
- Mordor Intelligence
- ページ情報
- 英文 150 Pages
- 納期
- 2~3営業日


