


アジア太平洋の赤身肉:市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
Asia-Pacific Red Meat - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 239 Pages
- 納期
- 2~3営業日
- 商品コード
- 2124772
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
概要
Mordor Intelligenceによると、アジア太平洋地域の赤身肉市場の規模は、2025年の3,647億9,000万米ドルから2026年には3,760億3,000万米ドルへと拡大し、2026年から2031年にかけてCAGR 3.08%で推移し、2031年には4,371億8,000万米ドルに達すると予測されています。
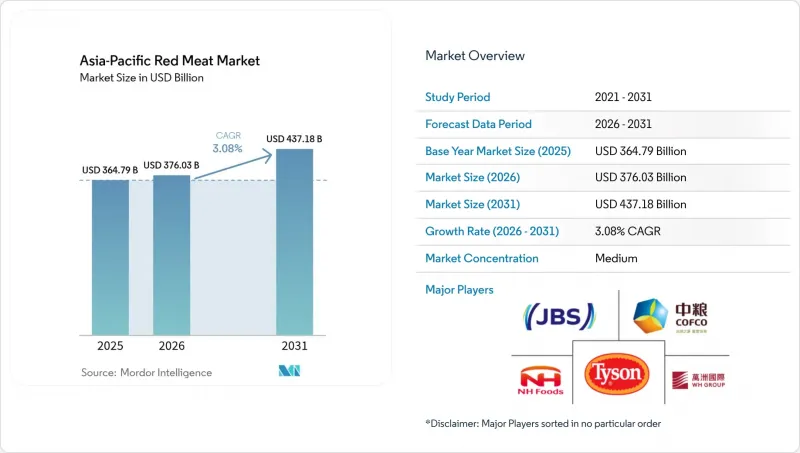
本レポートは、製品タイプ(牛肉、羊肉、豚肉、その他)、カテゴリー(従来型肉、有機肉)、形態(生鮮・冷蔵、冷凍、缶詰、加工品)、流通チャネル(オントレード、オフトレード)、および地域(中国、インド、日本、オーストラリア、インドネシア、韓国、タイ、シンガポール、その他)ごとに分類されています。市場予測は、金額(米ドル)および数量(単位)で提示されています。
アジア太平洋地域の赤身肉市場の動向と洞察
タンパク質豊富な食事への需要の高まり
タンパク質豊富な食事への需要の高まりは、アジア太平洋地域の赤身肉市場の主要な促進要因です。同地域の消費者は健康意識を高めており、筋肉の発達、体重管理、そして全体的な健康維持において、タンパク質が果たす重要な役割を認識するようになっています。世界保健機関(WHO)は、特に微量栄養素の欠乏が依然として広範囲に及んでいるアジア太平洋地域の発展途上地域において、鉄欠乏性貧血への対策における赤身肉の重要な役割を積極的に強調しています。所得の増加、都市化、そしてライフスタイルの変化が、栄養や食事の目標を達成するための赤身肉を含む高タンパク食品への需要を後押ししています。国連ハビタットの報告書によると、アジアには世界の都市人口の54%が居住しており、これは22億人以上に相当します。予測によると、2050年までにアジアの都市人口はさらに12億人増加し、50%の伸びを示すとされています。この地域では、フィットネス文化が浸透し、バランスの取れた食事への意識が高まっており、これが高品質な動物性タンパク質の消費を後押ししています。さらに、政府の取り組みや栄養教育プログラムでは、栄養失調や生活習慣病と闘う手段として、タンパク質摂取が推奨されています。こうした需要の拡大は、赤身肉セクターの成長を支えるだけでなく、多様な消費者のニーズに応えるための、プレミアムなタンパク質製品や栄養強化製品の革新も促進しています。
西洋の食習慣と世界各国の料理の影響
西洋の食習慣や世界各国の料理の影響は、アジア太平洋地域の赤身肉市場における重要な促進要因となっています。急速な都市化、可処分所得の増加、そしてグローバル化により、特に同地域の都市部の中産階級を中心に、西洋式の食習慣がますます広まっています。この変化には、国際的な外食チェーン、メディア、世界の食の動向に触れることをきっかけとして、牛肉、豚肉、羊肉などの赤身肉を重視したタンパク質豊富な食事への嗜好の高まりも含まれています。ステーキ、ハンバーガー、ローストなどの西洋風料理は、便利で風味豊か、かつ栄養価の高い食事を求める消費者のニーズに合致し、ますます人気が高まっています。さらに、スーパーマーケット、ハイパーマーケット、オンラインプラットフォームといった近代的な小売インフラの拡大により、赤身肉製品へのアクセスが向上しました。全体として、西洋および世界各国の食習慣への移行傾向と、健康やフィットネスに対する意識の高まりが相まって、アジア太平洋市場における赤身肉への需要を引き続き刺激しています。
赤身肉の過剰摂取に関連する健康上の懸念
赤身肉の過剰摂取に関連する健康上の懸念は、アジア太平洋地域における重要な市場抑制要因として認識されています。数多くの研究により、赤身肉や加工肉の過剰摂取と、心臓病、各種がん(特に大腸がんや乳がん)、2型糖尿病、早期死亡など、いくつかの健康問題のリスク増加との間に強い関連性が確認されています。世界保健機関(WHO)の国際がん研究機関(IARC)は、加工肉をグループ1の発がん性物質に分類しており、これらの製品がヒトにがんを引き起こすという十分な証拠があることを示しています。この分類により、発がんリスクの観点から、加工肉はタバコやアスベストと同じカテゴリーに位置づけられています。ベーコン、ソーセージ、サラミ、ホットドッグなどの製品を含む加工肉は、塩漬け、燻製、または保存料の添加といった処理が施されますが、これらの工程により、特に大腸がんのリスク増加に関連する有害な化学物質が混入する可能性があります。この権威ある分類により、一般市民の認識と懸念が高まり、消費者の行動や消費パターンに変化が生じ、加工赤身肉の消費が減少する傾向にあります。がんやその他の健康問題への懸念から、健康意識の高い消費者が摂取量を制限したり、代替品を求めたりする傾向が強まっているため、これは赤身肉市場にとって大きな抑制要因となっています。
セグメント分析
アジア太平洋地域の赤身肉市場では、豚肉が2025年に45.98%という圧倒的なシェアを占めており、この地域の多様な食文化に深く根付いていることが反映されています。この主導的な地位は、手頃な価格、特に中国や東南アジアにおける広範な消費、そして充実した国内生産能力によって支えられています。豚肉の優位性は、その入手しやすさと伝統的な料理における確固たる地位によってさらに強固なものとなっており、多くの家庭にとって主たるタンパク源となっています。強固なサプライチェーン基盤と加工施設の継続的な近代化により、豚肉は安定した需要基盤を維持し続けています。量と価値の両方のニーズを満たす能力により、新たな課題が生じているにもかかわらず、その主導的地位を維持しています。豚肉消費の規模と範囲の大きさから、市場シェアにおいて最大のセグメントとなっており、アジア太平洋地域の赤身肉産業の基幹としての役割が浮き彫りになっています。
対照的に、羊肉は同地域で最も急成長しているセグメントであり、2031年までCAGR約3.78%という堅調な伸びを示しており、プレミアム化とニッチ市場の拡大に向けた動向を示しています。この成長は、特定のコミュニティにおいて優れた味、栄養価、文化的意義を提供すると認識されている、特産品やプレミアムなタンパク質に対する消費者の嗜好の高まりによって牽引されています。特にインドや東南アジアの一部といった主要市場における可処分所得の増加と都市化が、羊肉などの高付加価値肉へのこのシフトを支えています。販売量主導の豚肉セグメントとは異なり、羊肉は希少性とプレミアムなポジショニングを通じて価値を生み出しており、これが目の肥えた消費者にアピールしています。消費者のライフスタイルの変化や、食の多様性への関心の高まりも、羊肉消費の成長を後押ししています。従来の量販型リーダーが利益率の圧力に直面する中、羊肉や類似の特産肉は、収益性の高い成長分野を切り拓くことで、タンパク質のヒエラルキーを再構築しつつあります。
2025年、アジア太平洋地域の赤身肉市場において、従来型肉製品は91.10%という圧倒的な市場シェアを占め、支配的な地位を維持しました。この優位性は、同地域全体の消費者が依然として従来の肉源を好んでいることを如実に示しています。従来型肉製品は、確立されたサプライチェーン、文化的な受容の広さ、そして新興セグメントと比較したコスト効率の高さから、引き続き恩恵を受けています。代替タンパク質やライフスタイルの変化による競合が激化しているにもかかわらず、従来型肉製品の消費が持つ巨大な規模と親しみやすさが、その主導的な役割を維持しています。市場の利害関係者は、生産能力の向上、一貫した品質と供給の確保に向けて投資を続けています。このセグメントは、長年にわたる食習慣と経済的な配慮を反映し、引き続き地域の赤身肉市場の基盤となっています。
一方、有機肉セグメントは、現在の市場シェアは比較的小さいものの、2031年までの年間平均成長率(CAGR)が3.74%と、最も急速に成長しています。有機肉の成長は、健康、ウェルネス、持続可能性に対する消費者の関心の高まりを反映しており、消費者は、品質が高く環境に優しいと認識される製品に対して、割高な価格を支払うことを厭わない傾向にあります。都市部の富裕層の増加、可処分所得の上昇、そして食品安全基準に対する意識の高まりが、有機製品への需要を牽引しています。このニッチなセグメントは、倫理的な農業慣行や化学物質への曝露低減に関心を持つ、増加傾向にある層に支持されています。有機肉の持続的な成長軌道は、将来的に有意義な市場シェアを獲得する可能性を示唆しています。これは、従来の主流の食肉市場を完全に置き換えるのではなく、それを補完する形でプレミアム化が進むという、より広範な動向を浮き彫りにしています。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- タンパク質を豊富に含む食事への需要の高まり
- 西洋の食習慣や世界各国の料理の影響
- 加工肉およびコンビニエンス型の赤身肉製品に対する需要の高まり
- コールドチェーンおよび食肉加工インフラの進展
- 畜産・食肉産業を支援する政府の取り組み
- 世界の貿易協定による輸出機会の急増
- 市場抑制要因
- 赤身肉の過剰摂取に関連する健康上の懸念
- 代替タンパク質や植物由来の肉製品との競合
- 価格の変動と原材料費の変動
- 成長を制約する動物疾病の発生
- バリューチェーン分析
- 規制情勢
- 技術展望
- ポーターのファイブフォース
第5章 市場規模と成長予測
- 製品タイプ別
- 牛肉
- 羊肉
- 豚肉
- その他
- カテゴリー別
- 従来型肉
- 有機肉
- 形態別
- 生鮮・冷蔵
- 冷凍
- 缶詰
- 加工品
- 流通チャネル別
- オントレード
- オフトレード
- スーパーマーケット・ハイパーマーケット
- コンビニエンスストア
- オンライン小売チャネル
- その他
- 地域別
- 中国
- インド
- 日本
- オーストラリア
- インドネシア
- 韓国
- タイ
- シンガポール
- その他のアジア太平洋諸国
第6章 競合情勢
- 市場集中度
- 戦略的動向
- 市場シェア分析
- 企業プロファイル
- WH Group Limited
- Tyson Foods Inc.
- JBS S.A.
- COFCO Corporation
- NH Foods Ltd.
- Charoen Pokphand Foods(CPF)
- Marfrig Global Foods
- BRF S.A.
- Cargill, Incorporated
- Hormel Foods Corporation
- Nipponham Group
- Itoham Yonekyu Holdings
- Yurun Group
- Allanasons Private Limited
- Beijing Shunxin Agriculture
- Australian Agricultural Company(AACo)
- Smithfield Foods
- Silver Fern Farms
- Alliance Group
- Starzen Co. Ltd.
第7章 市場機会と将来の展望
- 発行日
- 発行
- Mordor Intelligence
- ページ情報
- 英文 239 Pages
- 納期
- 2~3営業日