


アジア太平洋のガラスボトル・容器:市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
Asia-Pacific Glass Bottles And Containers - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 135 Pages
- 納期
- 2~3営業日
- 商品コード
- 2124662
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
概要
Mordor Intelligenceによると、アジア太平洋のガラスボトル・容器市場の規模は2025年に2,833万トンと評価され、2026年の2,929万トンから2031年までに3,461万トンに達すると予測されており、予測期間(2026年~2031年)におけるCAGRは3.39%となる見込みです。
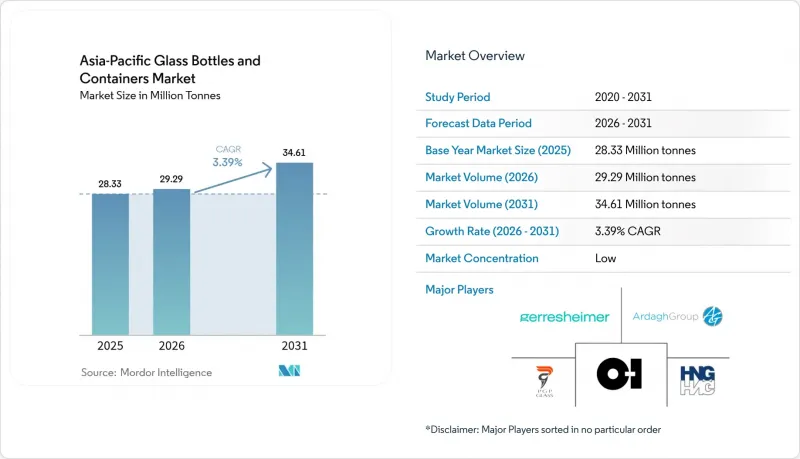
本レポートは、エンドユーザー(飲料[アルコール飲料(ビール、ワイン、スピリッツなど)およびノンアルコール飲料(炭酸飲料(CSD)、乳製品ベースの飲料など)]、食品[ジャム・ゼリー、調味料・ソースなど]、化粧品・パーソナルケア、その他)、色(フリント、アンバー、その他)、および国別に分類されています。市場予測は数量(トン)単位で示されています。
アジア太平洋のガラスボトル・容器市場の動向と洞察
中国とインドがガラス容器の輸出を拡大
中国は、数十年にわたる大規模な溶融炉能力とコスト最適化された物流網を活用し、輸入に依存する近隣のASEAN市場に供給しています。一方、インドは、低い人件費と、国際的な品質基準に合わせた最新の設備を活かしています。インドとスリランカにまたがるPGP Glassの1日あたり1,600トンの生産能力は、輸出志向型のモデルを示しており、これにより東南アジアの小規模生産者からシェアを奪い始めていますが、こうした優位性が永続するかどうかは、エネルギーコストの優位性を維持し、競争力のある価格でカレット(廃ガラス)を入手できるかどうかにかかっています。こうした両国間の輸出の勢いは、両国における炉の稼働率を向上させ、海外出荷の単位コストを削減することで、地域全体のCAGRを合計で約0.8ポイント押し上げています。
ガラス製造における技術の進歩
再生可能エネルギーによる電力を80%、ガス燃焼を20%で稼働するハイブリッド炉は、特にゲレスハイマー社やアーダグ社が運営する施設において、パイロット段階から商業規模へと移行しました。ヴェラリア社がコニャックに導入した完全電気炉は、100%の電化が実現可能であることを実証しており、スコープ1排出量を大幅に削減する道筋を示しています。インダストリー4.0による制御、予知保全、デジタル品質検査、リアルタイムのエネルギー最適化と相まって、これらの革新技術は1トンあたりのエネルギー消費量を最大30%削減することができ、アジア太平洋の容器用ガラス市場全体において、利益率の向上と規制順守への準備態勢を直接的に高めることにつながります。
ガラス製造における高いエネルギー消費
溶融炉の稼働は、工場全体のエネルギー消費量の60~70%を占めることがあり、メーカーは電気料金の高騰やガス価格の変動リスクにさらされています。中国における冬季の電力配給措置や、インドの送電網の信頼性に関する課題は、差し迫ったコスト圧力をもたらしており、事業者らはカレットの利用を加速させ、バイオLNGやグリーン水素などの代替燃料の導入を試みざるを得なくなっています。O-I社がハーロウ工場で実施した100%バイオ燃料による試験では、88%のカレット使用率と大幅なCO2削減が実証され、原料の確保が依然として課題であるもの、現実的な排出削減の道筋が示唆されました。
セグメント分析
化粧品・パーソナルケアセグメントは、2025年時点でも飲料がアジア太平洋の容器用ガラス市場シェアの62.12%を占めているもの、CAGR 4.63%で他のすべてのセグメントを上回ると予測されています。香水瓶は単位当たりの利益率が最も高く、複雑な形状、エンボス加工、着色ガラスが求められることが多いため、平均販売価格は汎用飲料容器を大幅に上回っています。
また、プレミアムスピリッツやクラフトビールでは、ブランドのストーリーテリングに沿った特注のフリントガラスやアンバーガラス瓶が指定されることが多く、これによりアジア太平洋の容器用ガラス市場における収益源はさらに多様化しています。バイアルやアンプル以外の医薬品分野における需要は安定していますが、規制上の完全性要件によりガラスが依然として主要な素材として選ばれており、信頼できる基盤事業が維持されています。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- 中国とインドがガラス容器の輸出を拡大しています
- ガラス製造における技術の進歩
- リサイクルを支援する政府の規制
- 食品・飲料セクターからの需要の増加
- プレミアムかつ持続可能なパッケージに対する消費者の嗜好
- アジア太平洋の先進国におけるリサイクルインフラの拡充
- 市場抑制要因
- ガラス製造における高いエネルギー消費量
- 原材料価格の変動
- 新興市場におけるインフラの制約
- プラスチックや金属製の代替品による競合圧力
- 業界のサプライチェーン分析
- アジア太平洋におけるコンテナ用ガラス炉の生産能力と立地
- 工場の立地と操業開始年
- 生産能力
- 炉の種類
- 生産されるガラスの色
- コンテナ用ガラスの輸出入データ-主要な輸出入先を網羅
- 2021年~2024年の輸入量および輸入額
- 2021年~2024年の輸出数量および輸出額
- ポーターのファイブフォース分析
- 原材料分析
- ガラス包装のリサイクル動向
- ガラス包装の需要と供給の分析
第5章 市場規模と成長予測
- エンドユーザー別
- 飲料
- アルコール飲料
- ビール
- ワイン
- スピリッツ
- その他のアルコール飲料(サイダーおよびその他の発酵飲料)
- ノンアルコール
- ジュース
- 炭酸飲料(CSD)
- 乳製品ベースの飲料
- その他のノンアルコール飲料
- アルコール飲料
- 食品(ジャム、ゼリー、マーマレード、ハチミツ、ソーセージおよび調味料、油、ピクルス)
- コスメ・パーソナルケア
- 医薬品(バイアルおよびアンプルを除く)
- 香水
- 飲料
- カラー別
- グリーン
- アンバー
- フリント
- その他の色
- 国別
- 中国
- インド
- 日本
- タイ
- オーストラリア・ニュージーランド
- 韓国
- ベトナム
- その他のアジア太平洋諸国
第6章 競合情勢
- 市場集中度
- 戦略的な動きと動向
- 各社の企業シェア分析(最新の生産能力に基づく)
- 企業プロファイル
- O-I Glass, Inc.
- Ardagh Group S.A.
- Verallia S.A.
- PGP Glass Private Limited
- Hindusthan National Glass & Industries Ltd.
- Feemio Glass Co., Ltd.
- Toyo Glass Co., Ltd.
- Nihon Yamamura Glass Co., Ltd.
- Gerresheimer AG
- Saverglass SAS
- Vitro S.A.B. de C.V.
- BA Glass Portugal, S.A.
- Stoelzle Glass Group GmbH
- Heinz-Glas GmbH & Co. KGaA
- Vetropack Holding AG
- Zignago Vetro S.p.A.
- Park Cam Sanayi ve Ticaret A.S.
- Orora Limited
- Koa Glass Co., Ltd.
- Bormioli Luigi S.p.A.
第7章 市場機会と将来の展望
- 発行日
- 発行
- Mordor Intelligence
- ページ情報
- 英文 135 Pages
- 納期
- 2~3営業日


