


ガラス瓶と容器:市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
Glass Bottles And Containers - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 135 Pages
- 納期
- 2~3営業日
- 商品コード
- 2121976
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
概要
Mordor Intelligenceによると、ガラス瓶と容器の市場規模は、2025年の8,421万トンから2026年には8,709万トンへと拡大し、2026年から2031年にかけてCAGR 3.42%で推移し、2031年までに1億306万トンに達すると予測されています。
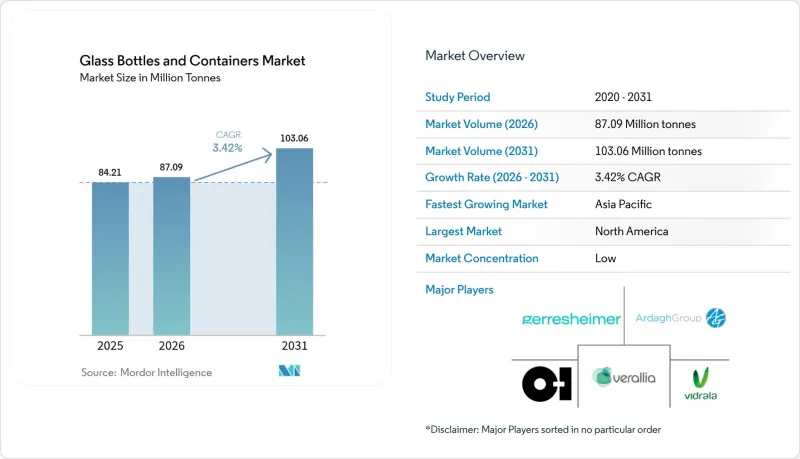
本レポートは、エンドユーザー別(飲料[アルコール飲料(ビール、ワイン、スピリッツなど)およびノンアルコール飲料(炭酸飲料(CSD)、乳製品ベースの飲料など)]、食品[ジャム・ゼリー、調味料・ソースなど]、化粧品・パーソナルケア、その他)、色(フリント、アンバー、グリーン、その他)、および地域ごとに分類されています。市場予測は数量(トン)単位で示されています。
世界のガラス瓶と容器市場の動向と洞察
プラスチック使用禁止措置が、リサイクル可能なガラス包装への移行を後押し
カリフォルニア州のSB 54法では、2032年までに使い捨てプラスチック包装を65%削減することが義務付けられており、フランスでは2025年1月から発泡スチロール製の食品容器が禁止されたことから、ブランド所有者はガラスへの切り替えを迫られています。欧州連合(EU)で検討中のビスフェノールA規制も、食品接触分野における切り替えをさらに後押ししています。ガラスは無限のクローズドループを維持し、確立された戸別回収体制が整っているため、加工業者は設備更新コストを吸収しつつも、新たな需要を獲得しています。その波及効果は、大型小売店において飲料や調味料の製品ラインがガラス容器に戻りつつあることからも明らかです。ガラスくずの供給は一時的に逼迫していますが、ハイブリッド炉の導入や軽量化により利益率の圧迫が部分的に相殺され、予測期間を通じて持続的な需要拡大が見込まれます。
プレステージ・ビューティー市場における「ガラス化」動向が、ジャーやボトルの生産量を押し上げる
高級スキンケアやフレグランスブランドは、プレミアムな品質と環境への配慮をアピールするため、ますますガラスを採用しています。ヴェラリア社の100%使用済み消費者リサイクル(PCR)素材を使用した「Vista」ボトルは、バージン原料による生産と比較してエネルギー使用量を40%削減しており、循環型社会とハイエンドな美学が共存し得ることを証明しています。エンボス加工、カラーグラデーション、詰め替え可能なデザインは、店頭での差別化を強化し、より高い価格設定を正当化しています。美容業界ではパッケージングコストが小売価格に占める割合が小さいため、ブランドはマスマーケットの飲料に比べて、単位当たりのコスト上昇をより容易に吸収できます。この動向は世界的に広がっていますが、北米や西欧で特に顕著であり、カスタム金型や小ロット生産に対するロングテール需要を後押ししています。
エネルギー価格の変動が溶融炉の採算性を脅かす
2024年、英国の電力価格は過去最高水準まで急騰し、ガラスメーカーはピーク時の料金時間帯に生産ラインを停止せざるを得なくなりました。エネルギーコストは生産コストの約18%を占めるため、価格変動により、市場に価格調整が反映されるよりも早く利益率が失われる可能性があります。炭素価格制度は化石燃料の消費にさらなるペナルティを課すため、ハイブリッド炉や敷地内再生可能エネルギーへの資本投入が加速しています。対照的に、O-I Glass社は脱炭素化のために1億2,500万米ドルの連邦資金を確保しましたが、小規模な地域工場は資金繰りの逼迫に直面しており、短期的な供給が抑制される可能性があります。
地域別分析
北米は2025年、容器用ガラス包装市場の55.18%を占めました。これは、成熟した家庭ごみ回収制度と、高カレット配合を促進する企業のサステナビリティ目標が寄与したものです。グラス・パッケージング・インスティテュートが掲げる「2030年までにリサイクル率50%を達成する」というロードマップは、長期的な原料供給基盤を支えています。しかし、エネルギー価格の変動や、高付加価値飲料におけるrPETの浸透拡大が販売量の伸びを抑制しており、戦略的重点はプレミアムスピリッツや美容ケア製品へとシフトしています。
欧州は北米に後れを取っていますが、EUの80.8%というリサイクル率の恩恵を受けており、これによりカレットの確保と溶融炉のエネルギー需要の低減が図られています。Ardagh社とVerallia社は、生産量を維持しつつ炭素価格変動リスクをヘッジするため、電気補助式および水素対応の溶融炉への投資を進めています。しかし、電力価格の高騰や環境税により短期的な利益率が圧迫されており、再生可能エネルギーを活用した共有マイクログリッドや国境を越えたカレット取引に関する連携が活発化しています。
アジア太平洋地域は最も成長が著しい地域であり、2031年までCAGR4.76%で拡大し、容器用ガラス包装市場における格差を急速に縮めています。インドと中国では、無菌バイアルを必要とする医薬品工場の新規建設が進められている一方、韓国と日本では、高級スキンケア製品向けのプレミアム化粧品用ガラスが輸入されています。O-I Glass社がコロンビアのジパキラで実施した1億2,000万米ドル規模の設備更新は、メーカー各社が新興地域において最高水準の技術を導入し、ESG要件に準拠しつつ需要を取り込もうとしていることを示しています。東南アジアの一部地域ではカレット処理インフラが限られているため、リサイクル原料の使用が制約され、欧米の同業他社に比べてコスト面での不利が生じています。とはいえ、所得の増加や循環型経済に向けた規制の推進により、長期的には堅調な需要が見込まれています。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- プラスチック使用禁止の動きが、リサイクル可能なガラス包装への移行を後押ししています
- プレステージ・ビューティー業界における「ガラス化」の動向が、ジャーやボトルの販売数量を押し上げています
- 製薬業界における充填・仕上げ工程の拡大が、ガラスバイアルの需要を押し上げています
- クラフト酒ブームが、特注ガラス容器の需要を後押ししています
- FDIによる資金提供を受けたハイブリッド炉が、環境配慮型ガラスの生産能力を拡大
- ESGコンプライアンスが、輸出市場における高カレットガラスへの移行を後押ししています
- 市場抑制要因
- エネルギー価格の変動が製錬炉の採算性を脅かしています
- 物流に敏感な流通経路において、rPETボトルの採用がガラス瓶のシェアを圧迫しています
- 不十分なカレット回収インフラがリサイクル素材の使用率を制限しています
- 長距離輸送における破損による損失が、ガラスの使用を抑制しています
- 業界のサプライチェーン分析
- 世界のコンテナ用ガラス炉の生産能力と立地
- 工場の立地と操業開始年
- 生産能力
- 炉の種類
- 生産されるガラスの色
- コンテナ用ガラスの輸出入データ-主要な輸出入先を網羅
- 2021年~2024年の輸入数量および輸入額
- 2021年~2024年の輸出数量および輸出額
- ポーターのファイブフォース分析
- 原材料分析
- ガラス包装のリサイクル動向
- ガラス包装の需要と供給の分析
第5章 市場規模と成長予測
- エンドユーザー別
- 飲料
- アルコール飲料
- ビール
- ワイン
- スピリッツ
- その他のアルコール飲料(サイダーおよびその他の発酵飲料)
- ノンアルコール
- ジュース
- 炭酸飲料(CSD)
- 乳製品ベースの飲料
- その他のノンアルコール飲料
- アルコール飲料
- 食品(ジャム、ゼリー、マーマレード、ハチミツ、ソーセージおよび調味料、油、ピクルス)
- コスメ・パーソナルケア
- 医薬品(バイアルおよびアンプルを除く)
- 香水
- 飲料
- カラー別
- グリーン
- アンバー
- フリント
- その他の色
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 南米
- ブラジル
- アルゼンチン
- その他の南米諸国
- 欧州
- 英国
- ドイツ
- フランス
- イタリア
- スペイン
- ロシア
- その他の欧州諸国
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- オーストラリア
- その他のアジア太平洋諸国
- 中東・アフリカ
- 中東
- アラブ首長国連邦
- サウジアラビア
- トルコ
- その他の中東諸国
- アフリカ
- 南アフリカ
- ナイジェリア
- その他のアフリカ諸国
- 中東
- 北米
第6章 競合情勢
- 市場集中度
- 戦略的動きと動向
- 各社の企業シェア分析(最新の生産能力に基づく)
- 企業プロファイル
- O-I Glass, Inc.
- Verallia S.A.
- Ardagh Group S.A.
- Vidrala S.A.
- Vetropack Holding AG
- Gerresheimer AG
- SGD S.A.
- Stoelzle Oberglas GmbH
- Wiegand-Glas Holding GmbH
- Hindusthan National Glass & Industries Limited
- Piramal Glass Private Limited
- Nihon Yamamura Glass Co., Ltd.
- Sisecam
- Compagnie de Saint-Gobain S.A.(Packaging division)
- Heinz-Glas GmbH & Co. KGaA
- Vitro, S.A.B. de C.V.
- BA Glass B.V.
- Ciner Glass Holdings Limited
第7章 市場機会と将来の展望
- 発行日
- 発行
- Mordor Intelligence
- ページ情報
- 英文 135 Pages
- 納期
- 2~3営業日


