


オフショアにおけるAUVおよびROV:市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
Offshore AUV And ROV - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)

- 発行日
- ページ情報
- 英文 200 Pages
- 納期
- 2~3営業日
- 商品コード
- 2121471
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
概要
オフショアにおけるAUVおよびROVの市場規模は2026年に41億1,000万米ドルと評価されており、2031年までに67億8,000万米ドルに達すると予測されています。
これは予測期間においてCAGR10.54%を記録するものであり、同セクターの急速な収益化の進展と堅調な需要要因を裏付けています。
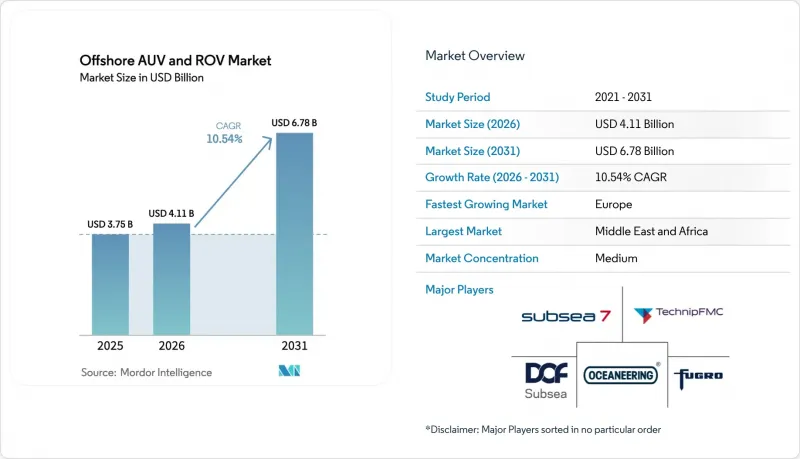
本レポートは、車両タイプ(ROVおよびAUV)、車両クラス(作業用クラスおよび観測用クラス)、耐深度(浅海、中層水域、深海)、推進システム(電気式、油圧式、ハイブリッド式)、活動内容(点検・修理・保守など)、エンドユーザー用途(石油・ガス、洋上風力など)、および地域(中東・アフリカ、欧州など)ごとに分類されています。
世界のオフショアにおけるAUVおよびROV市場の動向と洞察
2024年以降の原油価格回復に伴う深海探鉱・生産(E&P)投資の急増
ブレント原油価格は2025年を通じて1バレルあたり80米ドル以上で安定し、パンデミックによる景気低迷期に停滞していた超深海プロジェクトの最終投資決定が再開されました。ペトロブラスは2024年から2028年までの設備投資として1,020億米ドルを計上し、その80%を水深2,000メートルを超えるプレソルト層の油田に割り当てました。これらの油田では、ライザーの設置やツリーへの介入作業に、それぞれ高耐久性の作業用ROVが必要となります。シェブロン社は、2026年の上流部門の設備投資を10%増額し、メキシコ湾のタイバック事業や西アフリカの探鉱プロジェクトを優先しています。これらのプロジェクトでは、リグの稼働時間を最小限に抑えるために、常駐型の検査用ドローンが必要とされています。世界の海洋設備投資額は、2027年までに1,800億米ドルに達すると予測されており、これは2023年比で22%の増加となります。この増加分の60%は深海プロジェクトが占める見込みです。解体時期の延期により老朽化した北海のプラットフォームの稼働期間が延長されていることから、疲労状態の評価や休止中の坑井の封止が可能な点検用ROVへの需要が維持されています。
欧州、アジア太平洋地域、米国における洋上風力発電設備容量の拡大が加速しています
世界風力エネルギー評議会(GWEC)によると、2024年に新規に稼働を開始した洋上風力発電容量は35GWで、そのうち28GWを欧州と中国が占めました。国際エネルギー機関(IEA)は、固定式および浮体式洋上風力発電所が商業運転段階に達するにつれ、2027年までに年間新規導入量が40GWを超えると予測しています。英国のドガーバンク(Dogger Bank)は3.6 GW規模であり、マルチビームソナーや海底地層プロファイラーを搭載した電気推進式AUVによる、通年を通じたケーブル埋設状況の検証が必要です。デンマークの「エナジー・アイランド(Energy Island)」イニシアチブは2030年までに10 GWを目標としており、Energinetの基準に基づき、送電網の信頼性を維持するためにアレイ間ケーブルのリアルタイム検査が義務付けられています。日本は2025年に11の促進区域を指定し、これを受けて三菱重工業は、台風の影響を受けやすい海域における浮体式プラットフォームの係留状態確認のため、ROVを用いた試験を実施しています。台湾が2026年までに5.6 GWの目標を掲げたことを受け、オーストエド社とJERA社は、強流環境下での洗掘モニタリングのために、専用の海底調査船隊を契約しました。
カリフォルニア州、ニュージーランド、EUの一部地域における浅海域の石油・ガス開発のライセンシングの禁止
カリフォルニア州は、行政命令N-82-20により、沖合掘削のモラトリアムを2030年まで延長しました。これにより、州水域内での新規リースが凍結され、サンタバーバラ海峡における浅海域でのROV需要が縮小しました。ニュージーランドの「クラウン鉱物法」改正により、2024年に新たな沖合探査が恒久的に禁止され、海底ロボット技術の活用は、タラナキ盆地の旧式資産の廃止措置へと方向転換されました。デンマークは、気候協定に基づき、2024年に北海における新たなライセンシング入札を停止し、プラットフォーム撤去のスケジュールを前倒ししました。探査活動は減少しているもの、EU指令2013/30/EUなどの規制により、坑井の封止や構造物の撤去が義務付けられているため、廃坑作業におけるROVの活用は継続されています。
セグメント分析
2025年、ROVはオフショアAUVおよびROV市場シェアの90.8%を占め、バルブ作動やホットスタブ作業などのリアルタイム操作作業において、ROVが不可欠であることを裏付けています。しかし、オペレーターが広範囲にわたるパイプライン調査や環境モニタリングにAUVを導入するにつれ、自律型プラットフォームを対象としたオフショアAUVおよびROV市場の規模は、CAGR13.5%で拡大すると予測されています。ペトロブラスは2025年、プレソルト層の有望地をマッピングするために12機のAUVを導入し、曳航式アレイと比較して調査コストを50%削減しました。規制面でも明確化が進んでおり、審議中のIMO SOLAS改正案では、自律型海底車両が無人システムとして分類される見込みであり、これにより保険上の障壁が緩和され、導入が加速する可能性があります。
オフショアにおけるAUVおよびROV業界では二極化が進んでいます。有線式の作業用ROVは、力覚フィードバック制御を備えた移動型マニピュレーターへと進化している一方、自律型車両は、合成開口ソナーや磁力計を統合するセンサーフュージョンハブとしての役割を果たしています。サーブ社の「セイバートゥース」のようなハイブリッドモデルは、有線モードと無線モードを切り替えることが可能です。米国海軍は2025年の機雷処理用に、同種の機体を2,500万米ドル相当発注しました。防衛分野の仕様は商業規格へと波及すると予想され、デュアルモードによる汎用性への需要をさらに強めるでしょう。
2025年時点で、作業用ROVはオフショアAUVおよびROV市場規模の74.2%を占めており、2031年までCAGR12.1%で推移し、引き続き主導的な地位を維持すると見込まれています。浅海域の洋上風力発電所におけるケーブル点検やバルブ操作では軽量作業用機体が主流である一方、ブラジルや西アフリカの水深4,000メートルでは、重作業用機体がライザー接続の作業を担当しています。Soil Machine Dynamics社のeWROVのような電動ワーククラス機は、デッキ上の重量を40%削減し、より小型のDP-1船舶からの展開を可能にするとともに、1日あたりのチャーター料金を低減します。
観測用クラスの車両は、再展開を必要とせずにレーザー計測と切断作業を切り替えられる多目的ワーククラスのプラットフォームを事業者が好むため、需要が伸び悩んでいます。フグロ社の「Blue Essence」は、グラインダーやレーザースキャナーを交換可能に搭載できるモジュラー式のワーククラス構造の好例であり、作業コストの削減に貢献しています。OSPARに基づく環境排出規制により、電動駆動への移行が加速しており、ワーククラスの需要をさらに後押ししています。
地域別分析
2025年には、中東・アフリカ地域が売上高の36.1%を占め、トップとなりました。これは、サウジアラムコの「マルジャン」拡張プロジェクトやカタール・エナジーの「ノース・フィールド・イースト」プロジェクトにおいて、海底ツリーの設置やフローラインの監視のために80台以上のワーククラスROVが必要とされたためです。2025年にサブシー7社に授与されたADNOCの16億5,000万米ドルのEPC契約は、200キロメートルに及ぶインフラの常駐型検査ドローンへの同地域の取り組みを裏付けています。ナイジェリアのボンガ・サウスウエスト油田および南アフリカのブルルパダ探鉱地は、深海用ROVへの需要をさらに押し上げており、一方、エジプトのゾールガス田は、複数年にわたるIRM(点検・保守・修理)需要を生み出し続けています。政治的リスクやエネルギー転換政策が長期的な上昇余地を抑制していますが、短期的な炭化水素関連の投資は引き続き堅調です。
欧州では、洋上風力発電の拡大と北海における廃止措置の義務化を背景に、2031年までの年間平均成長率(CAGR)が18.7%と最も高い伸びを示すと予測されています。ドガー・バンクの最終段階では、スキャン機能付きAUVによる継続的なケーブルの健全性チェックが不可欠です。ノルウェーの「Hydrone-R」常駐ドローンは、過酷な環境下において、船舶の稼働日数を年間40日削減しています。デンマークのクリーガース・フラックやドイツの7GW規模のバルト海入札により、浅海域対応型車両への需要が高まっており、一方、フランスの浮体式風力発電パイロット事業では、AUVを用いた係留監視が求められています。OSPAR委員会の規則では、発電停止から3年以内に構造物の撤去が義務付けられており、解体のためのROVの迅速な投入が促されています。
アジア太平洋、南米、北米が、残りのオフショアにおけるAUVおよびROV市場を分け合っています。中国は2025年に6.3GWの洋上風力発電設備を設置し、強流域における動的ケーブル埋設にROVを投入しました。日本の五島沖における浮体式風力発電のパイロット事業では、台風にも耐えうる係留設備の点検にAUVが活用されています。ブラジルでは、プレソルト層の資産から1日あたり290万バレルの原油を生産しており、水深2,000メートルを超える深海でのROVによる支援が必要となっています。米国メキシコ湾では、成熟した資産に対するROVの需要が持続しており、東海岸の洋上風力発電プロジェクトが新たな検査要件を生み出しています。カナダは2025年に大西洋沿岸の州で探査用リースを開始し、将来のROV導入に向けた基盤を築きました。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- 2024年以降の原油価格回復に伴い、深海における探鉱・生産(E&P)投資が急増
- 欧州、アジア太平洋地域、および米国における洋上風力発電設備の導入が加速しています。
- ROC/USV-AUVワークフローによる、40%を超える遠隔運用コストの削減
- 水深1 kmに設置された常駐型海底ロボット拠点(エクイノール社、ペトロブラス社のパイロット事業)
- AIを搭載したマルチモーダル検査車両により、IRMのダウンタイムを削減
- 海底インフラ保護のための防衛予算の増加(AUKUS、NATO)
- 市場抑制要因
- カリフォルニア州、ニュージーランド、EUの一部地域における浅海域の石油・ガス(O&G)採掘権の禁止
- 深放電対応リチウムイオン電池(海底使用認定済み)の世界の供給逼迫
- 関税による特殊合金およびサーボモーターの輸入コストの急騰(米国・2025年)
- ブラウンフィールドにおける信頼性の高い海底通信を妨げる音響スペクトルの混雑
- サプライチェーン分析
- 技術展望
- 規制情勢
- ポーターのファイブフォース
第5章 市場規模と成長予測
- 車両タイプ別
- ROV
- AUV
- 車両クラス別
- 作業用クラス
- ライト・ワーククラス
- 中型ワーククラス
- ヘビー・ワーククラス
- オブザーバトリー級
- 作業用クラス
- 詳細度評価別
- 浅海(水深300 m以下)
- 中層水域(300~1,000 m)
- 深海(水深1,000 m以上)
- 推進システム別
- 電動式
- 油圧式
- ハイブリッド
- アクティビティ別
- 掘削および開発
- 建設・設置
- 点検・修理・保守(IRM)
- 廃止措置
- 環境モニタリング
- エンドユーザー用途別
- 石油・ガス
- 洋上風力発電
- 防衛・セキュリティ
- 研究・学術
- 水産養殖および海洋インフラ
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- 英国
- ノルウェー
- デンマーク
- ドイツ
- フランス
- ロシア
- その他の欧州諸国
- アジア太平洋
- 中国
- インド
- 日本
- 韓国
- ASEAN諸国
- その他のアジア太平洋諸国
- 南米
- ブラジル
- アルゼンチン
- コロンビア
- その他の南米諸国
- 中東・アフリカ
- サウジアラビア
- アラブ首長国連邦
- カタール
- 南アフリカ
- エジプト
- ナイジェリア
- その他の中東・アフリカ諸国
- 北米
第6章 競合情勢
- 市場集中度
- 戦略的動向(M&A、提携、PPA)
- 市場シェア分析(主要企業の市場順位・シェア)
- 企業プロファイル
- Oceaneering International Inc.
- Subsea 7 SA
- Fugro NV
- TechnipFMC plc
- DOF Subsea AS
- DeepOcean AS
- Saipem SpA
- Helix Energy Solutions Group Inc.
- Kongsberg Maritime
- Saab AB(Ocean-eye)
- Teledyne Technologies Inc.
- Forum Energy Technologies
- Soil Machine Dynamics(SMD)
- Nauticus Robotics Inc.
- Ocean Infinity
- Reach Subsea
- IKM Subsea
- Modus Subsea Services
- Bluefin Robotics
- SeaRobotics Corp.
第7章 市場機会と将来の展望
- 発行日
- 発行
- Mordor Intelligence
- ページ情報
- 英文 200 Pages
- 納期
- 2~3営業日


