


中国の二次電池:市場シェア分析、産業動向・統計、成長予測(2025~2030年)
China Rechargeable Battery - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2025 - 2030)


- 発行日
- ページ情報
- 英文 130 Pages
- 納期
- 2~3営業日
- 商品コード
- 1636561
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
概要
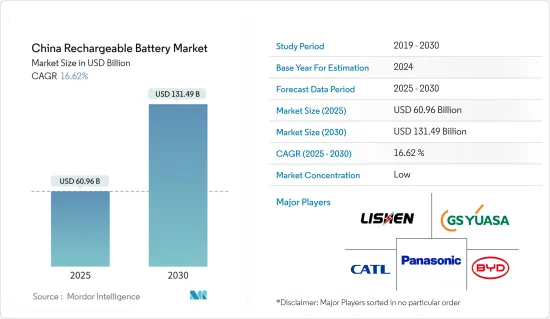
中国の二次電池市場規模は2025年に609億6,000万米ドルと推定され、予測期間(2025~2030年)のCAGRは16.62%で、2030年には1,314億9,000万米ドルに達すると予測されます。
主要ハイライト
- 中期的には、リチウムイオン電池コストの低下、電気自動車の急速な普及、再生可能エネルギーセグメントでのエネルギー貯蔵ニーズの高まり、民生用電子機器製品の採用が、予測期間中の中国の二次電池市場を牽引するとみられます。
- 一方、原料の需給ミスマッチや環境・安全面の懸念が、予測期間中の市場成長の妨げになると予想されます。
- 新しい電池技術や先進的な電池化学品の開発が進んでいることから、中国の二次電池市場には大きなビジネス機会があると考えられます。
中国の二次電池市場の動向
自動車セグメントが市場を独占する見込み
- 中国では、自動車部門が二次電池、特にリチウムイオン電池の主要な用途として台頭する準備が整っています。電気自動車(EV)の普及が進み、二次電池産業の成長を大きく後押しします。
- 自動車は、部品への通電やクランキング時のエンジン補助など、二次電源として電池を利用しています。従来の自動車は主に鉛蓄電池やニッケル水素電池に依存していたが、EVはリチウムイオン電池に移行しています。
- 電気自動車(EV)セグメントでは、リチウムイオン電池が民生用電子機器製品にもたらすのと同じ利点を求めて採用されました。EV産業が急速に拡大するにつれ、EV産業は民生用電子機器部門を追い越し、二次電池、特にリチウムイオン電池の最大の消費者になりました。
- 世界的に、電気自動車は、温室効果ガスの排出を抑制し、化石燃料への依存度を下げることが期待され、注目を集めています。サステイナブル輸送手段への世界のシフトにおいて極めて重要な役割を担っている中国では、EVの需要が一貫して増加しています。このEV需要の高まりが、二次電池のニーズの高まりに拍車をかけています。
- 例えば、国際エネルギー機関(IEA)の報告によると、2023年の中国における電池式電気自動車の販売台数は540万台に達し、2022年の440万台から22%増加しました。この数字は2023年の世界全体の約56%を占めます。さらに、中国の電池電気自動車の在庫は2023年に1,610万台以上に達し、前年から50%近く増加しました。
- 中国は2023年に世界有数の自動車輸出国としての地位を固め、120万台のEV(プラグインハイブリッド電気自動車(PHEV)を含む)を含む400万台以上の自動車を輸出しました。これは、電気自動車の輸出が前年比で80%増加したことを意味し、自動車輸出全体では65%増加しました。欧州とアジア太平洋諸国、特にタイとオーストラリアが、これらの輸出の主要市場として浮上しました。こうした動向を踏まえると、中国は世界最大のEV市場としての地位を維持し、当面、二次電池の旺盛な需要を確保することになります。
- 電池製造への投資を強化する取り組みが進行中です。例えば、2024年1月、中国の著名な自動車会社であるBYDは、中国の徐州市でナトリウムイオン電池施設の起工式を行った。100億人民元という巨額の投資を行うこの施設では、EV向けに年間30ギガワット時(GWh)の電池を生産する予定です。
- こうした動きを踏まえると、中国の自動車用電池部門は今後数年で大きく成長する可能性があります。
リチウムイオン電池価格の下落が市場を牽引
- 一般的に、リチウムイオン電池は他の二次電池よりも高価格です。しかし、産業の主要企業は研究開発や生産拡大に多額の投資を行い、競争を激化させてリチウムイオン電池の価格を引き下げています。
- 技術の進歩、製造の最適化、原料コストの低下により、リチウムイオン電池の世界数量加重平均価格は2013年の780米ドル/kWhから2023年には139米ドル/kWhに急落しました。予測では、2025年には約113米ドル/kWh、2030年には80米ドル/kWhまでさらに下落します。注目すべきは、2023年には中国の電池パック平均価格が126米ドル/kWhと世界最安値を記録したことです。現地での激しい競争により、中国メーカーは急増する電池需要を取り込むために生産量を増やしました。こうしたコストの低下により、リチウムイオン電池はますます魅力的な選択肢となっています。
- 近年、中国は国内外の需要に応えるため、リチウムイオン電池の生産を積極的に拡大しています。国際エネルギー機関(IEA)によると、2022年の中国のリチウムイオン電池製造能力は約1.20 TWhで、世界全体の76%以上を占めています。予測によれば、この生産能力は2025年には293TWh以上、2030年には465TWhにまで急増し、世界市場における中国の優位は揺るぎないものとなります。特に中国におけるこの生産量の急増は規模の経済を促進し、コストをさらに押し下げ、予測期間中の普及率を押し上げています。
- さらに、アジア太平洋、特に中国の電池メーカーは、製品の価格を世界平均よりもさらに低く設定しています。こうした低価格の大きな要因は、中国の人件費削減です。携帯電話、タブレット、ノートパソコンなどのガジェットの需要が世界的に急増していることから、特に中国やインドのような国々では、リチウムイオン電池が今後10年間、電池市場を独占することになると考えられます。
- 中国のリチウムイオン電池製造は急成長しており、CATLのような企業が収益と生産量の伸びの両方で主要企業となっています。この市場シェアの拡大により、リチウムイオン電池のコストはさらに低下すると予想されます。
- この一貫した顕著なコスト削減により、リチウムイオン電池は、グリッドスケールの用途からマイクログリッドまで、あらゆるエネルギー貯蔵市場において好ましい選択肢として位置づけられています。さらに、電池価格の下落が続く中、電気自動車(EV)は2030年までに主要な小型車セグメントで価格競合を持つようになり、EV市場の大幅な成長局面の到来を予感させる。
- このように、リチウムイオン電池コストの継続的な低下は、リチウムイオン電池の普及を後押しするだけでなく、予測期間中、中国の二次電池市場の成長にも拍車をかけると予想されます。
中国の二次電池産業概要
中国の二次電池市場はセグメント化されています。同市場の主要企業(順不同)には、BYD Company Ltd.、Contemporary Amperex Technology Co.Ltd.、GS Yuasa International Ltd.、TianJin Lishen Battery Joint-Stock、Panasonic Corporationです。
その他の特典
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストサポート
目次
第1章 イントロダクション
- 調査範囲
- 市場の定義
- 調査の前提
第2章 エグゼクティブサマリー
第3章 調査手法
第4章 市場概要
- イントロダクション
- 2029年までの市場規模と需要予測(単位:米ドル)
- 最近の動向と開発
- 政府の規制と施策
- 市場力学
- 促進要因
- リチウムイオン電池コストの低下
- 電気自動車の普及拡大
- 再生可能エネルギーセグメントの採用拡大
- 抑制要因
- 原料の需給ミスマッチ
- 環境と安全性への懸念
- 促進要因
- サプライチェーン分析
- PESTLE分析
- 投資分析
第5章 市場セグメンテーション
- 技術
- 鉛蓄電池
- リチウムイオン
- その他の技術(NiMh、Nicdなど)
- 用途
- 自動車用電池
- 産業用電池(動力用、据置型(テレコム、UPS、エネルギー貯蔵システム(ESS)など))
- ポータブル電池(民生用電子機器製品など)
- その他
第6章 競合情勢
- M&A、合弁事業、提携、協定
- 主要企業の戦略
- 企業プロファイル
- Panasonic Corporation
- BYD Co.Ltd.
- GS Yuasa Corporation
- Contemporary Amperex Technology Co. Limited
- TianJin Lishen Battery Joint-Stock Co. Ltd
- East Penn Manufacturing Co.
- LG Chem Ltd.
- Samsung SDI Co. Ltd
- Exide Industries Ltd
- Leoch International Technology Limited
- その他の著名な企業一覧
- 市場ランキング/シェア(%)分析
第7章 市場機会と今後の動向
- 新しい電池技術と先進電池化学の開発の進展
中国の二次電池:市場シェア分析、産業動向・統計、成長予測(2025~2030年)
- 発行日
- 発行
- Mordor Intelligence
- ページ情報
- 英文 130 Pages
- 納期
- 2~3営業日


