


アジア太平洋の二次電池:市場シェア分析、産業動向と統計、成長予測(2025年~2030年)
Asia-Pacific Rechargeable Battery - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2025 - 2030)


- 発行日
- ページ情報
- 英文 130 Pages
- 納期
- 2~3営業日
- 商品コード
- 1636545
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
概要
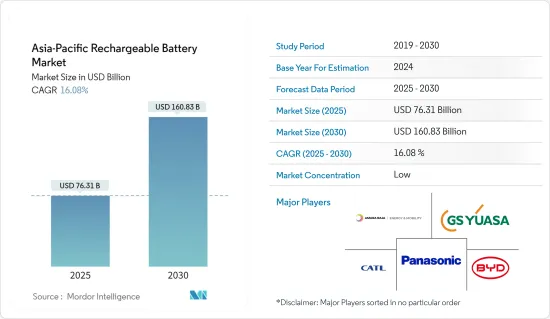
アジア太平洋の二次電池市場規模は2025年に763億1,000万米ドルと推定され、予測期間(2025~2030年)のCAGRは16.08%で、2030年には1,608億3,000万米ドルに達すると予測されます。
主要ハイライト
- 中期的には、リチウムイオン電池価格の下落、電気自動車の普及拡大、再生可能エネルギーセグメントの拡大が、予測期間中のアジア太平洋の二次電池市場を牽引すると予想されます。
- 一方、原料の需給ミスマッチが予測期間中の市場成長の妨げになると予想されます。
- 新しい電池技術や先進的な電池化学品の開発が進んでいることから、アジア太平洋の二次電池市場には大きなビジネス機会が生まれる可能性が高いです。
- 同地域の国々の中では、電気自動車、民生用電子機器製品、再生可能プロジェクトにおけるエネルギー貯蔵システムの採用が増加しているインドが大きな成長を遂げると予想されます。
アジア太平洋の二次電池市場動向
リチウムイオン電池が急成長
- さまざまな電池技術の中で、リチウムイオン電池(LIB)が二次電池市場を独占し、予測期間中に急成長を遂げる展望です。リチウムイオン電池の人気が他のタイプの電池よりも高まっているのは、容量対重量比が優れていること、保存可能期間が長いこと、メンテナンスの必要性が少ないこと、価格が急落していることに起因しています。
- リチウムイオン電池は、従来の鉛蓄電池に比べて技術的にいくつかの利点を誇っています。鉛電池は通常400~500サイクルですが、充電式リチウムイオン電池は5,000サイクルを超えることができます。さらに、リチウムイオン・電池はメンテナンスや交換の頻度が少ないです。また、放電サイクルを通じて安定した電圧を維持するため、接続された電気部品の効率が長持ちします。
- アジア太平洋の主要企業は、研究開発と規模の経済に重点を置き、リチウムイオン電池に多額の投資を行っています。この競合の急増が、リチウムイオン電池の価格を引き下げています。技術の進歩、製造の最適化、原料コストの低下により、リチウムイオン電池の平均価格は2013年の780米ドル/kWhから2023年には139米ドル/kWhに急落しました。予測では、2025年には約113米ドル/kWh、2030年には約80米ドル/kWhまでさらに下落します。地域別では、中国が最も低い平均電池パック価格を記録し、2023年には126米ドル/kWhとなります。中国国内での激しい競争により、メーカー各社は急成長する電池需要を取り込むために生産量を増やしています。このような電池コストの低下動向は、あらゆる電池の中でリチウム電池を有利な選択肢にする可能性が高いです。
- 歴史的に、リチウムイオン電池は携帯電話やノートパソコンなどの民生用電子機器製品に電力を供給してきました。最近では、ハイブリッド車、あらゆる種類の電池電気自動車(BEV)、再生可能エネルギーにおける電池エネルギー貯蔵システム(BESS)などに採用されています。
- 例えば、グリッド規模のBESSは、ネット・ゼロ・エミッションを達成する上で極めて重要です。短期的なバランシングや送電網の安定性から、長期的なエネルギー貯蔵や停電後の復旧に至るまで、不可欠なサービスを記載しています。国際エネルギー機関(IEA)は、グリッド規模の蓄電池がエネルギー貯蔵の成長の先頭に立つと予測しています。2022年には、年間1,121万kWの系統規模蓄電池増設のうち、中国が42%以上、合計481万kW以上を占めます。2025年までに、主にリチウムイオン電池を使用した3,000万kW以上のBESSを設置する計画で、中国の野心はBESSの好景気の将来を示し、その結果、アジア太平洋における二次電池の需要が急増します。
- 2023年12月、韓国財務省は今後5年間でリチウム電池産業に38兆ウォンを投入する計画を発表しました。韓国は1兆ウォンの振興基金を設立するとともに、736億ウォンを研究開発費に投入し、国内のリチウム電池生産に不可欠な鉱物の埋蔵量を強化します。これらの動きは、電池の再利用とリサイクルのエコシステムを育成する努力と相まって、リチウムイオン電池部門を活性化し、二次電池市場を強化することになります。
- 2024年3月、Panasonic GroupはIndian Oil Corporation Ltd(IOCL)との円筒形リチウムイオン電池生産の合弁事業を発表しました。インドにおける二輪・三輪車とBESSの需要予測を背景としたこのベンチャーは、同地域のリチウムイオン二次電池製造動向の拡大を強調するものです。
- リチウムイオン電池は軽量で、急速充電が可能で、充電サイクルが長く、コストが下がっており、産業が進歩していることから、予測期間中、アジア太平洋の二次電池市場で最も急成長している電池技術になると考えられます。
著しい成長を遂げるインド
- 電気自動車(EV)の普及拡大、民生用電子機器需要の急増、エネルギー貯蔵ソリューションを支持する政府の取り組みに後押しされ、インドの二次電池市場は大きく成長しようとしています。市場拡大にとって極めて重要な二次電池需要の急増は、スマートフォン、ノートパソコン、その他の携帯機器の民生用電子機器セグメントでの普及に大きく起因しています。
- さらに、インド政府が電動モビリティを積極的に推進していることが、特にEVセグメントにおける二次電池の需要を拡大しています。国際エネルギー機関(IEA)のデータはこの動向を浮き彫りにしており、インドにおける電池電気自動車(BEV)の販売台数は2023年に約8万2,000台に急増し、前年比70%増という著しい伸びを示しました。インド政府は2030年に向けて、新たに登録される自家用車の30%、バスの40%、商用車の70%、二輪車と三輪車の80%を電気自動車にするという野心的な目標を掲げており、二次電池、特にリチウムイオン電池の需要は急増する展望です。
- 国内生産を強化し、電気自動車用電池の輸入依存度を下げるため、インド政府は2021年初めに生産連動奨励金(PLI)制度を導入しました。5年間で21億2,000万米ドルという多額の資金を投入するこの制度は、国内で競合ACC電池製造体制を確立することを目的としており、50GWhの生産能力を目標とし、さらに5GWhのニッチACC技術に重点を置いています。PLIスキームでは、1KWhあたりの補助金と、実際の販売による付加価値額の達成率によって決定される生産連動型の補助金が支給されます。2022年までに、Reliance New Energy Solar Limited、Hyundai Global Motors Company Limited、Ola Electric Mobility Private Limited、Rajesh Exports Limitedの著名な4社がこのスキームによる奨励金を獲得しており、国産電池の生産拡大に対する政府のコミットメントが明確に示されています。
- インドのエネルギー貯蔵需要の高まりとサステイナブルソリューションへのシフトに乗じて、国内外の参入企業がインドの二次電池市場に大規模な投資を行っています。例えば、2022年4月、電池セグメントの大手企業であるExide Industriesは、カルナータカ州に約7億1,800万米ドルを投資するリチウムイオン電池製造工場の計画を発表しました。6GWhの生産能力でスタートするこの施設は、2024年までに稼働を開始する予定で、その後数年で12GWhの総合リチウムイオン電池施設に拡大する計画です。
- もうひとつの注目すべき動きとして、電池技術の新興企業であるLog9 Materialsが、2023年4月にベンガルールのJakkurにインド初のリチウムイオン電池製造施設を開設しました。50MWhの生産能力からスタートするLog9は、2025年第1四半期までにセル製造用に1GWh、電池パック製造用に2GWhまで規模を拡大する野心的な計画を持っています。2024年3月、GoodEnough Energyは、2024年10月までにジャンムー・カシミール州でインド初の蓄電池ギガファクトリーの操業を開始する計画を発表しました。最初の7GWhの施設に15億インドルピー(1,807万米ドル)を投資し、2027年までに30億インドルピー(3,700万米ドル)を投じて20GWhに能力を引き上げる計画で、GoodEnoughの施設は産業に大きな影響を与え、年間500万トン以上の二酸化炭素排出量を削減する可能性があります。このギガファクトリーは、再生可能エネルギー容量を2030年までに500GWに増強するというインドの野心的な目標に沿ったもので、2023年の約176GWから大きく飛躍しました。こうした取り組みをさらに強化するため、インド政府は蓄電池プロジェクトの推進に取り組む企業に対し、4億5,200万米ドル相当の奨励金を支給しています。
- 膨大な消費者基盤、政府の支援施策、電池製造の躍進により、インドの二次電池市場は当面力強い成長を遂げると考えられます。
アジア太平洋の二次電池産業概要
アジア太平洋の二次電池市場は細分化されています。同市場の主要企業(順不同)には、Panasonic Corporation、Contemporary Amperex Technology Co.Ltd.、BYD Company Ltd.、GS Yuasa Corporation、Amara Raja Energy &Mobility Ltd.などがあります。
その他の特典
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストサポート
目次
第1章 イントロダクション
- 調査範囲
- 市場の定義
- 調査の前提
第2章 エグゼクティブサマリー
第3章 調査手法
第4章 市場概要
- イントロダクション
- 2029年までの市場規模と需要予測(単位:米ドル)
- 最近の動向と開発
- 政府の規制と施策
- 市場力学
- 促進要因
- 電気自動車の普及拡大
- リチウムイオン電池コストの低下
- 抑制要因
- 原料の需給ミスマッチ
- 促進要因
- サプライチェーン分析
- 産業の魅力-ポーターのファイブフォース分析
- 供給企業の交渉力
- 消費者の交渉力
- 新規参入業者の脅威
- 代替品の脅威製品・サービス
- 競争企業間の敵対関係
- 投資分析
第5章 市場セグメンテーション
- 技術
- 鉛蓄電池
- リチウムイオン
- その他の技術(NiMh、Nicdなど)
- 用途
- 自動車用電池
- 産業用電池(動力用、据置型(テレコム、UPS、エネルギー貯蔵システム(ESS)など))
- ポータブル電池(民生用電子機器製品など)
- その他
- 地域
- インド
- 中国
- 日本
- 韓国
- タイ
- インドネシア
- ベトナム
- その他のアジア太平洋
第6章 競合情勢
- M&A、合弁事業、提携、協定
- 主要企業の戦略
- 企業プロファイル
- Panasonic Corporation
- Contemporary Amperex Technology Co. Limited
- BYD Co.Ltd.
- GS Yuasa Corporation
- Samsung SDI Co. Ltd
- LG Chem Ltd.
- Clarios, LLC.
- Amara Raja Energy & Mobility Ltd
- Exide Industries Ltd
- Duracell Inc.
- Saft Groupe SA
- Tianjin Lishen Battery Joint-Stock Co. Ltd.
- Tesla Inc.
- その他の著名な企業一覧(会社名、本社所在地、関連製品とサービス、連絡先など)
- 市場ランキング/シェア(%)分析
第7章 市場機会と今後の動向
- 新しい電池技術と先進電池化学の開発の進展
アジア太平洋の二次電池:市場シェア分析、産業動向と統計、成長予測(2025年~2030年)
- 発行日
- 発行
- Mordor Intelligence
- ページ情報
- 英文 130 Pages
- 納期
- 2~3営業日