


フィリピンの通信MNO:市場シェア分析、業界動向と統計、成長予測(2027年~2032年)
Philippines Telecom MNO - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2027 - 2032)

- 発行日
- ページ情報
- 英文 100 Pages
- 納期
- 2~3営業日
- 商品コード
- 2187691
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
目次・概要・図表を含むサンプルPDF(数ページ~数十ページ)を、担当者からEメールでお送りします。費用はかかりません。
概要
Mordor Intelligenceによると、フィリピンの通信MNO市場規模は、2026年の78億1,000万米ドル、2027年の81億3,000万米ドルから、2032年までに100億7,000万米ドルへと拡大すると予測されており、2027年から2032年までの年間平均成長率(CAGR)は4.37%となる見込みです。
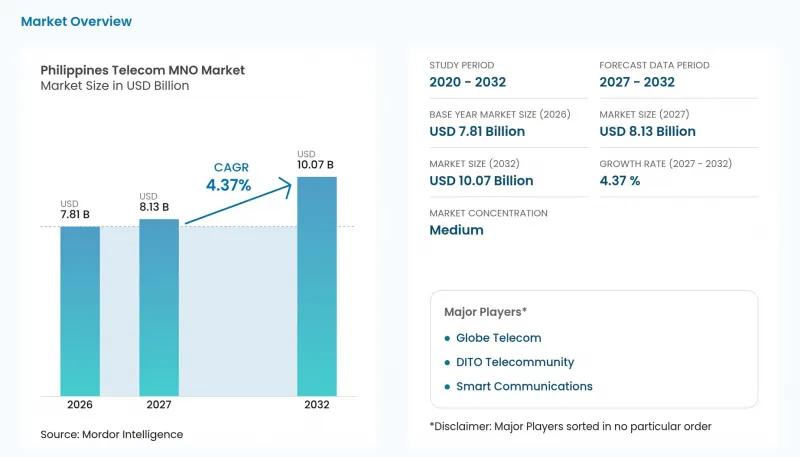
本レポートは、サービスタイプ(データ・インターネットサービス、音声サービス、OTTおよび有料テレビサービス、その他のサービス、メッセージングサービス、IoTおよびM2Mサービス)およびエンドユーザー(一般消費者および企業)ごとに分類されています。市場予測は、入手可能なデータに基づき、金額(米ドル)で提示されています。
フィリピン通信MNO市場の動向とインサイト
動画やゲームのブームによるモバイルデータ消費量の増加
データ利用量が増加するユーザー層の拡大に伴い、モバイルエンターテインメントを支えるために必要な容量も増大しています。グローブ社のモバイルデータ利用者数は、2026年上半期に前年同期比5%増の3,960万人に達しました。同社のモバイルデータトラフィックは、2025年上半期の3,187ペタバイトから3,723ペタバイトへと増加しました。同期間における加入者1人あたりの月間平均利用量も、15GBから17GBへと増加しました。グローブ社は、この利用量の増加を、動画ストリーミング、ゲーム、AIアプリケーション、Eコマース、デジタル決済、生産性向上サービスなど、いくつかのデジタルサービスと関連付けています。同社にとって、利用層の拡大と個人あたりの利用量の増加は、継続的なデータサービスの機会を生み出しており、これら2つの需要源の両方に追いつくための容量が求められています。
5G展開の加速と端末の価格低下
5Gのサービスエリアが有料需要につながるためには、通信エリアのカバー率と端末へのアクセスが連携する必要があります。GSMAが2026年2月に発表したフィリピン向けロードマップによると、商用5Gのカバー率は同国人口の約80%に達しています。PLDTは2025年の決算発表において、より手頃な価格の5G対応端末の普及拡大と、Smart社のネットワーク最適化が、より高速で信頼性の高い接続への移行につながったと指摘しました。PLDTの報告によると、2026年6月末時点での5G対応端末数は1,250万台で、前年同期比30%増となり、同社のワイヤレス・コンシューマー事業における全端末数の21%を占めています。同じGSMAのロードマップでは、Opensignalによる5G利用可能率が46%と報告されており、これは人口カバー率とは別の指標です。PLDTにおける5G端末の普及率が限定的であること、および利用可能率という別の指標は、カバレッジの拡大に加え、端末の移行や安定したネットワークアクセスにおいて需要の機会があることを示唆しています。
通信事業者にとっての5G/光ファイバーへの多額の設備投資負担
通信事業者が設備投資をより厳格に管理している場合でも、ネットワーク拡張には資金確保の競争が伴います。PLDTの2025年の連結設備投資額は、サービス収益の28%に相当しました。この比率により、インフラの維持・拡張に必要な資金は、収益創出と並んで商業的に重要な要素となります。また、需要の伸びだけでは、どの容量増強に資金を充てられるか、あるいはどの程度のスピードで進められるかを決定できないことも意味します。PLDTは、設備投資の規律とベンダーとの交渉の成功が、2025年の設備投資額の低減に寄与したと述べています。こうした対応がなされたとしても、関連サービスが収益を生み出す前に資本を投じることは、資金需要を生み出し、追加のネットワーク展開のペースを制限する要因となり得ます。
セグメント分析
通信業界全体の収益は、加入者との関係から得られる価値と、提供される接続量の両方に依存しています。PLDTの報告によると、Smart Communicationsは2025年、5Gの継続的な普及とデータ消費量の増加に支えられ、1ユーザーあたりの平均収益(ARPU)を安定的に維持しました。利用量の増加と並行して加入者からの収益化が安定しているということは、トラフィックの増加が必ずしも各接続からの平均収益の向上につながるわけではないことを意味します。トラフィックの増加は、加入者1人あたりの平均収益が横ばいであっても容量要件を高める可能性があり、各接続のトラフィックを処理するためのコストに圧力をかけることになります。
PLDTは2025年の決算発表において、当時進行中だったSmartの中核近代化プログラムが、ネットワーク分析およびターゲティング機能を強化し、よりパーソナライズされたオファーとマーケティング効率の向上を可能にしている、と述べました。これらの機能により、ネットワーク投資の意思決定と、さまざまな加入者のニーズに応じたサービスの提供方法が結びつけられています。より精度の高いターゲティングにより、通信事業者は、すべてのユーザーが同じアクセスプランに反応するとは限らないという前提のもとで、関連性の高いオファーを構築できるようになります。ARPUが安定している一方で5Gの普及とデータ利用量が増加している状況下では、ターゲットを絞ったオファーによってユーザー1人あたりの支出も増加しない限り、収益の成長には有料契約数の増加が必要となります。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- 動画やゲームのブームによるモバイルデータ通信量の増加
- 5Gの展開加速と端末価格の低下
- 政府による共通タワーおよび周波数帯改革プログラム
- 企業のデジタルトランスフォーメーションとIoT接続の需要
- フィンテック・スーパーアプリ(例:GCash)が、ユーザー定着率とARPUを押し上げています
- 台風への耐性を備えたネットワーク要件が、ネットワークの高密度化を促進しています
- 市場抑制要因
- 5Gの重荷/通信事業者における光ファイバー設備投資の負担
- 地方におけるARPUの低さがROIを制限しています
- SIM登録法に基づくプリペイド回線の利用停止
- 気候変動に起因する停電により、運用コストと顧客離反リスクが高まっています
- 業界バリューチェーン分析
- 規制情勢
- 技術展望
- ポーターのファイブフォース分析
- 周波数帯の現状と競合の保有状況
- 通信業界のエコシステム
- マクロ経済および対外要因
- 主要なMNOのKPI(2020年~2025年)
- モバイル加入者数および普及率
- モバイルインターネット利用者数と普及率
- アクセス技術別SIM契約数および普及率
- セルラーIoT/M2M接続数
- ブロードバンド接続数(モバイルおよび固定)
- ARPU(1ユーザーあたりの平均収益)
- 契約者1人あたりの平均データ利用量(GB/月)
- 通信業界における主要なビジネスモデルの分析
- 価格設定モデルと価格設定の分析
第5章 市場規模と成長予測
- 通信業界全体の収益とARPU別
- サービスタイプ別
- 音声サービス
- データおよびインターネットサービス
- メッセージングサービス
- IoTおよびM2Mサービス
- OTTおよび有料テレビサービス
- その他のサービス(付加価値サービス(VAS)、ローミングおよび国際サービス、法人向けおよび卸売サービスなど)
- エンドユーザー別
- 企業
- 一般消費者
第6章 競合情勢
- 市場集中度
- 戦略的動向
- 市場シェア分析
- 企業プロファイル
- Globe Telecom
- Smart Communications
- DITO Telecommunity
第7章 市場機会と将来の展望



