


シンガポールの通信MNO:市場シェア分析、業界動向と統計、成長予測(2027年~2032年)
Singapore Telecom MNO - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2027 - 2032)

- 発行日
- ページ情報
- 英文 100 Pages
- 納期
- 2~3営業日
- 商品コード
- 2187689
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
目次・概要・図表を含むサンプルPDF(数ページ~数十ページ)を、担当者からEメールでお送りします。費用はかかりません。
概要
Mordor Intelligenceによると、シンガポールの通信MNO市場規模は2026年に146億米ドルと評価され、2027年の151億5,000万米ドルから2032年までに179億2,000万米ドルに達すると予測されており、予測期間(2027年~2032年)におけるCAGRは3.41%となる見込みです。
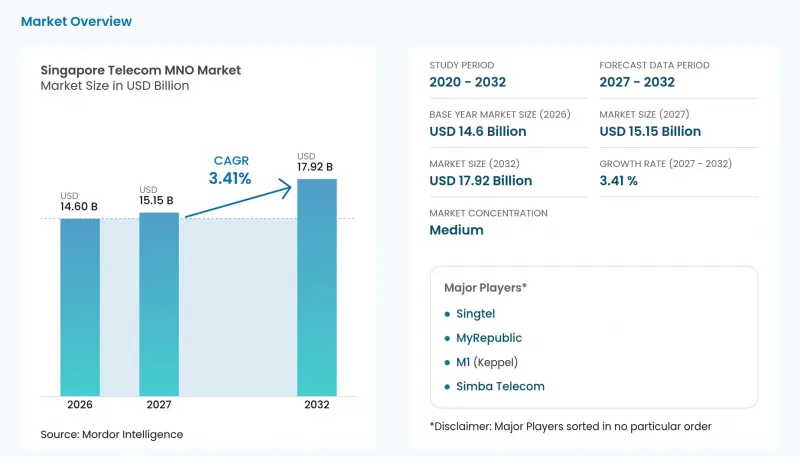
本レポートは、サービスタイプ(データ・インターネットサービス、音声サービス、OTTおよび有料テレビサービス、その他のサービス、IoTおよびM2Mサービス、メッセージングサービス)およびエンドユーザー(一般消費者および企業)ごとに分類されています。市場予測は、入手可能なデータに基づき、金額(米ドル)で提示されています。
シンガポールの通信事業者(MNO)市場の動向と洞察
全国規模のスタンドアロン型5Gカバレッジが、コンシューマーおよびエンタープライズ向けのプレミアムな使用事例を可能にします
企業向け5Gの需要は、標準的な5G展開の全機能を必要としないデバイスを中心に発展する可能性があります。2025年5月29日、M1は企業向け5G RedCapサービスの商用提供開始を発表し、これを東南アジアで初めて公に知られた企業向けRedCapサービスの提供開始であると説明しました。M1は、産業用IoTデバイスや低消費電力のウェアラブル端末を使用事例として挙げ、コスト削減、バッテリー寿命の延長、および低遅延をメリットとして挙げました。2025年までに、Singtelは2022年に全国規模の5Gスタンドアロンネットワークを立ち上げた後、法人顧客および一般消費者向けにネットワークスライシングを導入しました。これらの機能により、さまざまな接続デバイスの要件に合わせて法人向けサービスを設計する道が開かれます。法人顧客にとって、RedCapは、より高い性能を必要とするアプリケーションと並んで、産業用IoTデバイスやウェアラブル端末をネットワーク販売に組み込むことができるデバイス層を提供します。
「デジタルファースト」を掲げる公共部門の取り組みが活発化し、安全で高容量な接続への需要を牽引しています
公務員向けのセキュアなアクセスにより、公共部門の接続性は、行政業務の遂行方法に基づいたビジネスチャンスとなっています。2025年7月の最新情報において、GovTechはソフトウェア定義広域ネットワーク(SD-WAN)およびゼロトラスト政府ネットワークの開発について言及しました。政府のワークフロー全体にわたる柔軟かつ安全な業務を支援することは、容量とアクセスの両方の要件に基づいて設計された接続の活用機会を生み出します。この機会を追求する通信事業者は、政府ネットワークのサービスニーズを軸に提案を構築し、機関顧客向けにパフォーマンスの保証を明確に定義することができます。GovTechがソフトウェア定義広域ネットワーク(SD-WAN)およびゼロトラストアーキテクチャに重点を置いていることから、こうしたネットワーク設計への適合性は、モバイル回線数よりも、通信事業者の提案におけるより強固な根拠となります。
MVNOおよび第4のMNO(Simba)による激しい競合が、消費者価格の弾力性を高めています
競合は、顧客1人あたりの収益およびその結果として生じるモバイルサービス収益の両面を通じて、通信事業者の収益構造に影響を及ぼしています。2026年6月30日に終了した四半期において、Singtel Singaporeの営業収益は、激しい競合の中で前年同期比3.1%減少しました。請求書のリベートやプリペイド販売割引を差し引き、国際通話およびブロードバンド・バンドルを含むモバイルサービス収益は、ARPUの低下により4.0%減少しました。国際通話収益を含み、卸売顧客を除いた平均加入者ベースで、月間ARPUは前年同期比4.7%減少しました。ARPUの低下により、Singtelはネットワークコストを賄うための回線あたりの収益が減少しているため、加入者数の増加だけではモバイルサービスの収益に対する保護効果が弱まっています。
セグメント分析
シンガポールの移動体通信事業者(MNO)にとって、個人契約、産業用デバイス、および法人向け接続アカウントは、それぞれ異なる収益源となります。IoT接続を追加することで、個人契約1件あたりの収益を増やすことなく課金対象となるエンドポイントを増加させることができるため、単一の平均値だけではサービスの拡大を反映しない場合があります。また、法人契約では、デバイスの接続とより広範なネットワークサービスの契約が組み合わされる場合があり、接続1件あたりの収益に加え、取引関係全体からの収益性が重要となります。産業用接続は、通信事業者の消費者向けARPUが変動しなくても、顧客の稼働中の機器からの収益が加わる場合に、商業的に有用となります。
家庭向けバンドルサービスは、シンガポールのモバイル事業者にとって、企業向けデバイスの拡大とは異なる測定上の課題をもたらします。固定・モバイル統合アカウントには、複数のモバイル回線と1つの家庭用ブロードバンドサービスが含まれる場合があり、その結果、世帯あたりの収益はモバイル加入者1人あたりの収益とは異なります。割引された追加回線がモバイルのみの平均ARPUを押し下げる場合でも、世帯のサービス契約範囲を拡大することで、アカウント全体の収益を向上させることができます。したがって、世帯向けプランは、モバイルサービスとブロードバンドサービスの合計による貢献度に基づいて評価すべきです。なぜなら、モバイルARPUの低下だけを理由に追加回線の導入を拒否することは、より広範なバンドルによる収益機会を逃すことにもなりかねないからです。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- 全国規模のスタンドアロン型5Gネットワークの展開により、一般消費者および企業向けのプレミアムな使用事例が可能になります
- 「デジタルファースト」を掲げる公共部門の取り組みが活発化しており、安全で高容量な接続への需要を牽引しています
- ギガビットクラスのバンドルプランを可能にする、全国規模のFTTH(Fiber-to-the-Home)網の整備
- 一人当たりのモバイルデータ利用量の急増が、ARPUの上昇を支えています
- 海運・港湾分野におけるプライベートネットワークのパイロット事業が、産業用5Gの導入を促進しています(UNDER-RADAR)
- ゲーマーやフィンテックユーザー向けの5Gネットワークスライシング(優先レーン)が、新たなB2C収益化の機会を生み出しています(UNDER-RADAR)
- 市場抑制要因
- MVNOや第4のMNO(Simba)による過当競合により、消費者価格弾力性は高い水準を維持しています
- OTTによる代替が進み、従来の音声・SMSおよび有料テレビの収益が減少しています
- スペクトル更新費用の高騰とエネルギーコストの上昇により、EBITDAマージンが圧迫されています
- 国内市場の規模が限られているため、多額の設備投資を要する5Gスタンドアロン方式における規模の経済が制約されています(UNDER-RADAR)
- 業界バリューチェーン分析
- 規制情勢
- 技術展望
- ポーターのファイブフォース分析
- スペクトラムの動向と競合の保有状況
- 通信業界のエコシステム
- マクロ経済および外部要因
- 主要なMNOのKPI(2020年~2025年)
- モバイル加入者数および普及率
- モバイルインターネット利用者数および普及率
- アクセス技術別SIM契約数および普及率
- セルラーIoT/M2M接続数
- ブロードバンド接続数(モバイルおよび固定)
- ARPU(1ユーザーあたりの平均収益)
- 契約者1人あたりの平均データ利用量(GB/月)
- 通信業界における主要なビジネスモデルの分析
- 価格設定モデルと価格設定の分析
第5章 市場規模と成長予測
- 通信業界全体の収益とARPU別
- サービスタイプ別
- 音声サービス
- データおよびインターネットサービス
- メッセージングサービス
- IoTおよびM2Mサービス
- OTTおよび有料テレビサービス
- その他のサービス(付加価値サービス(VAS)、ローミングおよび国際サービス、法人向けおよび卸売サービスなど)
- エンドユーザー別
- 企業
- 一般消費者
第6章 競合情勢
- 市場集中度
- 戦略的動向
- 市場シェア分析
- 企業プロファイル
- Singtel
- M1(Keppel)
- Simba Telecom
- MyRepublic
第7章 市場機会と将来の展望



