


米国の通信MNO:市場シェア分析、業界動向と統計、成長予測(2027年~2032年)
US Telecom MNO - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2027 - 2032)

- 発行日
- ページ情報
- 英文 90 Pages
- 納期
- 2~3営業日
- 商品コード
- 2187684
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
目次・概要・図表を含むサンプルPDF(数ページ~数十ページ)を、担当者からEメールでお送りします。費用はかかりません。
概要
Mordor Intelligenceによると、米国の通信MNO市場規模は2026年に3,576億米ドルと評価され、2027年の3,712億米ドルから2032年までに4,413億米ドルに達すると予測されており、予測期間(2027年~2032年)におけるCAGRは3.52%となる見込みです。
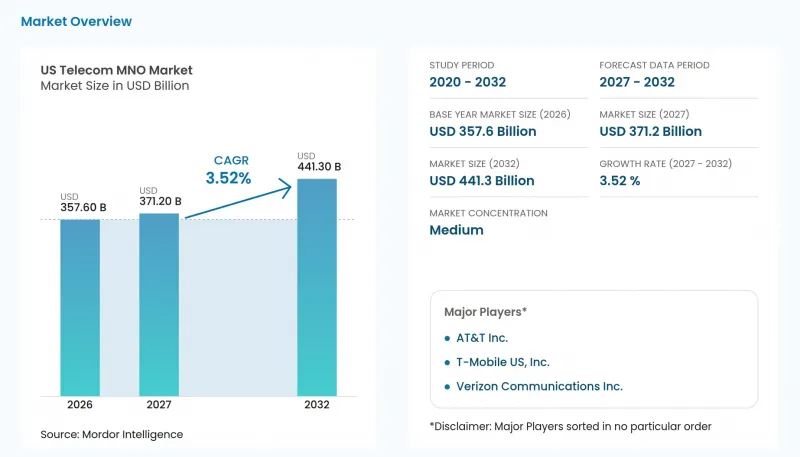
本レポートは、サービスタイプ(データおよびインターネットサービス、OTTおよび有料テレビサービス、その他のサービス、音声サービス、IoTおよびM2Mサービス、メッセージングサービス)およびエンドユーザー(一般消費者および企業)ごとに分類されています。市場予測は、入手可能なデータに基づき、金額(米ドル)で提示されています。
米国の通信MNO市場の動向と洞察
5Gスタンドアローン・コアの展開がデータ収益化を加速
スタンドアロン・コアへの投資は、法人顧客が購入可能なサービスクラスをサポートするようになって初めて、商業的に意義を持つようになります。2025年2月、T-Mobileは「T-Priority」を通じて、米国の緊急対応要員に対し、同社の5Gスタンドアロン・ネットワークの専用スライスを提供すると発表しました。2025年12月、Verizonは、米国の特定の市場において、固定無線ビジネス向けインターネットサービス「5G Network Slice-Enhanced Internet」の提供を開始しました。このサービスは、月額定額料金と、サービスレベル契約(SLA)によって保証されたパフォーマンスを組み合わせたものです。これらのサービスは、優先アクセスや特定のビジネスサービス保証を通じて、機関のニーズに合わせた接続環境を提供します。サービスレベル保証付きの有料スライスにより、通信事業者はネットワークのパフォーマンスそのものを課金できるようになり、一般的な接続サービスとは一線を画すものとなります。
固定無線アクセス(FWA)が従来の銅線回線を置き換える
従来の銅線回線から撤退する通信事業者は、顧客とのブロードバンド関係を維持できる代替サービスを必要としています。AT&Tの2025年銅線撤退戦略には、政策立案者との協力による廃止作業に加え、顧客を光ファイバーやワイヤレスの代替サービスへ移行させることが含まれていました。同社は「AT&T Internet Air」を通じて固定無線アクセスを提供しています。また、AT&Tは2026年第2四半期に、純増ベースで27万9,000件の固定無線インターネット接続を追加しました。Verizonも同四半期に、純増ベースで19万3,000件の固定無線アクセス接続を追加しました。明確な移行戦略とFWAの継続的な拡充により、無線は、既存事業者の計画における光ファイバーの代替案と並んで、商業的に確固たる代替選択肢となっています。
プリペイドサービスにおけるインフレによるARPUへの圧力
インフレにより、顧客の次回の携帯電話料金支払いが他の生活必需費と競合する場合、プリペイドサービスが制約を受ける可能性があります。2026年第2四半期、T-Mobile USは、主に米国セルラーおよびMetronetの買収に伴うポストペイド収益の増加により、サービス収益が9%増加したと報告しましたが、これはプリペイドサービス収益の減少によって一部相殺されました。ユーザーがより低価格のサービスプランを選択した場合、通信事業者は収益は減少するもの、契約を維持することができます。したがって、事業上のリスクは、各契約更新時の価値だけでなく、契約の継続性にもあります。低価格のプランを維持することで、サービス関係を維持できる可能性があります。残された課題は、次回のサービス料金支払いの正当性を損なうことなく、ユーザー1人あたりの収益を増加させる余地が限られているという点です。
セグメント分析
T-Mobile米国は、2026年第2四半期に190億米ドルのサービス収益を報告し、前年同期比で9%増加しました。同社のポストペイド契約あたりの平均収益(ARPA)は月額152.91米ドルで、前年同期比で2%増加しました。T-Mobileは、ARPAの増加について、主に手数料収益の増加と1契約あたりの顧客数の増加によるものと説明しており、これには5Gブロードバンドの普及や「T-Mobile for Business」の成長が含まれます。一方、1アカウントあたりの加入者数が少ないファイバーおよびUScellularのアカウントが、1アカウントあたりの加入者数増加分を一部相殺しました。また、バンドルプランを含むプロモーションの増加も、ARPAの伸びを一部相殺しました。収益機会としては、各ポストペイドアカウント内でより多くの顧客にサービスを提供しつつ、プロモーションによる譲歩が月間アカウント価値の増加分を相殺しないようにすることが挙げられます。
AT&Tの携帯電話事業における1ユーザーあたりの平均収益(ARPU)は、2026年第2四半期に前年同期の53.21米ドルから54.16米ドルに上昇しました。一方、Verizonのワイヤレス小売ポストペイド事業におけるARPAは、同期間に170.79米ドルから168.35米ドルに下落しました。これらの数値は、収益を異なる単位や顧客層に紐付けているため、端末の収益化と小売ポストペイド契約の価値は、それぞれ異なる商業的課題となります。AT&Tの端末収益率の上昇は、端末レベルでの収益化の有効性を裏付ける一方、Verizonの契約収益率の低下は、各ポストペイド契約における収益の深さに競合上の重点が置かれていることを示しています。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- 5Gスタンドアロン・コアの導入がデータ収益化を加速
- 固定無線アクセス(FWA)が従来の銅線回線を置き換えています
- eSIM専用端末の発売により、解約手続きが簡素化されます
- 連邦政府のBEADおよびミドルマイル助成金が、地方におけるネットワーク整備を促進しています
- IIoTおよびキャンパスネットワークによるプライベート・セルラー需要
- AIを活用したRAN最適化によるOPEXの削減
- 市場抑制要因
- プリペイド市場におけるインフレによるARPUへの圧力
- 光ファイバーの過剰敷設がFWAの採算性を損なっている
- Cバンド航空分野における緩和コスト
- M&Aに対するFCCの監視強化
- 業界バリューチェーン分析
- 規制情勢
- 技術展望
- ポーターのファイブフォース分析
- 周波数帯の現状と競合の保有状況
- 通信業界のエコシステム
- マクロ経済および対外要因
- 主要なMNOのKPI(2020年~2025年)
- モバイル加入者数および普及率
- モバイルインターネット利用者数と普及率
- アクセス技術別SIM契約数および普及率
- セルラーIoT/M2M接続数
- ブロードバンド接続数(モバイルおよび固定)
- ARPU(1ユーザーあたりの平均収益)
- 契約者1人あたりの平均データ利用量(GB/月)
- 通信セクターにおける主要なビジネスモデルの分析
- 価格設定モデルと価格設定の分析
第5章 市場規模と成長予測
- 通信業界全体の収益とARPU別
- サービスタイプ別
- 音声サービス
- データおよびインターネットサービス
- メッセージングサービス
- IoTおよびM2Mサービス
- OTTおよび有料テレビサービス
- その他のサービス(付加価値サービス(VAS)、ローミングおよび国際サービス、法人向けおよび卸売サービスなど)
- エンドユーザー別
- 企業
- 一般消費者
第6章 競合情勢
- 市場集中度
- 戦略的動向
- 市場シェア分析
- 企業プロファイル
- Verizon Communications Inc.
- AT&T Inc.
- T-Mobile US, Inc.
第7章 市場機会と将来の展望



