


バッテリーエネルギー貯蔵システム(BESS):市場シェア分析、業界動向と統計、成長予測(2027年~2032年)
Battery Energy Storage System (BESS) - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2027 - 2032)


- 発行日
- ページ情報
- 英文 200 Pages
- 納期
- 2~3営業日
- 商品コード
- 2187349
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
目次・概要・図表を含むサンプルPDF(数ページ~数十ページ)を、担当者からEメールでお送りします。費用はかかりません。
概要
Mordor Intelligenceによると、バッテリーエネルギー貯蔵システム(BESS)の市場規模は、2026年の898億9,000万米ドルから2027年には1,054億米ドルへと拡大し、2027年から2032年にかけてCAGR17.6%で推移し、2032年には2,370億米ドルに達すると予測されています。
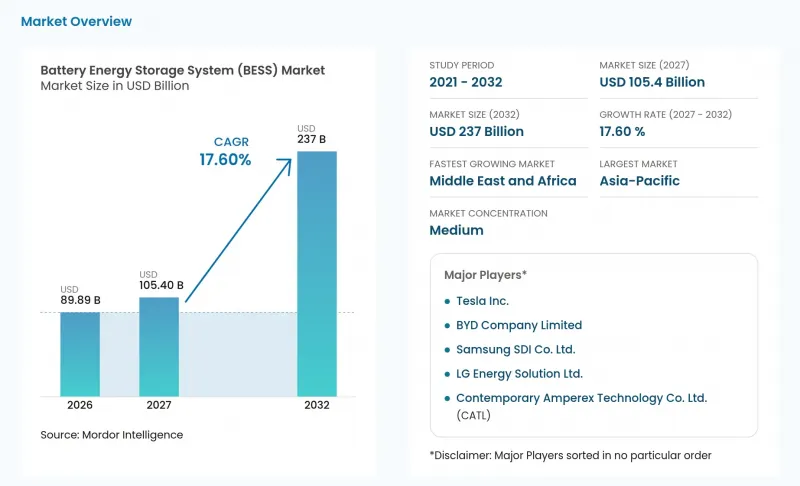
本レポートは、バッテリータイプ(リチウムイオンなど)、接続タイプ(系統連系型など)、構成部品(バッテリーパックおよびラックなど)、エネルギー容量範囲(101~500 MWhなど)、エンドユーザー用途(電力会社など)、および地域(アジア太平洋地域など)ごとに分類されています。市場予測は、入手可能なデータに基づき、金額(米ドル)で提示されています。
世界のバッテリーエネルギー貯蔵システム(BESS)市場の動向と洞察
米国におけるユーティリティ規模の調達義務化が、ギガワット規模の受注を加速させています
定期的な公共調達により、蓄電開発事業者には、政策目標からプロジェクト入札に至る明確な道筋が示されます。ニューヨーク州公益事業委員会は、NYSERDAに対し、3 GWを調達するために、少なくとも年1回、計3回の大規模エネルギー貯蔵調達を実施するよう指示しました。ニューヨーク州は2025年7月28日、2030年までの州全体での6 GWという蓄電目標に向けた1 GWの大規模エネルギー貯蔵を募集する提案依頼書(RFP)を発行しました。2026年9月23日、NYSERDAは、合計950 MW、4,360 MWhに及ぶ8件の大規模蓄電プロジェクトの契約を発表しました。2026年9月、NYSERDAは年末までに第2回年次公募を実施する計画を立てました。開発業者は、定期的な公募ラウンドにわたり提案を行うことが可能であり、これにより、この指針は初回公募を超えて価値をもたらすことになります。
グリッドフォーミング用インバーターの要件が、共置による付加価値の創出を可能に
契約に基づく系統強化サービスは、蓄電開発業者に対し、時間帯間の電力シフトを超えた商業的価値をもたらします。2025年7月、Edify Energy社は、オーストラリア・ビクトリア州のクーランジー(Koorangie)が、グリッドフォーミング用インバーターを搭載し、185 MW/370 MWhの規模で本格稼働を開始したと報告しました。Edify社が開発し、Sostoneo Infrastructure Partners社が所有するこのバッテリー施設は、125 MWの系統強化サービスに関するAEMOとの20年間の契約を締結しました。また、シェル・エナジー・オーストラリアとの別途の15年間の電力購入契約が、本プロジェクトのエネルギー供給面を支えました。開発事業者にとって、これらの異なる契約は、系統サービス要件が、蓄電容量に加え、特定のインバーター機能の導入をどのように後押しし得るかを示しています。エディファイ社によると、このグリッドフォーミング技術により、同バッテリーは、系統の制約により再生可能エネルギーの送電が制限されていたビクトリア州のマレー川流域において、エネルギー貯蔵と系統強化サービスの両方を提供できるようになったとのことです。
インドネシアおよびアフリカにおけるリチウム・グラファイト加工のボトルネック
2025年、英国政府の報告書によると、モザンビークとマダガスカルでは黒鉛が生産されているもの、中流工程の加工はすべて中国で行われていました。同報告書では、ジンバブエやコンゴ民主共和国で生産が拡大しつつある一方で、アフリカにおけるリチウム精製能力が不足していることも指摘されています。これらのルートを通じて調達を行う電池メーカーや蓄電システムインテグレーターにとって、報告された構造上、黒鉛の加工は生産国以外で行われており、リチウム化学物質はアフリカの鉱山生産を超えた精製能力に依存せざるを得ない状況となっています。
セグメント分析
リチウムイオンは最大のセグメントであり、2026年には市場シェアの88.12%を占めました。中国国家エネルギー局の報告によると、2025年末時点で、同国の新エネルギー貯蔵設備容量のうち96.1%をリチウムイオンが占めていました。同局は、圧縮空気、フロー電池、フライホイールによる貯蔵を、新エネルギー貯蔵設備容量の残りのごく一部として分類しました。
リン酸鉄リチウム(LFP)は最も急成長しているセグメントであり、2027年から2032年にかけてCAGR19%が見込まれています。内モンゴル自治区の通遼(トンリャオ)にある2,000 MWhの独立型蓄電プロジェクトは、CATL製の5 MWh LFPバッテリーエネルギー貯蔵システムを採用し、2025年11月に稼働を開始しました。同発電所は、内モンゴル東部の大規模な再生可能エネルギー基盤を支えるピークカット電源として開発されました。ここでは、LFPが発電所レベルのピークカット機能を担っており、CATL製の5 MWhシステムが同発電所内の設備ユニットとして採用されています。
2026年には、系統連系型システムがバッテリーエネルギー貯蔵システム(BESS)市場の77.19%を占めました。国際エネルギー機関(IEA)の報告によると、2025年の世界の新規バッテリー容量のうち、ユーティリティ規模のバッテリーが約80%を占めたとのことです。Innergex社の「Hale Kuawehi」太陽光発電・蓄電複合プロジェクトは、2025年3月25日に商業運転を開始し、120 MWhの蓄電池システムを用いて、ハワイ島の送電網に最大30 MWの再生可能エネルギーを供給しています。Innergex社は、25年間の電力購入契約に基づき、同プロジェクトで発電された電力をハワイアン・エレクトリック社に販売しており、この蓄電池の活用は、電力会社との長期的な供給関係と結びついています。
オフグリッド(マイクログリッド、ハイブリッド)蓄電は最も急成長している分野であり、2027年から2032年にかけてCAGR18.4%が見込まれています。サウジアラビアのレッドシー・マルチユーティリティ・プロジェクトは、2026年8月に1,225.4 MWhの蓄電池を備え、本格的な商業運転を開始しました。この節目を迎えたことで、広範なユーティリティ・パッケージが完成しましたが、太陽光発電および蓄電設備については、2023年から順次稼働が開始されていました。同プロジェクトは、観光地およびその支援インフラに電力を供給するため、国の送電網とは独立して運営されています。この独立したネットワークにおける蓄電池の需要は、当該観光地における包括的なユーティリティ・サービスの要件に基づいています。
地域別分析
2026年のバッテリーエネルギー貯蔵システム(BESS)市場規模において、アジア太平洋地域は50.09%のシェアを占めました。中国では2025年に63GWをわずかに上回るバッテリー容量が追加され、これは2024年比で約3分の1の増加となりました。オーストラリアの「Cheaper Home Batteries Program(家庭用蓄電池低価格化プログラム)」では、2026年第2四半期末までに7万8,000件の設置が承認され、その容量は2.8 GWhに達しました。これらの事例は、中国における大規模な導入と、オーストラリアの承認制家庭用蓄電池プログラムという2つの経路を通じて需要が生まれていることを示しており、サプライヤーはプロジェクト開発業者と一般家庭の購入者の双方にアプローチしています。
中東・アフリカ地域は最も急成長している地域であり、2027年から2032年にかけてCAGR19.45%が見込まれています。2026年7月、AMEA Power社は、エジプトのベンバンにある1,000 MWの太陽光発電+蓄電プロジェクトにおいて、600 MWhのBESSおよび500 kV変電所の稼働開始を発表しました。この発表時点では、エジプト送電公社(Egyptian Electricity Transmission Company)の送電網への段階的な送電が進行中でしたが、プロジェクト全体の完全な稼働開始は依然として見通しの段階にありました。個々のプロジェクトブロックは、再生可能エネルギー複合施設全体が完全に稼働する前に送電を開始できるため、バッテリーとその送電網インフラは連動した供給範囲を形成しています。
北米における稼働ベースは、2025年末時点で、米国におけるユーティリティ規模の蓄電池容量43.6 GWを含んでいました。欧州では、European Energy社が2025年12月、デンマークのクヴォステッド(Kvosted)太陽光発電・蓄電池パークの商業運転を開始し、200 MWhの蓄電容量を備えています。南米における単独導入事例としては、2025年4月に稼働を開始したチリのAtlas Renewable Energy社による「BESS del Desierto」が挙げられます。デンマークとチリの事例は、発電プロジェクト内に蓄電設備を追加することと、独立した蓄電資産を開発することの違いを示しており、一方、米国の事例は、大規模な電力会社向け設備群の確立を示しています。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- 米国におけるユーティリティ規模の調達義務化が、ギガワット規模の受注を加速させています
- 系統連系用インバータの要件が、コロケーションによる付加価値の創出を可能にします
- オーストラリアおよびチリにおけるPV-Plus-StorageのPPA価格パリティ
- EUおよび米国のバッテリー・サプライチェーン関連法が、国内製造の牽引効果を生み出しています
- データセンターおよびAIによる負荷の増加が、北米におけるストレージ需要を牽引しています
- アジアにおけるセカンドライフEVバッテリーの供給拡大が設備投資を削減
- 市場抑制要因
- インドネシアおよびアフリカにおけるリチウム・グラファイト加工のボトルネック
- 防火基準の厳格化(UL 9540A、NFPA 855)により、プラント付帯設備のコストが膨らんでいます
- 米国のISOにおける長大な相互接続待ち行列が、FTMプロジェクトの収益化を遅らせています
- 高金利環境が加盟店の収益構造を圧迫しています
- 業界バリューチェーン分析
- 規制情勢
- 技術展望
- ポーターのファイブフォース分析
- 最近の動向と革新
第5章 市場規模と成長予測
- バッテリータイプ別
- リチウムイオン
- リン酸鉄リチウム(LFP)
- ニッケル・マンガン・コバルト(NMC)
- 鉛蓄
- その他[フロー電池(バナジウム、亜鉛ー臭素)、ナトリウム系(NaS、Naイオン)]
- 接続タイプ別
- 系統連系型(電力会社との連系)
- オフグリッド(マイクログリッド、ハイブリッド)
- コンポーネント別
- バッテリーパックおよびラック
- 電力変換システム(PCS)
- エネルギー管理ソフトウェア(EMS)
- プラント付帯設備およびサービス
- エネルギー容量の範囲別
- 100 MWh未満
- 101~500 MWh
- 500 MWh以上
- エンドユーザー用途別
- 住宅
- 商業・産業用
- ユーティリティ
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- 英国
- ドイツ
- フランス
- スペイン
- 北欧諸国
- ロシア
- その他の欧州諸国
- アジア太平洋
- 中国
- インド
- 日本
- 韓国
- マレーシア
- タイ
- インドネシア
- ベトナム
- オーストラリア
- その他のアジア太平洋諸国
- 南米
- ブラジル
- アルゼンチン
- コロンビア
- その他の南米諸国
- 中東・アフリカ
- アラブ首長国連邦
- サウジアラビア
- 南アフリカ
- エジプト
- その他の中東・アフリカ諸国
- 北米
第6章 競合情勢
- 市場集中度
- 戦略的動向
- 市場シェア分析
- 企業プロファイル
- BYD Company Limited
- Contemporary Amperex Technology Co. Ltd.(CATL)
- LG Energy Solution Ltd.
- Panasonic Energy Co., Ltd.
- Tesla Inc.
- Samsung SDI Co. Ltd.
- Fluence Energy Inc.
- ABB Ltd.
- Siemens Energy AG
- GE Vernova
- Hitachi Energy Ltd.
- Mitsubishi Power
- Sungrow Power Supply Co.
- Eaton Corporation plc
- Toshiba Corp.
- EVE Energy Co.
- VARTA AG
- Saft SAS(TotalEnergies)
- CellCube Energy Storage GmbH
- Enphase Energy Inc.
第7章 市場機会と将来の展望


