


バッテリーエネルギー貯蔵システム:市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
Vessel Battery Energy Storage Systems - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 100 Pages
- 納期
- 2~3営業日
- 商品コード
- 2154809
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
概要
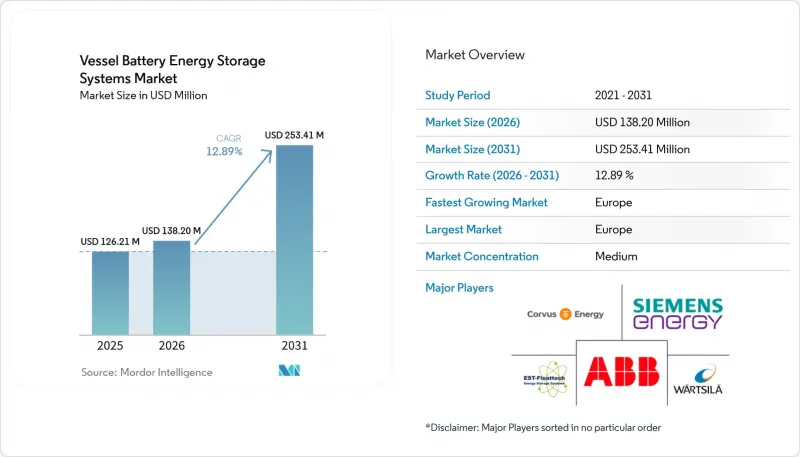
Mordor Intelligenceによると、船舶用バッテリーエネルギー貯蔵システムの市場規模は、2025年の1億2,621万米ドルから2026年には1億3,820万米ドルへと拡大し、2031年までに2億5,341万米ドルに達すると予想されており、2026年から2031年にかけてCAGR12.89%で成長すると見込まれています。
世界の船舶用バッテリーエネルギー貯蔵システム市場の動向と洞察
ハイブリッド船および電気船への需要の高まりが、バッテリーシステムの需要を牽引
ハイブリッドおよび全電気推進システムは、運航サイクルが頻繁な短距離航路において、より魅力的な選択肢となっています。バッテリーの充放電サイクルが、単なる規制順守だけでなく、総運用コストの削減にも寄与できる場合、船舶用バッテリーエネルギー貯蔵システム市場は恩恵を受けます。ワルツィラ社は、2026年1月、インキャット・タスマニア社からモルスリンイェン社の高速フェリー向けとして、3件連続となる電気推進システムの受注を獲得しました。こうした繰り返しの選定は、運航事業者が関連する船舶全体で、実績のあるアーキテクチャを標準化できることを示しています。このアプローチにより、後続の船舶に必要な設計作業が軽減され、調達決定の期間を短縮することが可能です。また、予測可能な航路と充電環境を備えたフェリー運航事業者における、バッテリーのより広範な導入を後押しします。
厳しい環境規制がクリーンエネルギーの導入を加速
規制により、排出性能は現在の運航上の課題となっており、これが欧州および国際航路における船舶用バッテリーエネルギー貯蔵システム市場を支えています。国際海事機関(IMO)は、2025年4月のMEPC第83回会合において「ネットゼロ・フレームワーク」を承認しました。これは、世界の船舶用燃料の温室効果ガス強度基準と排出量価格設定メカニズムを組み合わせたものです。このフレームワークは2027年に発効する見込みです。「FuelEU Maritime」は2025年1月1日より全面的に適用されており、2026年1月31日までに検証済みの2025年分の温室効果ガス強度データの提出が求められています。規制違反に対する罰則は2026年5月1日より適用されます。バッテリーを活用した運航により、達成される温室効果ガス強度を低減できるほか、実績が規制要件を上回った場合には、資金化可能または譲渡可能なコンプライアンス余剰単位を生み出す可能性があります。
高い初期投資コストが、主導的な事業者以外の分野での導入を制約しています
初期投資は、中小規模の海運会社、漁船団、および低所得の貿易地域における運航事業者にとって依然として障壁となっています。オールボー大学の分析によると、標準的な電気フェリーの10年間の総所有コストは328万ユーロであるのに対し、同等のディーゼル・電気フェリーの場合は248万ユーロでした。この研究では、1日あたりの航路利用率が高い場合にのみ、両者のコストが同等になることが判明しました。船舶用認証システムには、振動対策、安全エンクロージャー、船級認証要件などが含まれており、これらがコストを押し上げています。そのため、高頻度の近海フェリー航路では、外洋航路や利用率の低い貨物輸送用途よりも早く、経済的に採算が取れる水準に達することができます。このコスト格差は、経験とコスト面での優位性を築くことができる早期導入者を優遇することで、船舶用バッテリーエネルギー貯蔵システム市場を形作っています。
セグメント分析
2025年時点で、NMCは船舶用バッテリーエネルギー貯蔵システム市場において、金額ベースで79.1%のシェアを占めました。これは、そのエネルギー密度が、限られたスペースや重量制限のある設計に対応できるためです。LFPは2026年から2031年にかけてCAGR15.8%で成長すると予測されており、これは化学系タイプの中で最も高い成長率です。その熱的安定性により、火災リスクに関する認証の複雑さを軽減できるほか、中国のメーカーがLFPセルのコスト低下を後押ししています。シンガポール海事研究所による7種類の船舶を対象とした評価では、充放電サイクル特性や安全要件の観点から、LFPがフェリー、オフショア支援船、漁船に適していることが明らかになりました。船舶用バッテリーエネルギー貯蔵システム業界では、NMCのスペース面での優位性と、LFPの安全性およびライフサイクル特性とのバランスが取られています。
Ni-Cd電池は、極端な温度範囲での運用が求められる軍事用途において依然として重要な役割を果たしており、一方、LTO電池は、急速充電によるコスト割高が正当化される短周期運航のフェリーや港湾タグボートに採用されています。2026年1月に発行されたISO 18962:2026は、交換可能な船舶用バッテリーの設置および運用要件を定めています。この規格は、船舶用バッテリーエネルギー貯蔵システム市場におけるモジュール式設計を支援するものであり、システム全体の交換を行うことなく、船舶の就航期間中に電池化学のアップグレードを可能にする可能性があります。Corvus Energy社とBYD Energy Storage社は、2026年5月に高レートLFP船舶用システムを開発するための戦略的協力協定を締結しました。この協定は、主要な船舶用バッテリーサプライヤーがLFPの開発を推進している一方で、NMCサプライヤーがスペースに制約のある用途において自社の地位を維持しようとしていることを示しています。
2025年、船舶用バッテリーエネルギー貯蔵システム市場において、新造船への搭載が75.2%を占めました。これは、新造船であれば当初からバッテリーベイや電気システムを考慮して設計できるためです。一方、改修市場は2026年から2031年にかけてCAGR15.6%で成長すると予測されています。これは、運航事業者が船舶の入れ替えを待つのではなく、計画的な乾ドック期間中にバッテリーパックを追加するためです。これにより、老朽化したディーゼル・電気推進船隊の温室効果ガス排出強度を改善することが可能になります。また、運航事業者が既存の船体を維持しつつ、規制要件に対応するのにも役立ちます。船舶用バッテリーエネルギー貯蔵システム業界は、新造船の調達準備が整っていない船隊への参入ルートをさらに広げています。
改造プロジェクトでは、既存の電気系統、船舶のレイアウト、および船級協会の要件との慎重な統合が求められます。ワサライン社の「オーロラ・ボトニア」号は、2026年初頭に10.4 MWhのLFPバッテリーによる改造を受け、DNVの船級承認を得て、船内総容量を12.6 MWhに引き上げました。このプロジェクトは、大規模なバッテリーのアップグレードでも、運航停止時間を最小限に抑えて完了できることを実証しました。エバーレンス社とWEテック・ソリューションズ社は、定期的な乾ドック入渠中に、最大33隻を対象としたパワーテイクオフ(PTO)および可変周波数駆動装置(VFD)のアップグレードに関するパイロット事業について協議していました。この設置方法は、船舶の入れ替えまで長期間運航を続ける貨物船や漁船の船隊にとって、特に適しています。
地域別分析
欧州は2025年に船舶用バッテリーエネルギー貯蔵システムの市場シェアの70.8%を占めており、2031年までCAGR14.1%で成長すると予測されています。この優位性は、排出ガス規制、確立されたフェリー電化回廊、およびノルウェー、ドイツ、スウェーデン、オランダに拠点を置く船舶用バッテリーサプライヤーの存在を反映しています。ドイツのHADAG社は、ハンブルクで3隻の完全電気式港湾フェリーを就航させており、各船には3.8 MWhのLehmann Marine社製CUBE LFPシステムが搭載されています。スカンジナビア地域では、Aurora Botnia号の改造やBaltic Whale社の貨物輸送事業を通じて、大規模な導入実績が示されています。活発なフェリー更新プログラムや、2030年以降に旅客船およびコンテナ船に対してEUが義務付ける岸壁電源の要件が、継続的な需要を支えています。
アジア太平洋地域は、船舶用バッテリーエネルギー貯蔵システム市場において、技術的に最も活発な成長地域です。中国では2026年4月、20,000 kWhのバッテリー貯蔵容量と自律航行機能を統合した1万トン級の純電気式スマートコンテナ船が就航しました。同船は、高電圧の岸壁電源およびバッテリーコンテナのスワッピングも採用しています。日本の「MEGURI2040」プログラムでは、2026年に4隻の自律航行船舶が政府の認証を取得し、商船三井(MOL)は複数の船舶を陸上にある艦隊運用センターとリアルタイムで接続しました。こうした進展により、信頼性の高いバッテリーによる電力品質が、自律航行船舶の運航の中核となっています。
北米では、州が調達するフェリープログラムや、バッテリー駆動船舶システムに対する防衛分野の関心を通じて、進展が見られます。ワシントン州フェリーのハイブリッド電気式新造船では、ABB社とCorvus Energy社の提携により、13.2 MWhのバッテリーシステムが採用されています。BCフェリーの「サミット・クラス」船舶は、1隻あたり最大70 MWhのバッテリーを搭載できるよう設計されています。南米では充電インフラがまだ整備段階にあるため、導入は初期段階にとどまっています。一方、中東およびアフリカ地域も、サウジアラビアやアラブ首長国連邦からの関心はあるもの、導入は初期段階にあります。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- 排出ガス削減に向けたハイブリッド船および電気船への需要の高まり。
- 厳しい環境規制が、クリーンエネルギーソリューションの導入を後押ししています。
- 船舶用バッテリーシステムの技術進歩により、効率が向上しています。
- 海事事業における再生可能エネルギーの導入に向けた投資が増加しています。
- 岸電や港湾の電化に対する需要の高まりが、船舶用バッテリーの導入を後押ししています。
- 自律型およびデジタル接続型船舶の普及に伴い、信頼性の高い船内用エネルギー貯蔵システムへの需要が高まっています。
- 市場抑制要因
- 船舶用バッテリーエネルギー貯蔵システムの初期コストが高いこと。
- 港湾および航路における充電インフラの不足。
- バッテリーの熱管理および火災リスクに関する安全上の懸念。
- 過酷な海洋環境下における製品寿命の短さと性能の低下。
- サプライチェーン分析
- ポーターのファイブフォース分析
- 技術動向
- 規制情勢
- 投資分析
第5章 市場規模と成長予測
- 化学別
- NMC(リチウム・ニッケル・マンガン・コバルト酸化物電池)
- LFP(リン酸鉄リチウム電池)
- Ni-Cd(ニッケル・カドミウム電池)
- チタン酸リチウム酸化物(LTO)
- その他の種類(NCA、TNO、XNOなど)
- 導入構成別
- 新規設置
- レトロフィット
- 船舶の種類別
- 貨物船
- 旅客船
- 海軍艦艇
- 漁船
- オフショア支援船
- その他
- 用途別
- 補助動力装置
- 主推進システム
- 非常用電源
- 再生可能エネルギー統合
- ハイブリッド電力システム
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- フランス
- イタリア
- スペイン
- 英国
- ポーランド
- ロシア
- その他の欧州諸国
- アジア太平洋
- 中国
- インド
- 日本
- 韓国
- オーストラリア
- インドネシア
- ベトナム
- タイ
- その他のアジア太平洋諸国
- 南米
- ブラジル
- アルゼンチン
- チリ
- その他の南米諸国
- 中東・アフリカ
- サウジアラビア
- アラブ首長国連邦
- エジプト
- 南アフリカ
- モロッコ
- その他の中東・アフリカ諸国
- 北米
第6章 競合情勢
- 市場集中度
- 戦略的動向
- 市場シェア分析
- 企業プロファイル
- ABB Ltd
- AYK Energy
- BorgWarner Inc.
- Corvus Energy Holding AS
- EAS Batteries GmbH
- Echandia Marine AB
- ePropulsion Europe SLU
- EST-Floattech B.V.
- EVE Energy Co., Ltd.
- Kongsberg Gruppen ASA
- KREISEL Electric GmbH
- Leclanche SA
- Lehmann Marine GmbH
- Saft Groupe S.A.S.
- Siemens Energy AG
- Sunlight Group
- Wartsila Oyj Abp
- ZEM AS
第7章 市場機会と将来の展望



