


メディアとエンターテインメント:市場シェア分析、業界動向と統計、成長予測(2027年~2032年)
Media and Entertainment - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2027 - 2032)


- 発行日
- ページ情報
- 英文 120 Pages
- 納期
- 2~3営業日
- 商品コード
- 2187347
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
目次・概要・図表を含むサンプルPDF(数ページ~数十ページ)を、担当者からEメールでお送りします。費用はかかりません。
概要
Mordor Intelligenceによると、メディア・エンターテインメント市場の規模は、2026年の3兆1,200億米ドル、2027年の3兆2,400億米ドルから、2032年までに3兆8,800億米ドルへと拡大すると予測されており、2027年から2032年までの年間平均成長率(CAGR)は3.68%となる見込みです。
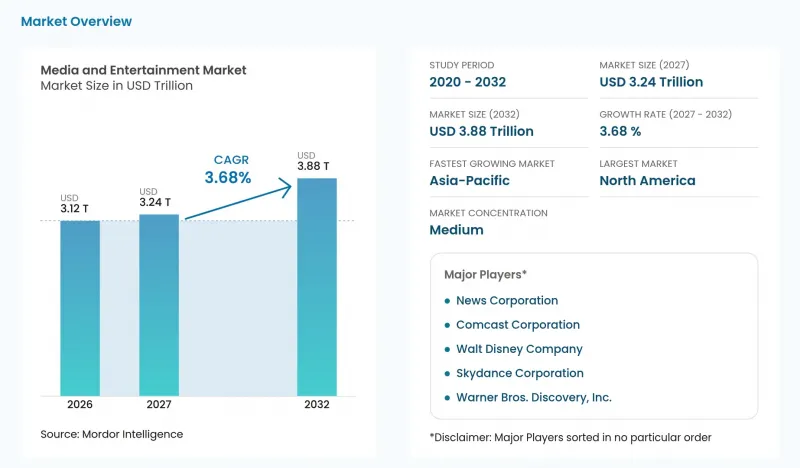
本レポートは、タイプ(デジタルメディア、ビデオゲームおよびeスポーツなど)、収益モデル(広告、サブスクリプションなど)、デバイスプラットフォーム(スマートフォンおよびタブレット、スマートテレビおよびセットトップボックスなど)、地域(北米、アジア太平洋など)ごとに分類されています。市場予測は、入手可能なデータに基づき、金額(米ドル)で提示されています。
世界のメディア・エンターテインメント市場の動向と洞察
アジアにおける5G対応モバイル動画視聴の普及
中国の祝日期間におけるトラフィックの動向は、モバイルエンターテインメントへの需要が集中することで、動画プラットフォームのビジネスチャンスがいかに拡大するかを示しています。2025年の春節期間(8日間)において、5Gモバイルインターネットのトラフィックは、前年(2024年)の同期間と比較して35%増加し、Douyin、Kuaishou、Tencent Videoがトラフィック上位のアプリにランクインしました。パブリッシャーにとって、こうした状況は、注目が集まる時期におけるモバイル動画配信への投資を後押しするものです。広告主にとっては、年間を通じて需要が均一であると想定するのではなく、こうした視聴機会を独自のビジネスチャンスとして捉える理由となります。ビジネスチャンスは、休暇期間中の集中した利用を、有料視聴や広告枠への転換に結びつけることにあります。
米国の小売・CPGブランドによるコネクテッドTV広告費の急増
小売関連データは、CPG広告とコネクテッドTV配信の間に商業的なつながりを生み出しています。IABの2025年報告書では、米国におけるCPG企業のコネクテッドTV広告費の急増の一因として、小売メディアとのデータ提携が挙げられています。2026年9月、IABは米国のコネクテッドTV広告費が通年で15.6%増加すると予測し、これは1月の予測から1.8ポイント上方修正されたものです。2026年について、IABは、CPGによる米国におけるデジタル動画広告費を169億米ドル、小売業界によるものを94億米ドルと推計しており、これにはCTV、ソーシャル動画、オンライン動画が含まれます。小売データとの連携は、メディア販売業者がこうした広範な動画広告予算の獲得競争において、コネクテッドTVの広告枠を差別化するのに役立ち、広告主の需要と配信パートナーシップを結びつけることができます。
ターゲット型デジタル広告に対するEUの規制監視の強化
サービス横断的なデータに関する同意の境界線は、欧州連合(EU)において、指定プラットフォームがパーソナライズされた広告を収益化できる範囲を制限しています。「デジタル市場法(Digital Markets Act)」では、指定されたゲートキーパーに対し、サービス間で個人データを統合する前に同意を取得すること、および同意を拒否したユーザーに対しては、パーソナライゼーションの度合いは低くなるもの同等の代替案を提供することを義務付けています。したがって、統合されたユーザー情報を基盤とする広告提案では、パーソナライゼーションの度合いが低い、第二のサービス体験を考慮に入れる必要があります。影響を受けるプラットフォームにとって、商業的な制約となるのは、広告収入によるアクセスの魅力を維持しつつ、その代替案をサポートしなければならないという点です。これにより、同意に依存するデータ利用は、プラットフォームが広告主に提供できる広告枠の提案に対する制約となり、広告が継続される場合でも収益化に複雑さが加わることになります。
セグメント分析
2026年、デジタルメディアはメディア・エンターテインメント市場規模の52.74%を占め、最大のセグメントとなりました。Alphabetは、2025年にGoogle検索およびその他のサービス、YouTube、Googleネットワークを通じて、全世界で2,947億米ドルのGoogle広告収益を報告しました。こうした多様な収益源となるサービスは、広告主に対して消費者の注目を集めるための複数の経路を提供し、単一のコンテンツサービスよりも幅広い商業基盤を支えています。Googleの広告事業において、2025年には「検索およびその他のサービス」が2,245億米ドル、「YouTube広告」が403億7,000万米ドルの収益を生み出し、収益の大部分をこれらのカテゴリーが占めました。
ストリーミングメディアは最も急成長しているセグメントであり、2027年から2032年にかけてCAGR4.55%が見込まれています。Netflixの会員は2026年上半期に970億時間以上を視聴し、前年同期比で2%増加しました。こうしたエンゲージメントにより、ストリーミング事業者は番組制作への投資を分散させるための堅固な視聴者基盤を確保しており、顧客獲得と並んで、継続的な利用が商業的に重要な意味を持ちます。印刷メディアは縮小すると予測されており、世界の日刊紙の印刷部数は2024年から2.39%減少し、2025年には4億9,050万部になると見込まれています。ストリーミング事業者にとって、Netflixの規模と緩やかな視聴時間の伸びは、総視聴時間の拡大とは別の課題として、既存の利用を収益化することの重要性を示唆しています。
地域別分析
2026年、北米はメディア・エンターテインメント市場で39.64%のシェアを占め、最大の地域となりました。Netflixは2026年第2四半期、米国およびカナダからの売上高が54億3,000万米ドルと、前年同期比10%増を報告しました。ニールセンの調査によると、2026年7月の米国のテレビ視聴時間の49%をストリーミングが占めており、テレビ画面でのストリーミングコンテンツの利用が著しいことが示されています。この地域では、テレビ画面の利用が盛んなことに加え、Netflixの米国およびカナダ事業における有料サービスの支出も増加しています。したがって、ストリーミング事業者にとってのビジネスチャンスは、新規視聴者の獲得にとどまらず、テレビ視聴に組み込まれたサービスからの収益拡大にまで広がっています。
アジア太平洋地域は最も急成長している地域であり、2027年から2032年にかけてCAGR4.75%が見込まれています。インドでは、JioStarが2026年のTATA IPLシーズンにおいて、デジタル動画の視聴回数が前年比8%増の250億回に達し、テレビおよびストリーミングでの放映において、前シーズンに比べて125社の新規広告主を獲得したと報告しました。マレーシアでは、FINASの報告によると、2026年1月から7月にかけて、マレーシア映画の劇場動員数がハリウッド映画を上回りました。商業的に重要なイベントの放映権は、地域の事業者が集中するスポーツ需要とより幅広い広告主層を結びつける一助となり、地域にとって重要な番組制作が、幅広いコンテンツカタログの拡充と並行して事業拡大への道筋となる可能性があります。
南米では、2025年にブラジル映画を鑑賞したブラジルの映画館観客数1,110万人に加え、同年にチリの地上波テレビ視聴者(主に50歳以上の視聴者に集中)が加わりました。2024年12月から2025年12月にかけて、欧州のオンデマンド映像サービス数は15%増加したのに対し、テレビチャンネルは1%の増加にとどまりました。一方、ポーランドでは2025年に4,970万人の常設映画館観客数を記録しました。中東およびアフリカ地域では、MultiChoiceの「General Entertainment」事業が、2025会計年度にアフリカ全域で45以上の言語によるコンテンツを制作・キュレーションしました。Anghamiは、2025年末時点で、中東および北アフリカにおける自社プラットフォームおよびOSN+の有料加入者数が350万人を超えたと報告しています。したがって、権利保有者にとっては、ストリーミングに加え、映画館や地上波テレビの配信経路を維持する理由があります。なぜなら、ポーランドの映画館観客数やチリの高齢テレビ視聴者層は、それぞれ異なる視聴環境を反映しているからです。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- アジアにおける5G対応モバイル動画視聴の普及
- 米国の小売および消費財(CPG)ブランドによるコネクテッドTV広告費の急増
- 欧州におけるFAST(広告付き無料テレビ)チャンネルの急速な普及
- 生成AIを活用した現地語吹き替えが、中東におけるOTTの普及範囲を拡大しています
- バーチャル制作スタジオの登場により、コンテンツ制作コストが削減されています
- モバイルeスポーツタイトルにおけるゲーム内広告による収益化
- 市場抑制要因
- ターゲット型デジタル広告に対するEUの規制当局による監視の強化
- アジア太平洋地域におけるプレミアムOTTのARPUを押し下げている海賊版および違法再配信
- 没入型メディア向け次世代グラフィックスチップのサプライチェーンにおける供給不足
- コンテンツ調達コストの上昇が、ストリーミング事業の収益性を蝕んでいます
- 業界バリューチェーン分析
- 規制情勢
- 技術展望
- ポーターのファイブフォース分析
- マクロ経済要因が市場に与える影響
- 投資および資金調達の動向
第5章 市場規模と成長予測
- タイプ別
- 印刷媒体
- 新聞
- 雑誌
- 看板
- バナー、リーフレット、チラシ
- その他の印刷媒体
- デジタルメディア
- テレビ
- 音楽およびラジオ
- 電子看板
- モバイル広告
- ポッドキャスト
- その他のデジタルメディア
- ストリーミングメディア
- OTTストリーミング
- ライブストリーミング
- ビデオゲームおよびeスポーツ
- バーチャル/拡張現実(AR)コンテンツ
- 印刷媒体
- 収益モデル別
- 広告
- サブスクリプション
- ペイ・パー・ビュー/ トランザクショナル
- ライセンシングおよびマーチャンダイジング
- デバイスプラットフォーム別
- スマートフォンおよびタブレット
- スマートテレビおよびセットトップボックス
- PCおよびノートPC
- ゲーム機
- VR/ARヘッドセット
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 南米
- ブラジル
- アルゼンチン
- その他の南米諸国
- 欧州
- ドイツ
- 英国
- フランス
- スペイン
- その他の欧州諸国
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- オーストラリア・ニュージーランド
- その他のアジア太平洋諸国
- 中東・アフリカ
- 中東
- サウジアラビア
- アラブ首長国連邦
- トルコ
- その他の中東諸国
- アフリカ
- 南アフリカ
- エジプト
- ナイジェリア
- その他のアフリカ諸国
- 中東
- 北米
第6章 競合情勢
- 市場集中度
- 戦略的動向
- 市場シェア分析
- 企業プロファイル
- News Corporation
- Comcast Corporation
- Walt Disney Company
- Warner Bros. Discovery, Inc.
- Skydance Corporation
- Netflix, Inc.
- Amazon.com, Inc.
- Alphabet Inc.
- Apple Inc.
- Sony Group Corporation
- Tencent Holdings Ltd.
- Bertelsmann SE & Co. KGaA
- ByteDance Ltd.
- Axel Springer SE
- Reliance Industries Ltd.
- Roku, Inc.
- WPP plc
- Omnicom Group Inc.
- Publicis Groupe
- Spotify Technology S.A.
- Electronic Arts Inc.
- Nintendo Co., Ltd.
- Activision Blizzard, Inc.