


アメリカのパン:市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
United States Bread - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 131 Pages
- 納期
- 2~3営業日
- 商品コード
- 2186148
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
目次・概要・図表を含むサンプルPDF(数ページ~数十ページ)を、担当者からEメールでお送りします。費用はかかりません。
概要
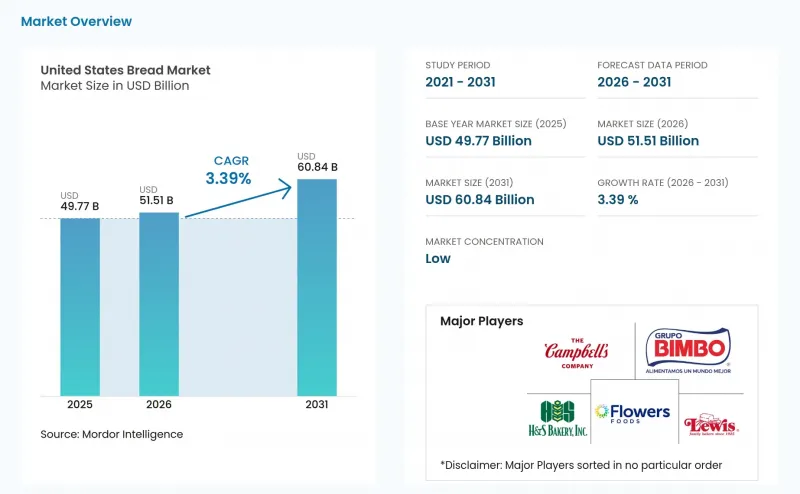
Mordor Intelligenceによると、米国のパン市場規模は2025年に497億7,000万米ドルと評価され、2026年の515億1,000万米ドルから2031年までに608億4,000万米ドルに達すると予測されており、予測期間(2026年~2031年)におけるCAGRは3.39%となる見込みです。
米国のパン市場の動向と洞察
手軽な食事ソリューションへの需要
パンは、手軽な食事、お弁当、自家製サンドイッチに依然として重宝されており、これが小売チャネルを問わずリピート購入を支え、日常的な家庭の買い物において製品の入手可能性が特に重要となっています。全米ベーカーズ協会(American Bakers Association)の報告によると、消費者の55%が少なくとも週に1回はサンドイッチ用パンを摂取しており、94%はパン類の衝動買いに誘導される可能性があるとのことです。これにより、品質を犠牲にすることなく利便性を提供する「テイク・アンド・ベイク」製品、ブリオッシュバンズ、フレーバー付きパンなどの商品に市場機会が生まれています。また、小容量パッケージは、残りの発生を減らし、大容量の購入をためらうことなくプレミアムなパンを試せるようにすることで、少人数世帯の実用的な課題にも対応しています。したがって、米国のパン市場は、世帯消費量が実質的に増加しなくても、利便性の高い形態によって価値を高めることができます。
オーガニック、グルテンフリー、全粒穀物製品の成長
『アメリカ人のための食事ガイドライン2020-2025』では、穀物摂取量の半分を全粒穀物から摂取するよう推奨しており、この連邦政府の指針は、マルチグレインパンのマーケティングの中核をなす健康に関するメッセージを直接裏付けるものです。グルテン含有量を20ppm未満に制限するFDAのグルテンフリー表示基準(21 CFR Part 101.91)は、消費者の信頼を示す指標であると同時に、専用の製造施設への投資を行わずに「フリー・フロム」セグメントに参入しようとする従来のメーカーにとって、事実上の障壁ともなっています。「デイブズ・キラー・ブレッド」が2025年4月に発売したオーガニック・サンドイッチロールは、USDAオーガニックおよび「Non-GMO Project Verified」の認証を取得しており、1食分あたり全粒穀物16g、タンパク質11gを含んでいます。この例は、複数の認証を組み合わせることで、従来のパンに比べて2~3倍の小売価格設定が可能になることを示しています。「フリー・フロム」市場の成長は、グルテンに関する臨床的な診断だけでなく、理想的なライフスタイルの追求によっても支えられています。この消費者層は価格にそれほど敏感ではなく、ブランドへの忠誠心が高い傾向にあります。ウェルネス志向の消費者をターゲットとするブランドは、グルテンフリー原材料のコストが低下してもプレミアム価格を維持することができ、予測期間を通じて粗利益率の相乗的な優位性をもたらすことができます。
精製炭水化物に関する健康上の懸念
1人当たりの小麦粉消費量は、2000年の146.6ポンドから2025年には126.6ポンドへと減少し、約40年ぶりの低水準となりました。米国農務省(USDA)経済調査局は、この減少の要因として、進化する医学的指針によって後押しされた、低炭水化物食への消費者の継続的な移行を挙げています。GLP-1の普及という複合的な逆風が、この構造的な動向をさらに強めています。『Journal of Marketing Research』(2026年)に掲載された調査によると、GLP-1の導入から6ヶ月以内に、世帯の食料品支出が5.3%減少したことが報告されており、精製穀物カテゴリーは最も大きな影響を受けたカテゴリーの一つでした。オクラホマ州立大学の調査では、GLP-1使用者の中で、でんぷん質食品カテゴリーの消費量が減少したと報告した人の割合が、減少していないと報告した人よりも約70%多いことが確認されました。これまでのダイエットブームとは異なり、薬理学的な食欲抑制には構造的な持続性があります。健康志向による従来のパンの販売数量の減少は、プレミアム化だけでは完全に相殺することはできません。8米ドルの職人が作るサワードウパンが対象とする市場は、3米ドルのパッケージ入り白パンが対象とする市場よりも根本的に狭く、カテゴリーのバリューミックスの改善によって得られる収益の転換には限界があります。
セグメント分析
2025年、米国パン市場において、発酵パンは71.23%のシェアを占め、小売および外食産業全体を通じて主要な製品グループとなっています。サンドイッチ用パン、バンズ、バゲット、チャバタ、および類似の製品は、一般家庭に広く親しまれており、確立された店舗流通システムに適合しています。また、その地位は、朝食のトーストから学校給食、レストランのサンドイッチに至るまで、幅広い食事の場面で利用されていることも反映しています。小型のパン、サワードウのバリエーション、プレミアムバンズなどの製品展開により、確立されたブランドは、消費者の期待から大きく逸脱することなく、成熟したフォーマットを刷新することができます。生産者は、健康志向の消費者やGLP-1製剤の使用者によって精製穀物製品の消費が減少する可能性があるため、標準パッケージの食パンにおける販売数量の減少圧力に引き続き注意を払う必要があります。これに対応し、サプライヤーは、発酵パンを単一の画一的なカテゴリーとして扱うのではなく、鮮度、分量の調整、全粒穀物表示、そしてより良質な原材料に注力しています。米国のパン市場では、このセグメントが安定した中核を保っており、その根底にある製品形態が日常的な使用に実用的であるためです。
無発酵パンおよびフラットブレッドは、2031年までCAGR4.33%で成長すると予測されており、これは製品タイプの中で最も高い成長率です。トルティーヤ、ラップ、ナン、ピタ、チャパティ、ロティ、ピザ生地は、柔軟な食事スタイルへの需要や、ヒスパニック系、中東系、南アジア系の食事機会の拡大から恩恵を受けています。グルマ社は、ラップ、ナン、ピザ生地を拡大分野として特定しており、大手メーカーがこれらの形態をニッチな製品ではなく、持続可能な隣接分野と見なしていることを示しています。フラットブレッドの生産者は、家庭料理と外食産業の両方に供給できるため、標準的なスライスパンよりも販売量の拡大機会が多くなります。このセグメントには、ディアスポラ(海外在住の同胞)の好みに応えつつ、一般の買い物客にも親しみやすい、より幅広いブランド製品の展開余地があります。パンメーカーがラップスタイルの製品に参入し、トルティーヤのサプライヤーが隣接する焼き菓子分野に進出するにつれ、製品の境界線が曖昧になりつつあるため、明確なポジショニングが重要となります。
2025年、小麦パンは米国パン市場の53.86%を占めており、これは定着した消費者の習慣と、国内の小麦供給を基盤とした生産体制に支えられています。このカテゴリーには、スーパーマーケット、コンビニエンスストア、外食産業において依然として定番となっている一般的な白パンや全粒粉パンが含まれます。米国農務省(USDA)は、ハードレッドウィンター小麦とハードレッドスプリング小麦を米国小麦システムの主要品種として位置付けており、これらが強力粉の生産基盤を支えています。小麦パンは、馴染みのある味わい、安定した供給、幅広い価格帯という利点があります。その課題は、需要の低下ではなく、より多くの食物繊維やタンパク質、あるいは目に見える全粒穀物を求める消費者に適応する必要がある点にあります。メーカー各社は、全粒小麦製品の展開、小型のパン、そして消費者が主流のパンに求める食感を維持したブレンド製品を通じて、このニーズに応えています。これにより、売上高の伸びがより専門的な選択肢へとシフトしているにもかかわらず、小麦パンは依然として米国のパン業界の中心的な位置を占め続けています。
マルチグレインパンは、2031年までCAGR4.57%で成長すると予測されており、原材料カテゴリーを牽引すると見込まれています。この成長は、穀物摂取量の半分を全粒穀物にするよう消費者に推奨する連邦政府の食事指針と一致しています。消費者は、従来のパン購入をすべて置き換えるのではなく、健康志向の食事に2つ目のパンとしてマルチグレインパンを加える可能性があり、これにより買い物かごの総額が増加する可能性があります。全粒穀物にタンパク質、種子、または有機認証を組み合わせた製品は、ラベルを注意深く読む買い物客にアピールできます。このアプローチは、製品のメリットが明確で、食体験も魅力的である場合、ブランドがプレミアム価格を設定するための根拠ともなります。ライ麦や古代穀物製品は、対象となる顧客層は限られますが、標準的な小麦配合製品とは一線を画す差別化を図る企業にとって、有用な選択肢となります。このセグメントが成長するにつれ、消費者の信頼を維持するためには、正確な表示と一貫した原材料基準が引き続き重要となります。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場力学
- 市場概要
- 市場促進要因
- 手軽な食事ソリューションへの需要
- オーガニック、グルテンフリー、全粒穀物製品の成長
- 外食産業の回復とサンドイッチ形式の需要
- 小売業者の店内ベーカリーおよび店舗直送の拡大
- 低炭水化物、ケト、高タンパクパンにおけるイノベーション
- サワードウやアルチザン・ブレッドによるプレミアム化
- 市場抑制要因
- 精製炭水化物に関する健康上の懸念
- 小麦、小麦粉、および原材料の価格変動
- 生鮮食品の腐敗性、値下げリスク、および焼きたてパンの廃棄
- プライベートブランドにおける競合と販促への依存
- サプライチェーン分析
- 規制情勢
- 技術展望
- ポーターのファイブフォース
第5章 市場規模と成長予測
- 製品タイプ別
- 発酵パン
- パン
- バゲット
- ハンバーガーバンズ
- サンドイッチ用スライスパン
- チャバタ
- その他の製品タイプ
- 無発酵パン/フラットブレッド
- トルティーヤ
- ピタ
- チャパティ/ロティ/パラタ
- その他
- 発酵パン
- 成分タイプ別
- 小麦パン
- ライ麦パン
- マルチグレインパン
- その他の成分
- 性質別
- 従来のパン
- フリー・フロム・ブレッド
- 流通チャネル別
- オントレード
- オフトレード
- コンビニエンスストア・グローサリー
- 専門小売業者
- スーパーマーケット・ハイパーマーケット
- オンラインリテール
- その他チャネル
第6章 競合情勢
- 市場集中度
- 戦略的動向
- 市場ランキング分析
- 企業プロファイル
- Grupo Bimbo, S.A.B. de C.V.
- Flowers Foods, Inc.
- Campbell Soup Company
- H&S Bakery, Inc.
- Lewis Bakeries, Inc.
- United States Bakery
- Aspire Bakeries LLC
- Perfection Bakeries LLC
- Pan-O-Gold Baking Company
- T. Marzetti Company
- Joseph's Bakery
- Damascus Bakeries
- The Sola Company
- General Mills, Inc.
- The Hain Celestial Group, Inc.
- Conagra Brands, Inc.
- Gruma, S.A.B. de C.V.
- King Arthur Baking Company, Inc.
- Schar USA, Inc.
- Gonnella Baking Company
第7章 市場機会と今後の動向



