


メグリチニド:市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
Meglitinide - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 90 Pages
- 納期
- 2~3営業日
- 商品コード
- 2184657
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
目次・概要・図表を含むサンプルPDF(数ページ~数十ページ)を、担当者からEメールでお送りします。費用はかかりません。
概要
Mordor Intelligenceによると、メグリチニド市場の規模は2025年に44億5,000万米ドルと評価され、2026年の45億5,000万米ドルから2031年までに50億7,000万米ドルに達すると予測されており、予測期間(2026年~2031年)におけるCAGRは2.21%となる見込みです。
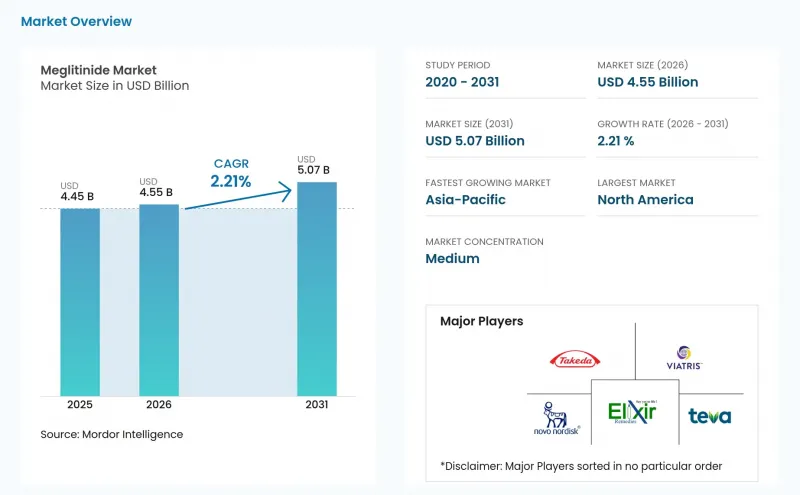
世界のメグリチニド市場の動向と洞察
2型糖尿病の負担の増加
2型糖尿病の有病率の増加は、特に治療費の負担軽減や治療へのアクセスが最優先課題となっている国々において、メグリチニド市場の需要を牽引し続けています。国際糖尿病連合(IDF)の推計によると、2025年には20歳から79歳の成人のうち5億8,900万人が糖尿病を患っており、これは世界の成人人口の11.11%に相当します。この数字は2050年までに8億5,300万人に達すると予測されています。中所得国では、年齢調整済み糖尿病有病率が11.46%と最も高く、中国、インド、ブラジルが主要な需要拠点となっています。また、IDFの報告によると、都市部での糖尿病有病率は12.26%、農村部では9.23%となっています。この格差は、糖尿病の管理および治療の提供において、都市周辺部のプライマリケアセンターが重要な役割を果たしていることを浮き彫りにしています。
レパグリニドは、手頃な価格、経口投与が可能であること、および一般開業医の間で定着した使用実績があることから、依然として競合力を維持しています。患者の自己負担や保険者の予算制限により、新薬へのアクセスが制限される地域では、低コストのジェネリック医薬品が依然として重要な役割を果たしています。中国の「2025年国家保険適用医薬品リスト」には、レパグリニド、ナテグリニド、およびミチグリニドカルシウムがカテゴリーBの医薬品として含まれています。この保険適用範囲により、公立病院や地域医療センターにおけるアクセスが支援されています。特に費用に敏感なヘルスケア制度においては、国の保険償還制度が確立された経口治療薬を継続的に支援することで、メグリチニド系薬剤市場は恩恵を受けています。
食後血糖コントロールの必要性
メグリチニド系薬剤は、食事のタイミングに合わせた血糖コントロールが必要な患者さんを支援します。その短時間作用型で血糖依存性の作用機序は、長時間作用型療法では持続しがちな食後血糖値の変動を管理するのに役立ちます。米国糖尿病学会は、治療負担や低血糖のリスクを管理するため、新しい血糖降下薬を開始する際には、メグリチニド系薬剤の用量を再評価することを推奨しています。
この薬剤クラスは、食事パターンや臨床上の要件から短時間作用型療法が適している患者にとって、依然として有用です。食事応答型治療は、特に日本、中国、韓国、ドイツにおいて適用されやすく、医師の熟知度と患者のニーズが継続的な使用を支えています。日本では、2025年9月に実施された調査において、回答した医師の41.6%が、最も頻繁に処方する速効型インスリン分泌促進薬としてミチグリニドを挙げています。ミチグリニドは、35.5%のレパグリニドや22.9%のナテグリニドを上回る順位となりました。その選択的なKir6.2/SUR1チャネル活性と、同クラス内で低い低血糖発生率は、高齢の患者や心血管系の懸念がある患者への使用を裏付けています。こうした臨床的特性により、治療アルゴリズムが進化する中でも、メグリチニド市場は特定の役割を維持し続けることが可能となっています。
低血糖のリスク
低血糖は、メグリチニドのより広範な採用における主要な臨床的制約として依然として残っています。米国糖尿病学会(ADA)は、別の血糖降下薬を追加する際、臨床医に対しメグリチニドの用量を再評価するよう勧告しています。この指針は、臨床医が最新の治療基準を厳格に遵守している市場において特に重要です。低血糖発作は転倒、入院、その他の合併症につながる可能性があるため、高齢患者には慎重なモニタリングが必要です。
食事連動型の投与が必要な点も、不規則な食事パターンの患者にとって治療負担を増大させます。しかし、この制限が、この薬剤クラスの使用を完全に中止することにはつながりません。医師は、同クラス内で比較的低血糖の発生率が低いという理由から、メグリチニドを好んで選択する場合があります。体重増加や頻繁な食事連動型投与に関する懸念から、北米、欧州、オーストラリアではメグリチニドの利便性が低下しています。そのため、メグリチニド市場は、広範な第一選択薬としての採用というよりは、適切な患者の選定と慎重な用量管理に依存しています。この薬剤群は、短時間作用型の血糖コントロールが必要な特定の患者層に対して、引き続き貢献しています。
セグメント分析
2025年時点で、レパグリニドは分子別メグリチニド市場において53.45%のシェアを占めました。ジェネリック医薬品の広範な入手可能性、各国の処方薬リストへの掲載、そして確立された臨床実績が、その主導的な地位を支えました。単剤療法および固定用量配合剤としての利用可能性も、採用をさらに後押ししました。本製品は、比較的速やかなクリアランスにより、食事に関連するインスリン分泌をサポートします。
ナテグリニドは市場シェアは小さかったもの、半減期が短く、薬物相互作用の可能性が低いという利点から、こうした要件を必要とする患者の需要に応えました。フェニルアラニン誘導体であるため、迅速なインスリン反応をもたらします。ミチグリニドは、2031年までのCAGR3.45%で、各分子の中で最も高い成長を記録すると予測されています。2025年9月に日本で行われた医師調査では、ミチグリニドが速効型インスリン分泌促進薬の中で第1位にランクインし、中国では2025年の保険適用リストにミチグリニドカルシウムが引き続き掲載されました。
2025年の製品ステータス別では、メグリチニド市場の65.78%をジェネリック製剤が占めていました。特許の満了や確立された生物学的同等性評価プロセスが、主要な分子におけるジェネリック医薬品の採用を後押ししました。インドおよび中国からの有効成分の供給が、価格競争をさらに激化させました。米国では、Macleods Pharmaceuticals、Aurobindo Pharma、Chartwell RX LLC、およびRising Pharma Holdingsがレパグリニド製品を供給しており、CMSの価格データによると、2026年7月時点での価格は1錠あたり0.09米ドルでした。
先発品市場は、特定の国々における持続的な需要に牽引され、2031年までCAGR4.67%で成長すると予測されています。日本では「グルファスト」がブランド認知度を維持しており、ドイツやブラジルでは病院の入札や医師の慣れ親しみが需要を支えています。欧州連合(EU)では、「ノボノーム」がレパグリニドの先発品基準製品としての地位を維持しています。また、欧州の医薬品安全性監視および製造要件も、先発品およびジェネリック医薬品の品質基準を維持しています。
地域別分析
2025年には、北米が世界のメグリチニド市場全体の39.88%を占めると予想されます。米国は、ジェネリック医薬品の入手可能性と、地域薬局の幅広い患者基盤に支えられ、引き続き同地域における主要な収益源となっています。6社の承認済みレパグリニド製造業者が、米国市場に供給すると予想されます。2026年半ばまでに、レパグリニドの価格は1錠あたり0.09~0.10米ドルになると予測されており、低コストの経口治療選択肢としての地位がさらに強まる見込みです。
同地域では、治療ガイドラインの改訂や、GLP-1受容体作動薬およびSGLT2阻害薬の採用拡大により、圧力が高まっています。米国糖尿病学会(ADA)は、メグリチニド系の役割を限定し、低血糖リスクの再評価を強調しています。カナダとメキシコでは、公的医薬品給付プログラムを通じて、規模は小さいもの安定した需要が見込まれます。欧州は、ドイツ、フランス、および英国における処方薬リストへの採用に支えられ、安定した状況が続いています。英国では、2025年8月に500 mcg、1 mg、および2 mg錠のレパグリニドについて、ティア2の供給通知が発出されました。
アジア太平洋地域は、2031年までの年間平均成長率(CAGR)が5.51%となり、最も急速に成長する地域になると予測されています。日本では、メグリチニドの定着した使用が需要を支えており、中国では主要な3つの分子すべてに対して公的保険適用が行われています。インドおよび東南アジアでは、レパグリニド・メトホルミン配合剤の普及が牽引役となっています。2024年時点で、IDF西太平洋地域には2億1,500万人の成人糖尿病患者がおり、中東・北アフリカ地域では2050年までに糖尿病患者数が95%増加すると予測されています。ブラジルとアルゼンチンでは、低コストの経口治療薬の公的調達を通じて需要を支えています。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- 2型糖尿病の負担の増加
- 食後血糖コントロールの必要性
- 経口糖尿病治療薬の継続的な使用
- 併用療法における役割
- 食事に応じた血糖管理
- 低コストのジェネリック医薬品の入手可能性
- 市場抑制要因
- 低血糖のリスク
- 体重増加への懸念
- 頻回投与/ 食事連動型投与
- 新しい抗糖尿病治療薬との競合
- バリュー・サプライチェーン分析
- 規制情勢
- 製品および治療法の現状
- ポーターのファイブフォース分析
- 市場指標
- 2型糖尿病患者数
- 2型糖尿病と診断・治療を受けている患者数
- 経口糖尿病治療の服用者数
第5章 市場規模と成長予測
- 分子別
- レパグリニド
- ナテグリニド
- ミチグリニド
- その他のメグリチニド系アナログ
- 製品の現状別
- 開発元
- ジェネリック
- 製品タイプ別
- 単一成分製品
- 定量配合製剤
- 流通チャネル別
- 病院薬局
- 小売/ 地域薬局
- 専門薬局/ 通信販売薬局
- オンライン薬局
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- その他の欧州諸国
- アジア太平洋
- 中国
- インド
- 日本
- オーストラリア
- 韓国
- その他のアジア太平洋諸国
- 中東・アフリカ
- GCC
- 南アフリカ
- その他の中東・アフリカ諸国
- 南米
- ブラジル
- アルゼンチン
- その他の南米諸国
- 北米
第6章 競合情勢
- 市場集中度
- Product and Brand Landscape
- 市場シェア分析
- 企業プロファイル
- Beijing Foyou Pharma
- Elixir Pharmaceuticals
- Hansoh Pharma
- Kissei Pharmaceuticals
- Novo Nordisk
- Teva Pharmaceuticals
- Takeda
- Viatris
第7章 市場機会と将来の展望


