


南米の糖尿病薬:市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
South America Diabetes Drugs - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 150 Pages
- 納期
- 2~3営業日
- 商品コード
- 2154863
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
概要
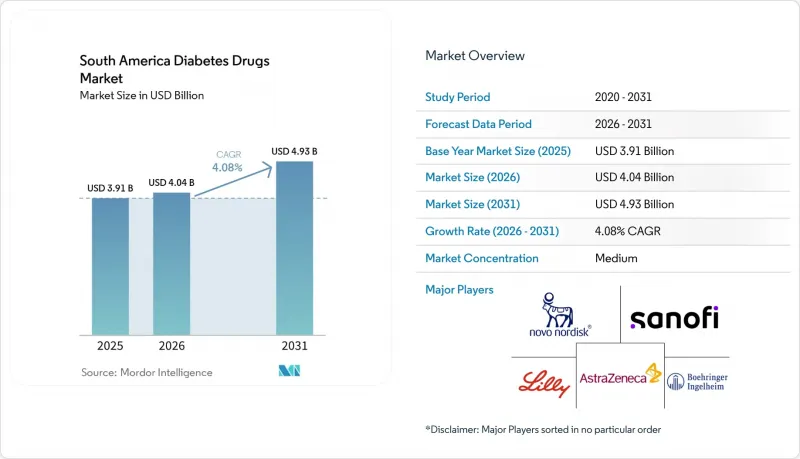
Mordor Intelligenceによると、南米の糖尿病治療薬市場は、2025年の39億1,000万米ドルから2026年には40億4,000万米ドルへと拡大し、2026年から2031年にかけてCAGR 4.08%で推移し、2031年までに49億3,000万米ドルに達すると予測されています。
南米の糖尿病治療薬市場の動向と洞察
2型糖尿病と肥満の負担の増加
糖尿病と肥満の増加は、南米の糖尿病治療薬市場にとって最も広範な需要基盤を形成しています。PAHO(汎米保健機構)は2025年の報告書で、南北アメリカ大陸における糖尿病患者数が2000年以降53.6%増加したと報告しました。同報告書では、身体活動不足の割合が35.6%と、世界的に見ても地域別で最も高い水準にあることが示されています。これらの要因により、長期的な血糖管理を必要とする可能性のある人々の層が拡大しています。同地域の都市人口は83%を超えており、食事や生活習慣に起因するリスクが大都市圏に集中しています。国際糖尿病連合(IDF)の推計によると、2024年の中南米における糖尿病関連の医療費は810億米ドルに上るとされています。
2型糖尿病は、肥満や運動不足と密接に関連しているため、この治療ニーズの大部分を占めています。予防策によって新規発症を抑制することは可能ですが、診断済みの患者が継続的に必要とする投薬ニーズを解消するものではありません。このため、公的および民間の医療制度間で償還制度にばらつきがある場合でも、南米の糖尿病治療薬市場には堅調な基盤が確保されています。
GLP-1受容体作動薬およびSGLT2阻害薬の普及
GLP-1受容体作動薬およびSGLT2阻害薬は、南米の糖尿病治療薬市場における処方パターンを変えつつあります。臨床医が心血管系、腎臓、および体重に関連する転帰も考慮するようになったため、これらの薬剤の使用は基本的な血糖コントロールにとどまらず拡大しています。ブラジルでは2025年2月、「フォルキシガ(Forxiga)」の商品名で販売されているダパグリフロジンを「ファルマシア・ポプラール(Farmacia Popular)」プログラムに追加しました。これにより、対象となる患者への補助付きアクセスが改善され、この薬剤群が公的医療アクセスシステムにおいてより明確な位置づけを得ることとなりました。
現地生産の有無が、これらの治療薬やインスリン製剤が患者にどれほど広く届くかを左右する可能性があります。ブラジルでは、保健省主導の取り組みにより、20年間の空白を経て2025年に国内でのインスリン生産を再開しました。国内供給により、輸入途絶による影響を軽減し、公的調達計画を強化することができます。したがって、南米の糖尿病治療薬市場は、低コストの代替品によって市場規模が拡大する一方で、革新的な製薬企業は新しい製剤やエビデンスを武器に競争を繰り広げることになるでしょう。
高額な自己負担と不均一な償還
高額な自己負担と不十分な保険適用範囲が、南米の糖尿病治療薬市場の拡大を制限しています。FIFARMAの報告によると、南米の患者は、FDAまたはEMAの承認後、革新的な治療法が公的医療制度で限定的に、あるいは完全に利用可能になるまで、平均4.75年待たなければなりませんでした。コロンビアとチリでは、5年を超える待機期間が記録されました。この遅れにより、新療法が販売可能になった後も、その利用が制限されています。手厚い民間保険に加入していない患者は、古く、安価な製品を使い続けることになる可能性があります。現地の代替品による価格引き下げはアクセスを拡大できますが、公的保険の適用範囲のギャップを完全に解消するものではありません。
公的医療と民間医療の治療経路の違いは、アクセス格差を拡大させる可能性があります。PAHO(汎米保健機構)は、南北アメリカ大陸において4,300万人の糖尿病患者が治療を受けられないと述べています。各国の保健機関は、それぞれ異なるエビデンスの評価、予算、および処方薬リストの規則を採用しています。そのため、新しい治療法に対する臨床的な関心が高まっているにもかかわらず、南米の糖尿病治療薬市場は依然として経済的な負担によって制約を受けています。
セグメント分析
2025年、インスリン製剤は南米の糖尿病治療薬市場において39.51%のシェアを占めました。これは、1型糖尿病における不可欠な役割と、2型糖尿病での広範な使用に支えられたものです。インスリンは病院、プライマリケアネットワーク、および国家プログラムを通じて供給されているため、公的調達は依然として重要です。国内生産は供給の回復力を高め、インスリンの確立された役割を強化する可能性があります。公的入札の規模の大きさから、供給業者にとって安定した供給と競争力のある価格設定が重要となります。
複合製剤は、2031年までCAGR5.24%で、最も高い成長率を達成すると予測されています。SGLT2阻害薬とメトホルミン、あるいはDPP-4阻害薬を組み合わせた固定用量製剤は、毎日の治療を簡素化できます。これは、複数の作用機序を必要としながらも、服用錠数を減らしたいと望む患者を支援するものです。GLP-1受容体作動薬は、非インスリン系注射薬の分野を強化していますが、従来の医薬品に比べ、入手可能性は依然として限定的です。このように、南米の糖尿病治療薬市場は、調達主導の巨大なインスリン市場と、服薬遵守や併用療法を重視した治療法の急速な成長とのバランスを取っています。
2025年時点で、2型糖尿病は南米の糖尿病治療薬市場の89.42%を占めており、2031年までCAGR6.35%で成長すると予測されています。この状況は、同地域の疾病負担と、2型糖尿病治療における高付加価値のGLP-1およびSGLT2療法の活用を反映しています。患者は、時間の経過とともに、生活習慣療法から経口単剤療法、複数の経口療法、そして注射剤へと移行する可能性があります。この経過により、複数の薬剤クラス別にわたって需要が生まれます。また、2型糖尿病の発症年齢が若年化していることも、患者が治療を必要とする期間を延長させる要因となっています。
1型糖尿病は市場シェアは小さいもの、インスリン需要において戦略的に重要な位置を占めています。このグループの患者は、速効型、基礎型、および長時間作用型インスリン製剤への安定した供給に依存しています。2024年にSUS(国家医薬品リスト)が2型糖尿病患者へのアナログインスリンの適用を拡大したことで、公的医薬品リストの策定において、これら2つの治療対象集団の距離が縮まりました。アルゼンチンでは、2025年より新規経口血糖降下薬の有効成分に対して生物学的同等性の要件が導入され、ジェネリック経口薬の承認プロセスに新たな規制上の段階が加わることになります。したがって、南米の糖尿病治療薬市場は、不可欠な1型糖尿病の供給インフラを損なうことなく、患者数が非常に多い2型糖尿病患者層に対応しなければなりません。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- 2型糖尿病および肥満の負担の増加
- GLP-1受容体作動薬およびSGLT2阻害薬の普及
- 政府の補助金および必須医薬品プログラム
- 診断、スクリーニング、および治療開始の増加
- 現地におけるインスリンおよびペプチドの製造
- デジタル処方、テレ薬局、服薬遵守支援
- 市場抑制要因
- 高額な自己負担と不均一な償還
- 断片化された処方集と、HTAに基づく保険適用範囲の拡大の遅れ
- 地方におけるコールドチェーンとラストマイルの供給格差
- プロトコル主導の切り替えと公共プログラムにおける不連続性
- サプライチェーン分析
- 規制情勢
- 技術展望
- ポーターのファイブフォース分析
第5章 市場規模と成長予測
- 薬剤クラス別
- インスリン製剤
- 従来のヒトインスリン
- 基礎型または長時間作用型インスリン
- インスリン配合剤
- その他のインスリン製剤
- 経口糖尿病治療薬
- ビグアナイド系薬剤
- SGLT2阻害薬
- DPP-4阻害薬
- その他の経口糖尿病治療薬
- インスリン以外の注射剤
- GLP-1受容体作動薬
- アミリンアナログ
- 配合剤
- インスリン製剤
- 糖尿病の種類別
- 1型糖尿病
- 2型糖尿病
- 妊娠糖尿病
- 投与経路別
- 経口
- 皮下
- 静脈内
- 流通チャネル別
- 病院薬局
- 小売薬局
- オンライン薬局
- その他の流通チャネル
- 国別
- ブラジル
- アルゼンチン
- コロンビア
- チリ
- ペルー
- その他の南米諸国
第6章 競合情勢
- 市場集中度
- 市場シェア分析
- 企業プロファイル
- Astellas Pharma Inc.
- AstraZeneca
- Biocon Limited
- Biomm S.A.
- Boehringer Ingelheim
- Boehringer Ingelheim and Eli Lilly Alliance
- Bristol Myers Squibb
- Eli Lilly and Company
- EMS S.A.
- Eurofarma Laboratorios S.A.
- Glenmark Pharmaceuticals Limited
- Hypera S.A.
- Janssen Pharmaceuticals
- Merck and Co., Inc.
- Novartis AG
- Novo Nordisk
- Pfizer Inc.
- Sanofi
- Takeda Pharmaceutical Company Limited
- Viatris Inc.
第7章 市場機会と将来の展望



