


欧州のワイヤレス電気自動車充電:市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
Europe Wireless Electric Vehicle Charging - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 150 Pages
- 納期
- 2~3営業日
- 商品コード
- 2184611
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
目次・概要・図表を含むサンプルPDF(数ページ~数十ページ)を、担当者からEメールでお送りします。費用はかかりません。
概要
Mordor Intelligenceによると、欧州の電気自動車用ワイヤレス充電市場の規模は、2025年に3,341万米ドルと評価され、2026年には4,590万米ドルと推定されており、2031年までに2億2,460万米ドルに達すると予測されています。
2026年から2031年までの年間平均成長率(CAGR)は37.38%となる見込みです。
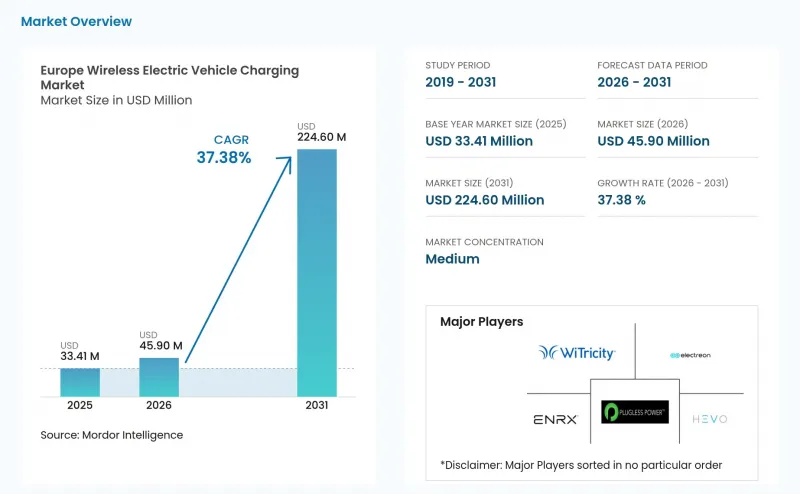
欧州の電気自動車用ワイヤレス充電市場の動向と洞察
欧州の排出ガス規制および電動化義務
EU委任規則2025/656は2025年4月2日に採択され、2026年1月8日に発効しました。同規則では、小型電気自動車向けの誘導式静止型ワイヤレス充電ポイントについて、EN IEC 61980-1、EN IEC 61980-2、およびEN IEC 61980-3の準拠が義務付けられています。これらの共通要件により、自治体の調達担当者は、入札仕様書に無線機器を盛り込む際のより明確な根拠を得ることができます。これは、公共の調達担当者が、代替となるインフラ手法を比較検討する前に、文書化された適合基準を必要とする場合に重要です。また、ベンダーが複数のEU加盟国にサービスを提供する際、各国ごとの解釈の違いに対応する必要性も軽減されます。したがって、欧州の電気自動車用ワイヤレス充電市場は、固定式システムに対するより一貫性のある認証プロセスから恩恵を受けることができます。これは、複数の国で同一の中核機器を提供したいサプライヤー、比較可能な入札要件を必要とする公共の調達担当者、そして欧州の各地域ごとに異なる技術的アプローチを充電オプションに求められたくない自動車メーカーにとって重要な意味を持ちます。また、これにより、プロジェクトの協議において、各国の解釈における未解決の相違点ではなく、設置場所の設計、送電網への接続、車両の互換性、および運用上の利用に焦点を当てることが可能になります。また、AFIRでは、2027年以降、TEN-Tコア充電ステーションにおいて最低600 kWのプール電力を義務付けており、これにより事業者は、将来的に自動化機能をサポートできる大容量の有線インフラを計画するよう促されます[。
公共交通機関および自治体保有車両の電動化
公共交通機関は、車両の更新に伴い、特に運行サイクルが頻繁で予測可能なバス路線において、ワイヤレス充電の導入を検討しています。車庫での自動充電により、運転手の追加業務を削減し、夜間運行中の車両稼働率を維持することが可能です。オスロ、ヘルシンキ、アムステルダムには、路線ごとにエネルギー使用量を計画できる高密度なバスネットワークが整備されています。この環境下では、各設置コストに対して充電パッドの利用状況を測定できる上、事業者は充電パターンを既知のルート、計画された停車時間、およびその施設を利用する車両数と関連付けることができるため、事業性の向上が期待できます。車両の調達サイクルは通常5~8年であるため、2026年に仕様が決定されたシステムは、2030年代初頭までの導入台数に影響を与える可能性があります。欧州の電気自動車向けワイヤレス充電市場には、車両への広範な導入に先立ち、公共交通機関への導入を通じて実績を築く機会があります。
有線DC充電と比較した高い設備投資
ダイナミック型ワイヤレスシステムでは、掘削、コイルの埋設、路面復旧が必要となり、有線充電インフラと比較してルートごとの資本コストが高くなります。道路の閉鎖は、活発に利用される物流回廊に間接的なコストを増加させる可能性があります。スタティック型パッドは土木工事がそれほど大規模ではありませんが、床下設置を必要としない代替案に比べても、依然としてコストが高くなる可能性があります。欧州の電気自動車用ワイヤレス充電市場では、初期投資の高さを正当化するために、運用コストの削減やバッテリー関連のメリットを示す必要があります。充電の自動化が車両の稼働時間や労働力の活用において明確な価値をもたらす場合、その商業的妥当性は最も高くなります。これは、事業者が、プロジェクトコストの上昇を、より信頼性の高い充電プロセスから得られる測定可能なメリットと結びつけることができる必要があるためです。コスト削減は、計画された道路維持管理と並行してコイルを設置すること、およびハードウェアの生産量を増加させることに依存することになります。
セグメント分析
ベース充電パッドは、2025年のコンポーネント売上高の37.67%を占めており、地上側機器が現在のハードウェア要素の中で最大の割合を占めています。専用駐車スペース、車両基地、道路システムのいずれにサービスを提供する場合でも、設置には送信機パッドが必要となるため、地上側資産は、提供されるシステムの価値および設置計画において依然として中心的な役割を果たしています。バッテリー管理システム(BMS)は、2026年から2031年にかけてCAGR40.39%で成長すると予測されています。ワイヤレスBMSの設計により、バッテリーセル間の低電圧ワイヤーハーネスを排除できるため、バッテリーパックのアーキテクチャが変化し、自動車メーカーにとって、充電とバッテリーシステムの決定を連携させる新たな理由となります。これにより、パックの軽量化やバッテリー組立の簡素化が可能になります。また、無線による診断や予知保全機能のサポートも可能です。
欧州の電気自動車用ワイヤレス充電市場規模(コンポーネント分野)は、今後も地上側および車載側の両方の機器に対する需要を反映し続けるでしょう。パワーコントロールユニット(PCU)は、さまざまなエアギャップや車両の位置に応じて電力伝送を管理します。車両用充電パッドは、送信されたエネルギーを受信し、車両のバッテリーシステムと連携して動作する必要があります。EN IEC 61980-2:2023は、2026年1月から適用されるEUの要件に基づき、パッドと車両用レシーバー間の通信を規定しています。この規格は、サプライヤーに統合のための共通インターフェースを提供します。これにより、充電パッド、受信機、および車両システムは、各国や車両固有の展開ごとに異なるアプローチをとるのではなく、共通の通信要件に基づいて設計することが可能になります。サプライヤーにとって、この一貫性は、コンポーネント開発を複数のOEMプログラムやインフラプロジェクトに同時に適合させなければならない場合に特に重要です。これにより、複数のOEMプログラム向けにワイヤレスBMSアーキテクチャを適応させるコストを削減できる可能性があります。
2025年の売上高のうち、静的ワイヤレス充電が78.43%を占めました。これは、車両基地や駐車場において、静的ワイヤレス充電がより早期に商用化されていたことを反映しています。これらの環境では車両の位置が予測可能であり、定義された敷地内で土木工事を計画することができます。また、事業者は、既知の車両保有台数や駐車利用状況に基づいて収益を見積もることができます。動的ワイヤレス充電は、導入台数が少ない状況から出発するもの、2026年から2031年にかけてCAGR53.29%で成長すると見込まれています。その進展は、回廊での実証実験が道路管理当局による正式な調達段階に移行するかどうかにかかっており、その際、スポンサーは、通常の道路管理慣行の範囲内で、当該技術の設置、維持管理、運用が可能であることを実証しなければなりません。また、当局は交通の混乱、工事の工程、路面品質、および対応する商用車による予想される利用状況を考慮しなければならないため、評価の範囲は充電設備だけにとどまりません。パリ近郊のA10プロジェクトは、この移行に向けた実運用上のテストケースとなっています。
A10での導入は、1.5 kmの現役高速道路を対象とし、900個の銅製誘導コイルを使用しています。VINCI Autoroutesが率いるコンソーシアムは、試験中にピーク電力が300 kWを超え、平均電力が200 kWを超えたと報告しました。グスタフ・エッフェル大学の独立研究所が、これらの結果を評価しました。静的および動的なアプリケーションは、それぞれ異なる顧客層を対象としており、契約構造も異なります。施設所有者は設備に関する具体的な決定を行う一方、道路管理当局は、より長期にわたる公共インフラへの取り組みを評価することになります。静的システムは通常、特定の施設向けに販売されますが、動的システムには道路管理当局やコンセッション保有者との長期契約が必要となります。欧州のワイヤレス電気自動車充電市場では、ベンダーがこれらの運営モデルの中から慎重に選択することが求められます。車両基地向けにサービスを提供するベンダーは、特定の車両所有者、既知の設置場所、および明確な建設スケジュールに基づいて業務を行うことができます。一方、公道向けにサービスを提供するベンダーは、道路管理機関、コンセッション保有者、建設請負業者、電力供給事業者、地方自治体、商用車事業者など、より幅広い利害関係者と向き合うことになります。したがって、たとえ両者が誘導電力伝送技術を採用している場合でも、これらのビジネスチャンスに必要なスキル、タイミング、および財務構造は、実質的に大きく異なります。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- 欧州の排出ガス規制および電動化義務化
- 公共交通機関および自治体所有車両の電動化
- デポの自動化と車両稼働率の経済性
- OEMとの統合とプレミアムEVの普及
- 商用輸送向けのダイナミックワイヤレス充電回廊
- 機会充電によるバッテリーサイズの縮小
- 市場抑制要因
- 有線DC充電と比較して高い設備投資額
- 大衆車における純正レシーバーの供給が限られていること
- 路内システムにおける許認可および土木工事の複雑さ
- 位置合わせ、効率、および電磁両立性の検証
- 価値およびサプライチェーン分析
- 規制情勢
- 技術展望
- ポーターのファイブフォース分析
第5章 市場規模と成長予測
- コンポーネントタイプ別
- ベース充電パッド
- パワーコントロールユニット
- 車両用充電パッド
- バッテリー管理システム
- 充電方式別
- 静的ワイヤレス充電
- ダイナミックワイヤレス充電
- 車両タイプ別
- 乗用車
- 商用車
- バスおよび長距離バス
- 小型商用車
- 大型商用車
- 出力別
- 10 kW未満
- 11~50 kW
- 50~150 kW
- 150 kW以上
- 設置場所別
- 商業施設および車両基地
- 公共駐車場
- 高速道路および車線
- 技術プラットフォーム別
- 誘導共振結合
- マルチコイル位置合わせプラットフォーム
- その他の技術プラットフォーム
- 国別
- ドイツ
- フランス
- 英国
- スペイン
- イタリア
- ノルウェー
- フィンランド
- オランダ
- ロシア
- その他の欧州諸国
第6章 競合情勢
- 市場集中度
- 戦略的動向
- 市場シェア分析
- 企業プロファイル
- WiTricity Corporation
- Electreon Wireless Ltd.
- HEVO Power
- Plugless Power Inc.(Evatran Group)
- Continental AG
- Robert Bosch GmbH
- Toshiba Corporation
- Qualcomm Technologies, Inc.
- Siemens AG
- ABB Ltd.
- Wireless Advanced Vehicle Electrification, LLC.
- ENRX Group AS
- Momentum Dynamics Corporation
- ZF Friedrichshafen AG
- Valeo SE
- Denso Corporation
- Hitachi Astemo, Ltd.