


欧州のEVバッテリーシステム:市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
Europe EV Battery Systems - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 150 Pages
- 納期
- 2~3営業日
- 商品コード
- 2184669
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
目次・概要・図表を含むサンプルPDF(数ページ~数十ページ)を、担当者からEメールでお送りします。費用はかかりません。
概要
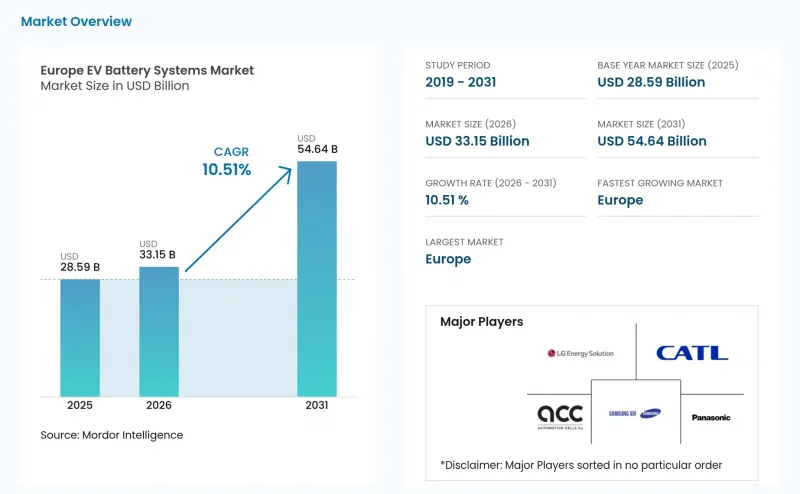
Mordor Intelligenceによると、欧州のEVバッテリーシステム市場規模は2025年に286億米ドルと評価され、2026年の332億米ドルから2031年までに546億米ドルに達すると予測されており、予測期間(2026年~2031年)におけるCAGRは10.5%となる見込みです。
欧州のEVバッテリーシステム市場の動向と洞察
EUの車両排出ガス規制遵守と2035年のゼロエミッション車への移行
規則(EU)2019/631は2025年に改正され、2035年以降の新車乗用車およびバンに対するCO2排出量を100%削減するという目標が設定されました。また、2025年から2027年までの複数年にわたるコンプライアンス期間も設けられました。ICCTによると、メーカー各社は2025年のCO2排出量目標を1年前倒しで達成しました。2030年および2035年の要件においても、引き続きBEVの導入が求められています。これにより、欧州のEVバッテリーシステム市場において、バッテリーサプライヤー向けの調達需要は引き続き見込まれます。提案されている法人向け車両対策により、2028年からはゼロエミッションの法人向け車両に対して財政支援が行われることになり、欧州で組み立てられた車両およびバッテリーシステムへの需要がさらに高まることが予想されます。
バッテリーパックのコスト低下とLFPの普及拡大
リチウムイオンバッテリーパックの価格低下が需要を下支えすると予想されます。欧州のバッテリーパック価格は、依然として中国よりも高い水準にあります。LFPはEUのEVバッテリー需要においてシェアを拡大すると予想されており、その供給量のほぼすべてを中国が担う見込みです。LFPはより手頃な価格の車両プログラムを支える一方で、外部供給への依存度を高めることにもなります。LMFPは、コバルトやニッケルを使用せずにエネルギー密度を高める道筋を提供します。また、そのマンガン含有量は、欧州のEVバッテリーシステム市場にとって、現地調達化の潜在的な機会をもたらします。
重要鉱物の輸入依存と価格変動
コンゴ民主共和国における輸出規制を受けて、コバルト価格は大幅に上昇しました。また、供給制約の中でエネルギー貯蔵需要が拡大したことにより、リチウム価格も急騰しました。こうした動向により、それまでの価格調整傾向は逆転しました。中国は、加工済み正極活物質およびグラファイトの供給において、引き続き重要な役割を果たしています。「重要原材料法」は、国内の採掘および加工能力の拡大を目的としています。供給源が多様化するまでは、材料コストが欧州のEVバッテリーシステム市場における利益率の見通しを制約し続けるでしょう。
セグメント分析
2025年、欧州のEVバッテリーシステム市場において、乗用車が78.63%を占めました。その大規模な導入実績が、主流のBEVモデル全体におけるバッテリー需要の基盤となっています。中型および大型トラックは、2031年までCAGR13.27%で成長すると予測されています。ゼロエミッションの大型トラックの登録台数は大幅に増加しています。このセグメントではより大型のバッテリーパックが必要となるため、1台あたりのバッテリー価値が高まります。その結果、乗用車が依然として販売台数の主源であるにもかかわらず、その成長により収益構成が変化しています。
小型商用車は、定期的なラストマイル配送ルートという恩恵を受けています。バスや長距離バスではBEVのシェアが引き続き拡大しており、都市バスにおける電気化も急速に進んでいます。ICCTによると、二輪車およびマイクロモビリティは依然として最も規模の小さい車両カテゴリーとなっています。トラックの役割の拡大に伴い、欧州のEVバッテリーシステム市場におけるバッテリーパックの平均単価は上昇しています。フリート購入はバッテリーサプライヤーにとって集中的な受注をもたらす可能性があり、多くの場合、一般乗用車用途よりも厳しいサイクル寿命性能が求められます。乗用車プログラムが引き続き販売台数の基盤を提供する一方で、商用車はより高付加価値の需要層を形成しています。このような車両構成は、大量生産される乗用車と過酷な使用条件の用途の両方に対応できる企業にとって有利に働きます。
2025年時点で、バッテリー式電気自動車(BEV)は欧州のEVバッテリーシステム市場規模の83.15%を占めており、2031年までCAGR13.38%で成長すると予測されています。2025年のEUにおけるBEV用バッテリーの平均容量は70kWh近くに達しました。この規模により、BEVプラットフォームの決定は、特定のセル形式や化学組成に対する需要に大きな影響を及ぼします。PHEVは、比較的小さなバッテリーパックを使用するため、依然として二次的なチャネルにとどまっています。しかし、長期的にはOEMの規制遵守計画において依然として重要な位置を占めています。HEVは、低容量かつ低コストのバッテリーパックを使用するため、推進システムカテゴリーの中で最も規模が小さいものです。
BEVの販売台数の増加により、サプライヤーの投資はより狭い範囲のセルおよびパック仕様に集中しています。その結果、BEVの化学組成の変化は、推進方式間の移行よりも収益に大きな影響を及ぼします。LFPの採用はEUのEVプログラム全体で拡大しており、一方、BEVプログラムではLMFPの導入が始まっています。これらの動向は、欧州のEVバッテリーシステム市場において、コスト、エネルギー密度、および材料の入手可能性のバランスを取る機会を生み出しています。この市場では、大量生産されるBEVプラットフォームにおいて複数の化学系に対応し、複数の車種ラインに適応可能な共通設計を開発できるサプライヤーが優位となります。パックサプライヤーは、セル仕様の変更に対応しつつ、性能を維持しなければなりません。大規模なBEVプログラムは、成功した設計に幅広い収益基盤をもたらしますが、投資が集中しているため、この推進方式カテゴリーにおける調達決定は特に重要となります。
2025年、NMCは欧州のEVバッテリーシステム市場において48.89%の市場シェアを占めました。高エネルギー密度を必要とする長距離走行車やプレミアム車プログラムにおいて、NMCは依然として重要な位置を占めています。LMFPは2031年までCAGR11.21%で成長すると予測されています。LMFPは、コバルトやニッケルを使用せずに、標準的なLFPよりも高いエネルギー密度を実現できます。「OLiMPUS Horizon Europe」プロジェクトは、LMFPセルを産業規模で開発するための資金提供を受け、将来的には欧州での量産を目指しています。
LFPはEUのEVバッテリー需要において顕著なシェアを占めており、その需要のほぼすべてを中国が供給しています。NCA、LTO、その他の化学系は、プレミアム車、円筒形バッテリー、および産業用途に利用されています。NMCは、欧州の確立されたプログラムにおいて依然として主要な化学系となっています。LFPは価格に敏感な車種の大量生産を支える一方、LMFPは中距離車種における現地調達機会に対応しています。こうした化学系の選択が、欧州のEVバッテリーシステム市場で形成される材料供給の関係を決定づけることになります。NMCへの需要により、高エネルギー正極材はプレミアムプログラムの中心的な位置を占め続けていますが、LFPはバッテリーパックのコスト削減を求める自動車メーカーにとっての代替手段となっています。LMFPは、このコスト面での優位性の一部と、より高いエネルギー密度を両立させることを目指しています。したがって、化学組成の組み合わせは、技術開発と材料調達における地理的分布の両方を形作る要因となります。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- EUの車両排出ガス規制への適合と、2035年に向けたゼロエミッション車への移行
- ギガファクトリーの立地とOEM向けバッテリー供給の安定性
- パックコストの低下とLFPの普及拡大
- 800ボルトプラットフォームと急速充電のニーズ
- サプライヤー認定における優位性としての「バッテリー・パスポート」対応体制
- 商用車・フリートの電動化と高稼働率の稼働サイクル
- 市場抑制要因
- 重要鉱物の輸入依存度と価格の変動性
- 欧州におけるエネルギーコスト、人件費、コンプライアンスコストの高さ
- バリューチェーン全体におけるバッテリーデータの相互運用性のギャップ
- ギガファクトリーの稼働率低下と生産拡大の遅れ
- バリュー・サプライチェーン分析
- 規制情勢
- 技術展望
- ポーターのファイブフォース分析
第5章 市場規模、成長予測、および取引高
- 車両タイプ別
- 乗用車
- 小型商用車
- 中型・大型トラック
- バスおよび長距離バス
- 二輪車およびマイクロモビリティ
- 推進タイプ別
- バッテリー式電気自動車
- プラグインハイブリッド電気自動車
- ハイブリッド電気自動車
- バッテリー化学組成別
- NMC
- LFP
- LMFP
- NCA
- LTO
- その他
- セルの書式別
- パウチ
- プリズム型
- 円筒形
- ブレードおよびセル・トゥ・パック形式
- バッテリー容量別
- 15 kWh未満
- 15~40 kWh
- 40~60 kWh
- 60~80 kWh
- 80~100 kWh
- 100~150 kWh
- 150 kWh以上
- 電圧クラス別
- 400 V未満
- 400~600 V
- 600~800 V
- 800 V以上
- モジュールの構成別
- セルからモジュールへ
- セル・トゥ・パック
- モジュール・トゥ・パック
- バッテリーシステムの構成部品別
- セル
- モジュール
- バッテリーパック
- バッテリー管理システム
- 熱管理システム
- バスバー、コンタクタ、ヒューズ、および高電圧配電
- 負極
- 正極材
- 電解液
- 分離機
- 販売チャネル別
- 相手先ブランド製造業者
- アフターマーケットおよび交換用
- 国別
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- オランダ
- ノルウェー
- スウェーデン
- ポーランド
- その他の欧州諸国
第6章 競合情勢
- 市場集中度
- 戦略的動向
- 市場シェア分析
- ベンダーの市場シェアと順位
- 企業プロファイル
- Contemporary Amperex Technology Co. Limited(CATL)
- LG Energy Solution, Ltd.
- Samsung SDI Co., Ltd.
- Panasonic Holdings Corporation
- BYD Company Limited
- SK On Co., Ltd.
- Automotive Cells Company SE
- Verkor S.A.
- Volkswagen AG/PowerCo SE
- Mercedes-Benz Group AG
- Renault Group
- Envision AESC Group Ltd.
- Gotion High-Tech Co., Ltd.
- SVOLT Energy Technology Co., Ltd.
- VARTA AG
- Saft Groupe S.A.
- InoBat Auto a.s.
- FREYR Battery
第7章 市場機会と将来の展望



