


インドネシアの貨物輸送:市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
Indonesia Freight Forwarding - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 150 Pages
- 納期
- 2~3営業日
- 商品コード
- 2157073
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
概要
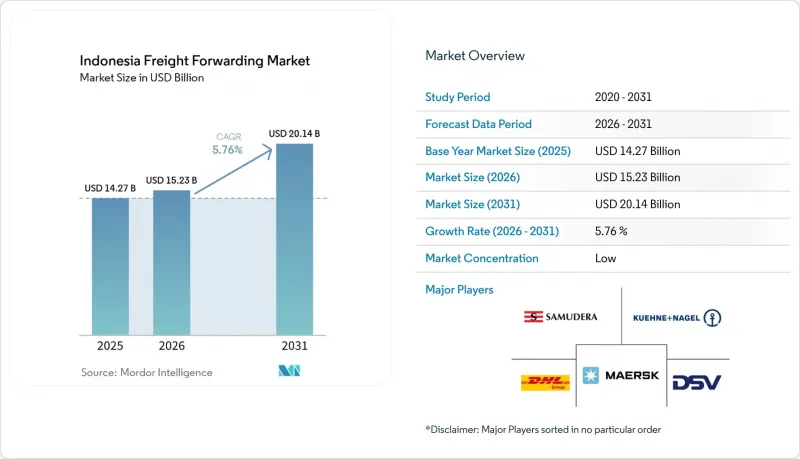
Mordor Intelligenceによると、インドネシアのフォワーディング市場規模は2025年に142億7,000万米ドルと評価され、2026年の152億3,000万米ドルから2031年までに201億4,000万米ドルに達すると予測されており、予測期間(2026年~2031年)におけるCAGRは5.76%となる見込みです。
インドネシアのフォワーディング市場の動向と洞察
輸出志向型製造業および特殊貨物の拡大
インドネシアのダウンストリーム化政策により、ニッケル、銅、ボーキサイトの加工が産地に近い場所へと移行しており、半製品、産業用機器、および関連書類の国際輸送が増加しています。2026年4月の製造業の輸出額は755億7,000万米ドルに達し、中国、米国、インドが主要な輸出先となっていることから、サプライヤーの書類、原産地証明書、および取扱要件を調整するフォワーダーへの需要が支えられています。また、製錬所や精製所の建設に伴い、バラ積みや重量物輸送の能力を必要とする特大機器のプロジェクト物流需要も生じています。一方、医療、化学、EV関連の貨物については、危険物の取り扱い、温度管理、法令に準拠した記録、および時間指定配送が求められます。ジャスト・イン・タイム生産やEV部品の順序配送の増加により、サービス要件はさらに高まっており、標準的なコンテナ仲介業務を超えた専門的な能力を持つ事業者にとって、新たなビジネスチャンスが生まれています。
越境ECと消費財の輸入
小口荷物の増加により、貨物構成は平均出荷重量の低減へとシフトしており、混載、LCL(コンテナ未満積載)、航空貨物サービスへの需要が高まっています。インドネシアのフォワーディング市場は、EC販売業者が頻繁な発送を必要とする一方で、国内フルフィルメントが税関管理下の拠点と地域の配送ネットワークを結びつけることから恩恵を受けています。これにより、フォワーディング、保管、通関手続き、配送の引き渡しを統合して提供する事業者が有利になりますが、自社で物流能力を構築するマーケットプレースからの競合は激化しています。需要はジャワ島やスマトラ島にとどまらず、スラウェシ島やバリ島などの市場にも広がっています。同時に、デジタル見積もりや書類作成の自動化により、小規模な輸入業者の利用しやすさが向上し、大量かつ低価値の貨物の取り扱いが簡素化されます。しかし、小口貨物1件あたりの収益が減少しているため、効率的な混載、予測可能な引き渡し、透明性のある価格設定が求められており、貨物の価値を守るためには、国際輸送から国内配送までのフルフィルメント統合が重要となります。
港湾の混雑と通関手続きの複雑さ
タンジュン・プリオク港は、インドネシアの輸入の大部分と国内コンテナ取扱量の約40%を扱っており、船舶の待機列の長期化、ヤードの稼働率上昇、滞船料のリスク増大を通じて、インドネシアのフォワーディング市場にとって混雑が主要なリスクとなっています。2026年3月から4月にかけてのイード後のピーク期間中、統合物流フロー管理司令センターがターミナル、トラック運送会社、公的機関の調整にあたりましたが、新たなターミナル容量の増強だけでは、道路アクセスやトラックのスケジュール調整に関する制約を即座に解消することはできず、フォワーダーは輸送時間や貨物の引き渡し計画に遅延を見込む必要がありました。また、通関手続きには、関税、物品税、検疫、BPOM(インドネシア食品医薬品監督庁)、および業種別のライセンシングに関する調整が必要であり、手作業によるプロセスが書類上のリスクを高めています。KBLI 2025の改正案に対し、ALFIを通じて約600社のフォワーダーおよび物流企業が異議を申し立てており、統合型サービスモデルや関連投資に不確実性が生じています。貨物到着前の書類確認体制と強力な規制対応能力を備えたプロバイダーは、通関遅延や罰則リスクを軽減することができます。
セグメント分析
2025年時点で、インドネシアのフォワーディング市場シェアの72.86%を海上フォワーディングが占めており、一方、航空フォワーディングは2031年までCAGR7.98%で拡大すると予測されています。海上輸送は、コスト効率の高い長距離輸送を必要とするコンテナ化された商品、半加工品、および製造品を対象としています。フルコンテナ輸送(FCL)サービスは、パーム油、石炭、ニッケル製品、衣料品、および関連カテゴリーにおいて定期的な輸出契約を持つ大規模な荷主を支援しています。小口コンテナ輸送(LCL)は、より柔軟な発送タイミングを必要とし、コンテナを満杯にできないサプライヤーに対応しています。陸上輸送は、ジャワ島全域およびスマトラ横断回廊にわたる工場、倉庫、ターミナルを結んでいます。これらの「ファーストマイル」および「ラストマイル」機能は、主要な貨物が海上輸送される場合でも不可欠です。
インドネシアの航空貨物フォワーディング市場規模は、半導体部品、医薬品、ファッション商品など、高付加価値かつ時間的制約の厳しい貨物によって支えられています。航空輸送サービスは、海上輸送では対応できない短納期の要件を満たすことができます。DHLエクスプレスは2025年12月にアップグレードされたスラバヤ・ゲートウェイを開設し、ジャカルタ・ゲートウェイの輸送能力を拡大しています。鉄道フォワーディングは、貨物ネットワークがジャワ島に集中しており、軌間や輸送能力の制約に直面しているため、依然として限定的です。生産地域とジャワ島の物流センター間を移動するパレット積みの農産物や日用消費財については、海上・陸路の複合輸送(インターモーダル)の選択肢がますます重要になってきています。多国籍の荷主は、規制に準拠した航空貨物サービスを選択する際、国際航空運送協会(IATA)の危険物および医薬品に関する基準をますます活用するようになっています。
2025年時点で、インドネシアのフォワーディング市場規模の68.43%を大企業が占めており、一方、中小企業は2031年までCAGR9.56%を記録すると予測されています。主要顧客には、多国籍メーカー、国営エネルギー企業、および通常は優先運送業者契約を通じて事業を展開する大手小売業者が含まれます。これらの顧客による継続的な出荷量は、フォワーダーによるゲートウェイ、倉庫施設、およびライセンシングされた通関業務能力への投資を支えるとともに、運送業者との交渉力を強化しています。また、大口顧客は、信頼性の高い輸送能力、規制順守、およびサービスの継続性を優先しており、インドネシアのフォワーディング業界における老舗事業者の役割を支えています。
オンライン見積もり、電子船荷証券、デジタル通関申告により、小規模な輸出業者にとっての実質的な参入障壁が低減されています。食品加工業者、手工芸品メーカー、電子機器サプライヤー、特殊化学品メーカーは、少量の貨物でも国際貨物輸送サービスを利用できるようになりました。こうした顧客は、多くの場合、貨物追跡、柔軟な混載スケジュール、および関税書類作成の支援を必要としています。DSVは2026年5月、DBシェンカーをPT DSVトランスポート・インドネシアに統合し、統合後の会社の現地サービス提供範囲を拡大しました。このサービス範囲の拡大により、エンタープライズレベルのサービスオプションが中堅企業にも提供される可能性があります。規制対象品目に関しては、ライセンシング要件により、非公式なブローカーよりも、確立された認可プロバイダーが依然として優遇されています。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
- 市場規模、成長率および将来予測
- 主な需要の牽引要因とフォワーディングの動向
- 主要な貿易回廊と貨物流量の集中
- 競合情勢と主要なフォワーダー
第4章 市場情勢
- 市場概要とフォワーディングの重要性
- 市場促進要因
- 輸出志向型製造業の拡大
- 越境ECと消費財の輸入
- 港湾、空港、および国家物流回廊の近代化
- 国内物流エコシステムのデジタル化
- EV、ヘルスケア、およびコールドチェーン貨物の専門的な物流
- 島間統合 二次的な経済拠点からの需要
- 市場抑制要因
- 港湾の混雑とコンテナヤードの制約
- 通関手続きの複雑さと書類に関するリスク
- 島間ネットワークの不均衡と空コンテナの再配置
- 物流の利害関係者間におけるデジタルシステムの相互運用性の不均一さ
- バリューチェーンの構造とフォワーディングの流れの分析
- 国際貨物輸送における規制および通関の枠組みに関する分析
- 貨物輸送業務におけるテクノロジーの導入
- 国内および国際的な貨物流動パターンの分析
- 運賃およびフォワーディング・マージンの構造分析
- 主要港およびゲートウェイにおける貨物集中度の分析
- ポーターのファイブフォース分析
- 地政学的出来事がサプライチェーンの変化に与える影響
第5章 市場規模と成長予測
- 輸送モード別
- 海上貨物フォワーディング
- フルコンテナ積載(FCL)
- 小口混載(LCL)
- 道路貨物フォワーディング
- フルトラック積載(FTL)
- 小口貨物輸送(LTL)
- 航空貨物フォワーディング
- 鉄道貨物フォワーディング
- マルチモーダルおよびインターモーダルフォワーディング
- 海上貨物フォワーディング
- 企業規模別
- 中小企業
- 大企業
- フォワーダー・モデル別
- 従来の資産軽量型フォワーダー
- デジタルファースト/ オンラインプラットフォーム
- ハイブリッド・アセット・イネーブルド・フォワーダー
- エンドユーザー産業別
- 産業・製造
- 小売・Eコマース
- 医療・医薬品
- 石油・ガス・エネルギー
- 食品・飲料
- 自動車
- 化学品
- その他のエンドユーザー
- 貨物構成別
- コンテナ貨物
- バラ積み貨物およびプロジェクト貨物
- ドライバルク貨物
- 液体バルク貨物
- 地域別
- Java(ジャカルタおよびBOD)
- スマトラ
- カリマンタン
- スラウェシ
- バリおよびヌサ・テンガラ
- パプア地域およびモルッカ諸島
第6章 競合情勢
- 市場集中度
- 戦略的動向
- 市場シェア分析
- 企業プロファイル
- DHL Group
- DSV A/S
- Kuehne+Nagel
- A.P. Moller-Maersk
- CEVA Logistics(CMA CGM Group)
- NX Group/PT NX Lemo Indonesia Logistik
- Expeditors International
- GEODIS
- Yusen Logistics
- DP World
- KLN Logistics Group Limited
- Sinotrans Limited
- CJ Logistics
- PT Samudera Indonesia Tbk
- Meratus Group
- PT Cipta Krida Bahari(CKB Logistics)
- PT Kamadjaja Logistics
- PT Puninar Logistics
- PT Kintetsu World Express Indonesia(KWE)
- PT Multi Terminal Indonesia(MTI)
- JNE Freight/PT Tiki Jalur Nugraha Ekakurir
- Rhenus Logistics